


Článek
Na rok 1873 byla ve Vídni naplánovaná Světová výstava, která měla ukázat prosperitu habsburské monarchie jejím vlastním obyvatelům i zbytku světa. Otevřela se 1. května a organizátoři počítali s 20 miliony návštěvníků.
Velkolepou akci ovšem zastínila jiná událost: V pátek 9. května po krizi na burze zkrachovalo během jediného dne v Rakousku-Uhersku 120 firem. Ceny akcií obchodovaných ve Vídni spadly v průměru ze 180 na 10 zlatých. Výstavu tak nakonec navštívilo něco přes sedm milionů lidí (nutno dodat, že vedle krachu jí uškodila i epidemie cholery).
Krize se z vídeňské burzy rozlila dál do světa. V září se dostala do New Yorku. Následující útlum americké ekonomiky trval od října 1873 do března 1879 a je dodnes nejdelším hospodářským poklesem v dějinách USA – byť se historici přou, jak hluboký vlastně byl.
O 9. květnu 1873 jste nejspíš nikdy neslyšeli, ale možná v dohledné době uslyšíte. Ekonomové a investoři toto datum připomínají stále častěji. Krize v 70. letech 19. století je totiž spojena s často bezhlavými investicemi do revoluční technologie té doby: železnice.
Šlo o investiční boom, kterému se dlouho nic nevyrovnalo, ale ve 21. století už pro něj srovnání máme. Stavba infrastruktury pro AI se dá s železniční horečkou směle srovnávat a stává se z ní největší ekonomická sázka v dějinách USA. A i když je odvětví koncentrováno právě do Spojených států a v menší míře do Číny, hrozící problémy pochopitelně mohou zasáhnout i Evropu.
Jak zbankrotovat na dobrém vynálezu
Boom, který předcházel krachu z roku 1873, byl fenomenální. V rakousko-uherském mocnářství i jiných částech světa banky financovaly stavbu drah, které pak zvyšovaly cenu dalších částí ekonomiky, například nemovitostí.
Horečka zasáhla banky, stavebnictví i zakládání nových firem a železniční peníze ji přiživovaly. Banka Wiener Bankverein tak v roce 1872 vyplatila akcionářům dividendu ve výši 80 procent ceny akcie. V USA se mezi koncem občanské války v roce 1865 a rokem 1872 železniční síť zdvojnásobila z 55 na více než 110 tisíc kilometrů.
Stopku ale přinesl rok 1870, kdy válka mezi Francií a Pruskem rozkolísala evropské kapitálové trhy. Růst díky setrvačnosti nějakou dobu pokračoval, ale jeho chabé základy byly podkopány.
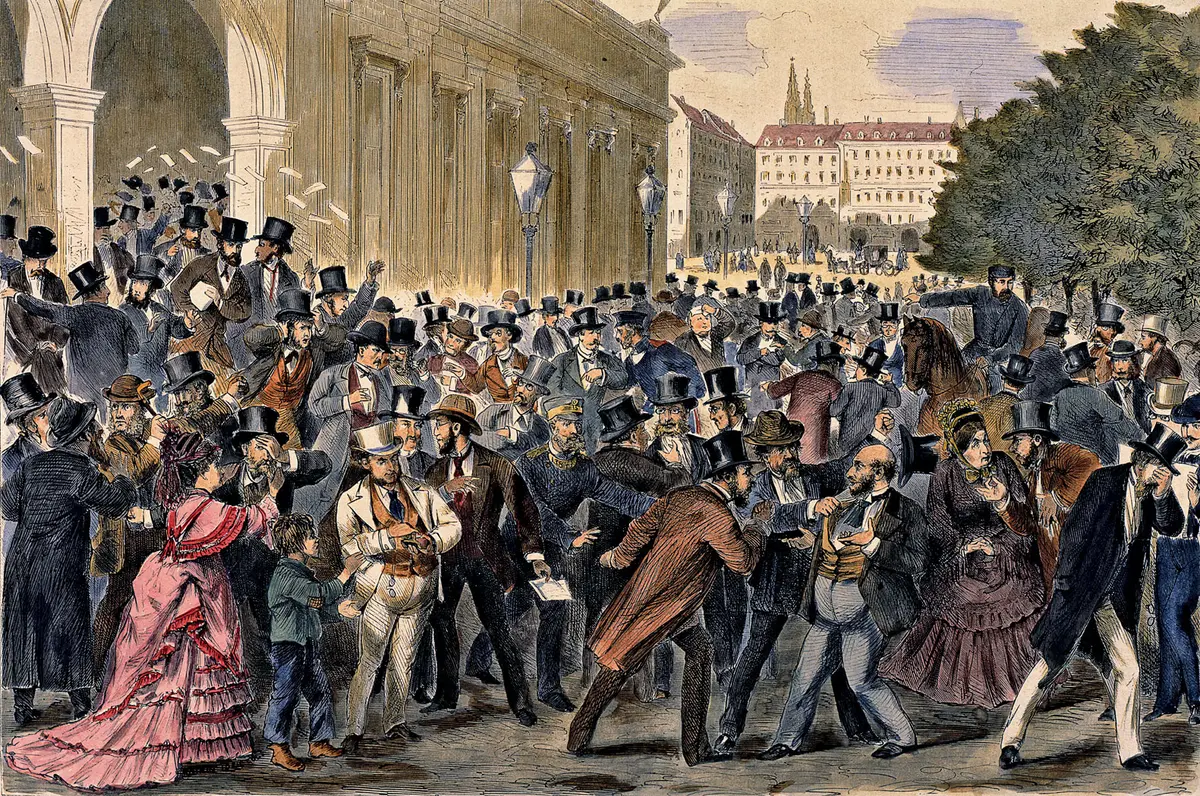
Černý pátek na vídeňské burze 9. května 1873 na dobovém dřevorytu.
Vlnu potíží spustil v USA krach firmy Jaye Cookea – nejznámějšího bankéře v zemi, který za občanské války prodal Američanům vládní dluhopisy za dvě miliardy dolarů. Nedokázal shánět peníze na stavbu tratě, a tak chybějící peníze začal dorovnávat z vlastní banky, tedy z vkladů klientů. Dne 18. září 1873 Jay Cooke & Co. zavřela dveře, newyorská burza na deset dní přerušila obchodování a během dvou let přestala platit úroky třetina všech amerických železničních dluhopisů.
Samotné železnice krizi přežily, byť krach zbrzdil rozvoj americké sítě tratí o několik let. V letech 1881 a 1893 přišly další dvě menší horečky, obě zakončené propadem, ale dráhy přesto půl století táhly americký hospodářský růst.
Gigawatt za 41 miliard
AI působí méně „hmotně“ než železnice, bez hmoty se ovšem neobejde. Ekonom Stijn Van Nieuwerburgh z Columbia Business School v nové studii pro NBER spočítal, že středisko datových center s příkonem jednoho gigawattu (výkon jednoho bloku Temelína) stojí asi 41 miliard dolarů.
Budova s chlazením, záložními zdroji a napojením na síť z toho tvoří třetinu. Zbylé dvě třetiny připadají na stojany s grafickými procesory (GPU), na kterých se modely trénují a provozují, a na síťovou techniku.
Nieuwerburgh na základě dostupných firemních informací a projekcí odhaduje, že do roku 2032 by mohlo v USA přibýt zhruba 190 gigawattů nové kapacity; dnes je v provozu asi 63 GW. Investice v letech 2025 až 2032 by tak dosáhly téměř devíti bilionů dolarů, v průměru 3,22 % amerického HDP ročně. Pro srovnání, budování železnice v letech 1870 až 1890 spolklo podle jeho propočtu průměrně 2,24 % HDP za rok.
Čísla jsou jen přibližná. Z 19. století nemáme úplně dobré statistiky a postup dalšího budování AI je jen projekce. Nemalá část projektů pravděpodobně nikdy nevznikne. O přesné hodnoty se tedy mohou vést spory.
Ekonom a bloger Noah Smith proto hádku o to, co bylo větší, označil za zbytečnou, i když zábavnou. Poselství je podle něj prosté: Jde o strašně moc peněz. Ať se počítá jakkoli, jde o první stavbu jediného odvětví srovnatelnou se železnicemi za posledních 150 let. V jejich případě ovšem nerozhodoval samotný objem peněz, ale spíše, o čí peníze šlo.
Kdo to platí
Když se stavba platí penězi akcionářů a nevyjde, klesnou ceny akcií a akcionáři přijdou o část vkladu. Když se platí dluhem, úroky jsou pevné, kdežto tržby ne, a zklamání může skončit neschopností splácet, která se přenese na věřitele.
Americký ekonom Hyman Minsky rozlišoval dlužníky, kteří splácejí z běžných příjmů, od těch, kteří si musejí pořád půjčovat znovu, aby mohli splácet staré dluhy. Finanční systém je podle jeho teorie tím křehčí, čím víc přibývá těch, kteří si musí stále půjčovat.
Až do loňska patřily investice do AI center většinou do té první, bezpečnější skupiny. Ještě loni v létě platili hyperscaleři, tedy firmy provozující obří sítě datových center (Amazon, Microsoft, Google, Meta a Oracle), stavbu hlavně z vlastní hotovosti.
Výdaje ovšem rostly rychleji než příjmy. V roce 2020 utratila pětice těchto firem za stavbu 97 miliard dolarů, tedy 38 centů z každého dolaru, který jim přinesl provoz. Loni to bylo 69 centů. Letos chtějí za stavbu utratit 800 miliard dolarů, zatímco provoz jim přinese 707 miliard, takže na každý dolar z provozu připadne 1,13 dolaru investic (čísla za letošek jsou plány firem a odhady analytiků, které shromáždil Van Nieuwerburgh).
Tentokrát vlaky jezdí plné
Proč jsou technologické firmy tak ochotné utrácet a půjčovat si? Protože peníze od zákazníků přibývají rychleji, než se čekalo. V tomto ohledu se rok 2026 od roku 1872 opravdu liší.
Umělá inteligence letos našla svou přitažlivost: „Killer app“, kvůli které ji lidé jsou ochotni kupovat. Jde o agentní modely ve spojení s nástroji, jako je Claude Code Codex, které našly rychlé uplatnění především při psaní softwaru a v dalších částech IT odvětví (a rychle si hledají další uplatnění).
Roční příjmy společnosti Anthropic vzrostly z jedné miliardy dolarů na konci roku 2024 na devět miliard na konci roku 2025. Ale mezi červencem 2025 a červencem 2026 už přesáhly 65 miliard dolarů.
Šéf Anthropic Dario Amodei v květnu na vývojářské konferenci řekl, že se firma připravovala na desetinásobný roční růst, ale v prvním čtvrtletí zaznamenala (v ročním přepočtu) osmdesátinásobný, a proto jí chybí výpočetní kapacita.

Americké dráhy na začátku 70. let 19. století měly naopak problém v tom, že neměly koho vozit: Z příliš velké části vedly kraji, kde prostě nebydlelo dost lidí. AI sektoru zákazníci nechybí. Otázkou ale je, zda to vydrží.
Van Nieuwerburgh spočítal, kolik by musela datacentra postavená do roku 2032 vydělávat, aby investorům přinesla výnos 10 procent ročně. Vyšlo mu zhruba 3,55 bilionu dolarů ročně, asi 8,8 procenta amerického HDP v roce 2032. Když se za výchozí bod vezme 100 miliard dolarů, které letos dohromady utrží OpenAI a Anthropic, musely by tržby do roku 2032 vzrůst pětatřicetkrát, tedy o 81 procent každý rok.
Cena není nereálná, dnes se takové peníze za pronájem čipů platí. Autor se proto spíše ptá, jestli je na trhu skutečně poptávka po 188 gigawattech nové kapacity. A co se stane s cenami, až se na trh všechna ta kapacita dostane.
Britští investoři během železniční mánie ve 40. letech 19. století sázeli na to, že tržby drah vzrostou ze šesti milionů liber v roce 1845 na 60 milionů o pět až sedm let později, jak spočítal matematik Andrew Odlyzko z Minnesotské univerzity. Dočkali se 15 milionů.
Umělá inteligence potřebuje růst 35násobný. Jenže skutečný růst se letos na podzim zpomalil. Anthropic utržil ve třetím čtvrtletí 16,8 miliardy dolarů, o 45 % víc než ve druhém, zatímco mezi prvním a druhým čtvrtletím rostl o 147 %.
Rok dluhu
Mezeru mezi tím, co je třeba utratit dnes, a tím, co se vydělá zítra, je potřeba něčím překlenout – firmy na to používají dluhy. Například Alphabet, Amazon, Meta a Oracle prodaly do 13. října dluhopisy v hodnotě přes 228 miliard dolarů, více než dvojnásobek celého loňského roku.
Firmy si přitom chtějí jít na trh pro další peníze. Šest největších stavitelů datových center včetně SpaceX má v roce 2027 investovat 1,3 bilionu dolarů, asi o polovinu víc než letos, odhaduje agentura S&P Global. Analytici banky BNP Paribas čekají, že stavitelé velkých AI center příští rok prodají dluhopisy za zhruba 400 miliard dolarů. Kupci se zatím vždy našli, BNP se ovšem ptá, zda to vydrží.

Část dluhu navíc v účetnictví velkých IT firem zatím není na první pohled k vidění. Analýza The Wall Street Journal (WSJ) napočítala čtyřem největším firmám (Microsoft, Alphabet, Amazon a Meta) přes jiné společnosti skryté budoucí závazky za 2,4 bilionu dolarů. Většinou jde o slíbené platby za pronájmy a nákupy čipů v příštích letech. Van Nieuwerburgh v září novinářům řekl, že neprůhlednost účelových společností, vytvořených pro zakrytí těchto výdajů, mu trochu připomíná hypoteční krizi let 2007 až 2009.
I kdyby na trhu byl opravdu problém, velké společnosti ho nepocítí jako první. Spíše zasáhne menší společnosti pod nimi, které se na stavbě center nějak podílejí. Někteří pozorovatelé hledí s obavami na potíže firmy CoreWeave, která pronajímá výkon grafických čipů velkým technologickým firmám a provozuje 51 datových center. V podstatě funguje tak, že si pronajímá datacentra dlouhodobě a pak je na kratší dobu nabízí například firmám Meta, Microsoft či OpenAI za vyšší ceny.
Výnos z jejích dluhopisů v polovině října překročil 15 procent. Investoři tak odhadují, že existuje více než 60procentní pravděpodobnost, že firma nedostojí závazkům.
Zda situace CoreWeave předznamenává hlubší potíže, nebo zůstane výjimkou, dnes nikdo neví. Je ale pozoruhodné, kolik přísad katastrofického receptu z roku 1873 tu už máme: užitečnou technologii i investice předbíhající příjmy (byť rychle rostoucí). Zbývá čtvrtá: vnější šok.
Válka, sazby a cizí peníze
Válka s Íránem, která začala 28. února, uzavřela Hormuzský průliv a zdražila ropu. Mezinárodní měnový fond čeká letos celosvětovou inflaci 4,7 procenta. Na finančních trzích rizikové přirážky na dlouhodobých úrocích pravděpodobně přiškrtí přísun kapitálu z Perského zálivu do zbytku světa.
Stejně jako kdysi byly evropské peníze motorem pro stavbu amerických železnic, jsou dnes v americké AI angažované peníze z celého světa. Athanasios Vamvakidis z MMF při představení říjnové zprávy o finanční stabilitě uvedl, že zbytek světa je vůči následkům problémů americké ekonomiky, zejména v oblasti AI, zranitelnější víc než kdykoli dřív.

V jiných ohledech se rok 2026 od roku 1873 liší. Hlavními dlužníky je dnes několik obrů s velkými příjmy místo stovek chatrných železničních společností. Většina stavby datacenter se pořád platí z hotovosti a akcií, kdežto americké dráhy stály ze tří čtvrtin na dluhopisech. Zákazníci platí. A Spojené státy mají centrální banku, která v krizi může půjčit, když nikdo jiný nechce; v roce 1873 žádnou neměly.
Je tu ale další háček. Jednou položené koleje sloužily desítky let. Grafické procesory, které tvoří dvě třetiny nákladů, ekonomicky zastarají za tři až šest let. Kdyby vydržely jen tři roky, potřebné tržby by podle Van Nieuwerburgha vyskočily z 3,55 na 5,7 bilionu dolarů ročně. Po případném krachu AI infrastruktury by navíc zbylo méně než po železnicích – jen budovy, přípojky k síti a elektrárny.
Kdo zaplatí případný pád?
Nechci tvrdit, že znám budoucnost a hrozí nám opravdu vážné potíže. Nejistá poptávka, rychlé změny technologie, potíže s výstavbou a vysoké zadlužení ale dohromady vytvářejí skutečné riziko v případě, že trh přestane být vůči AI tak optimistický jako dosud.
Varování už přicházejí otevřeně i od investorů samotných. V říjnovém průzkumu Bank of America mezi správci fondů čekalo 45 procent dotázaných, že příští rok vznikne AI bublina. Podíl těch, kteří mají technologické akcie v portfoliu nad běžnou váhou, přitom za měsíc vzrostl (v čistém vyjádření) ze 30 na 37 procent.
Stejně jako v případě AI bezpečnosti přitom platí, že nikomu se nechce zpomalit. A vysvětlují to také ekonomické modely. I když firmy vědí, že odvětví jako celek investuje příliš, mají stejně silnou motivaci vsadit všechno – protože vítěz nejspíše přežije následný pád a sebere vše.