


Článek
Hedgeové fondy už dávno nejsou jen hřištěm pro pár miliardářů a finančních mozků z Wall Street. Podle nové analýzy Mezinárodního měnového fondu se objem aktiv v jejich správě od roku 2013 ztrojnásobil na zhruba 13 bilionů dolarů. Po započtení různých finančních derivátů a dalších finančních pozic dosahuje jejich hrubá nominální expozice přibližně 40 bilionů dolarů. Na trhu s americkými státními dluhopisy například loni podle Mezinárodního měnového fondu (MMF) měly podíl kolem devíti procent.
Z perličky pro bohaté významným hráčem
Důvodem růstu objemu kapitálu v těchto fondech není jejich výjimečná výkonnost v posledních letech. Většina jich totiž zaostávala třeba za hlavními akciovými indexy. Proč tedy roste jejich obliba? Důvodem je především svoboda. Na rozdíl od klasických investičních fondů nejsou ty hedgeové svázané stejnými limity a mohou kombinovat dlouhé i krátké pozice (tedy sázky na růst ceny, respektive její pokles), deriváty, finanční páku nebo investice do méně likvidních aktiv.
V době, kdy v hlavních akciových indexech často dominuje jedno odvětví nebo jen pár největších firem, hledá část investorů alternativu, aby se zajistila proti riziku, které je spojené například s velkou koncentrací nebo s jedním investičním příběhem. Proto ostatně hedgeové fondy vznikly, vždyť samotné slovo hedge znamená zajištění.
Odhlédněme od toho, že řada hedgeových fondů – kvůli tlaku na to, aby dokázaly výnosově konkurovat rychle rostoucímu akciovému trhu – má v portfoliích významně zastoupena i ta nejpopulárnější burzovní jména, a uvažujme primárně o těch, které na to jdou jinak.
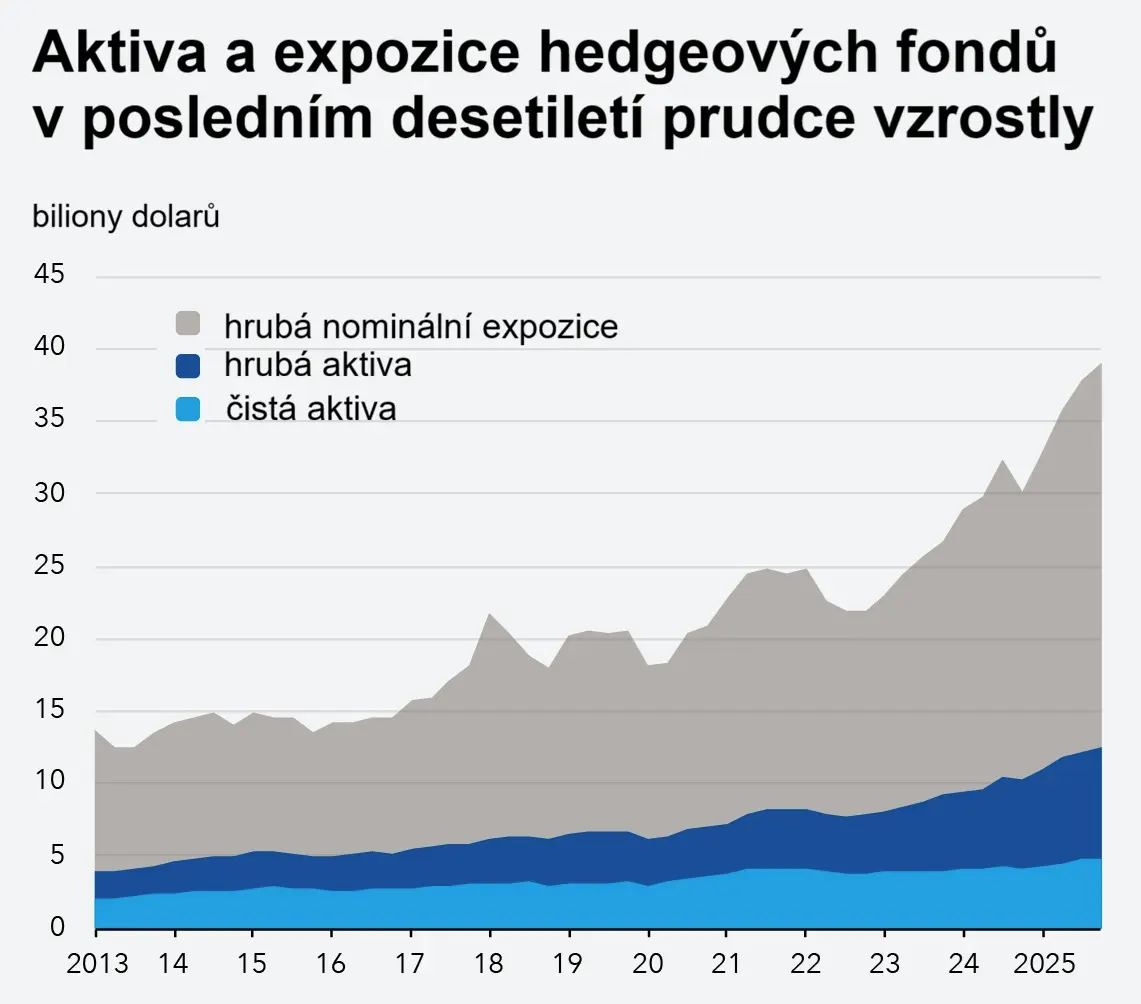
Objem aktiv v hedgeových fondech roste.
V klidných dobách je pro finanční systém užitečné, že někdo investuje odlišně od většiny. Tyto fondy dodávají trhům likviditu, čímž pomáhají určovat „správnou“ neboli „férovou“ cenu aktiv a přebírají na sebe část rizik, která by jinak zůstala na bankách nebo jiných investorech.
Co funguje v klidu, může v krizi selhat
Právě tyto vlastnosti, které z hedgeových fondů dělají užitečné hráče na finančním trhu, z nich mohou v krizové době udělat urychlovač problémů. Hedgeové fondy totiž na rozdíl od klasických podílových fondů nebo ETF mohou obchodovat takzvaně na margin. To znamená, že nakupují aktiva i za vypůjčené peníze, aby mohly ovládat větší pozici, než odpovídá jejich vlastnímu kapitálu.
Starosti začnou v momentě, kdy daný fond obdrží takzvaný margin call. Ten nastane, když hodnota dané investice klesne natolik, že věřitel (ten, kdo fondu půjčil) požaduje od dlužníka doplnění vlastních peněz nebo nějaké dodatečné zajištění půjčky. Fond pak musí prodávat aktiva, a to často pod tlakem, rychle, a tedy i levně. Když se taková situace týká najednou více fondů, z jejich jednotlivých obchodních ztrát se může stát širší tržní problém.
Jak se vyznat ve fondech?
- Hedgeový fond: Jde o investiční fond, který má obvykle výrazně volnější pravidla než běžné fondy. Může sázet na růst i pokles cen, využívat deriváty nebo investovat do méně likvidních aktiv. Investor drží podíl ve fondu, ne samotná aktiva, jež nakupuje fond.
- Podílový fond: Nástroj určený širšímu spektru investorů. Pravidla toho, do čeho a jak může investovat, jsou přísnější než u hedgeových fondů. Typicky nakupuje akcie, dluhopisy nebo třeba nemovitosti. Rozlišují se otevřené podílové fondy (OPF) a fondy kvalifikovaných investorů (FKI). OPF jsou určené širokému okruhu investorů a podléhají poměrně přísným pravidlům, zatímco FKI jsou pro zkušenější a majetnější investory a mají volnější investiční strategii a větší prostor pro rizikovější aktiva.
- ETF: Fond obchodovaný na burze stejně jako běžná akcie. Obdobně jako podílový fond sdružuje peníze investorů, ale tyto jeho podíly se na rozdíl od těch u jiných typů fondů obchodují na burze podobně jako akcie. Řada ETF kopíruje vybraný index nebo koš akcií z jednoho odvětví.
Riziko je logicky větší v případě, že fondy drží stejné nebo podobné pozice. Takzvané crowded trades, tedy obchody, které má zároveň otevřeno hodně investorů, mohou být dlouho velice výnosné, ale v okamžiku obratu se z nich stává pomyslné úzké hrdlo, kterým se chce prodrat ven spousta investorů najednou.
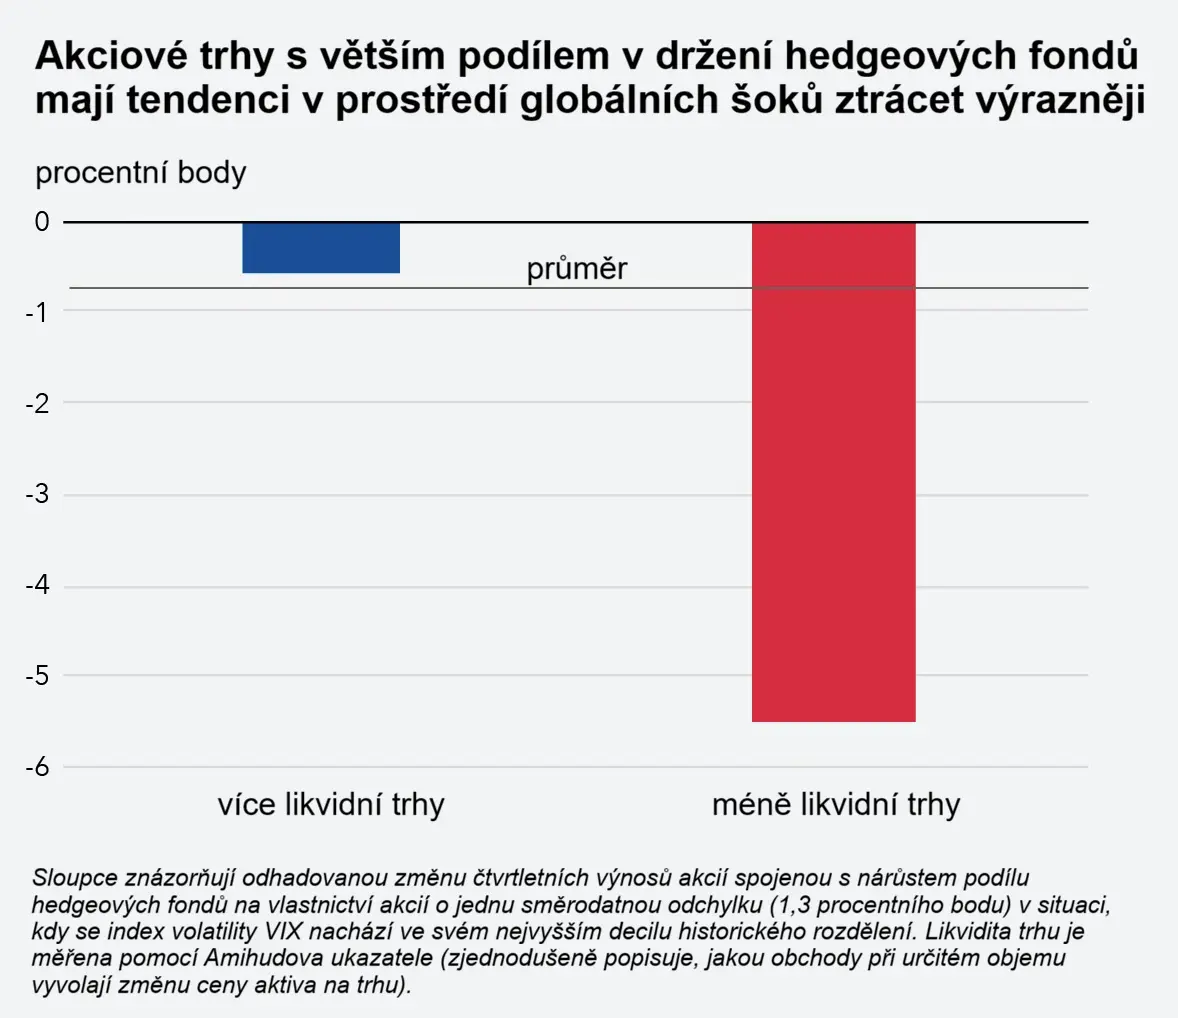
Trhy s větším podílem hedgeových fondů ztrácejí během šoků výrazněji.
Analýza MMF ukazuje, že ceny akcií nejvíce držených hedgeovými fondy v obdobích tržního stresu podstatně více kolísají a jejich nejhlubší propady jsou v průměru o čtyři procentní body hlubší než u akcií, které jsou v portfoliích fondů zastoupeny nejméně. Dopad se ještě zesiluje, pokud investoři zároveň začnou stahovat peníze z fondů.
Americké dluhopisy ukazují sílu finanční páky
Názorně je to vidět na trhu s americkými státními dluhopisy. Hedgeové fondy na něm využívají takzvané basis obchody. Během nich nakoupí dluhopis a současně sázejí proti souvisejícímu futures kontraktu nebo úrokovému swapu. Zisk z jednotlivého obchodu je malý, ale fondy ho vynásobí vysokou finanční pákou a krátkodobým financováním. Takový obchod pomáhá vstřebávat objemné emise amerického dluhu.
Banka pro mezinárodní platby (BIS) ovšem upozorňuje, že při prudkém růstu výnosů nebo zhoršení podmínek financování mohou být fondy nuceny pozice rychle uzavírat. V současném americkém prostředí se takové riziko jeví jako poměrně aktuální.
Hedgeové fondy se i proto stávají tématem pro regulátory. Šok totiž nemusí zůstat uvnitř jednoho fondu. Hedgeové fondy se často financují přes velké banky. Pokud fond utrpí velkou ztrátu, může tím trpět i jeho banka a následně proto omezit financování jiných klientů. BIS proto v posledních letech opakovaně varuje, že strategie hedgeových fondů, jež jsou do značné míry založené na různých typech půjček, mohou v období stresu proměnit relativně malý problém s financováním v řetězovou reakci napříč trhy.
Sázka na hedgeový fond nemusí být žádná výhra
Je otázka, do jaké míry o hedgeové fondy v investičním portfoliu vlastně stát. Jejich rostoucí význam totiž neznamená, že rostou i jejich výnosy. Široký index HFRI Fund Weighted Composite, který sleduje celý sektor, loni vzrostl zhruba 12,6 procenta. Americký akciový index S&P 500 včetně dividend vydělal hrubého 17,9 procenta.
Jenže úkolem hedgeových fondů není porážet akciový index, ale vydělávat i tehdy, když akcie ztrácejí, a především nabídnout investorům jiný průběh výnosů než klasické portfolio složené z akcií a dluhopisů.
Správci hedgeových fondů se proto snaží hledat příležitosti, které nejsou závislé na vývoji celého trhu. „Hledají a doručují takzvanou alfu, tedy výnos, který není navázaný na zbytek trhu, který s ním nekoreluje,“ říká Ján Hladký, portfolio manažer z J&T Banky.
Důležitější než konkrétní rok, kdy trhy rostly, proto může být pohled na období, kdy se jim nedařilo. Během finanční krize v roce 2008 ztratil HFRI Fund Weighted Composite 19 procent, zatímco index S&P 500 včetně dividend odepsal zhruba 37 procent. V roce 2022 pak hedgeový index klesl o 4,3 procenta, zatímco S&P 500 ztratil 18,1 procenta.
Hedgeové fondy při minulých velkých propadech akciového trhu dokázaly ztráty v průměru tlumit. Neznamená to ale, že totéž musí platit při každém příštím otřesu. Finanční analytik Raymond Kerzérho upozorňuje, že přínos hedgeových fondů pro diverzifikaci závisí na konkrétní strategii.
Využívání finanční páky, derivátů a sázek na pokles cen může vedle výnosů přinášet i extrémní ztráty, které běžné ukazatele rizika nemusí dostatečně zachytit. Záleží i na tom, zda fond nesází na stejný vývoj jako velká část ostatních investorů. Některé strategie mohou při prudkém výprodeji vydělat, jiné naopak mohou kvůli páce a nucenému uzavírání pozic přispět k jeho prohloubení.
Jak funguje finanční páka?
Finanční páka znamená, že investor používá vypůjčené peníze nebo jiné formy financování, aby mohl ovládat větší objem aktiv, než odpovídá jeho vlastnímu kapitálu. Tím násobí potenciální výnos, ale stejně tak i případnou ztrátu.
Například při finanční páce 3:1 investor s každou korunou vlastního kapitálu ovládá hned tři koruny. Při investici vlastních 100 tisíc korun si dalších 200 tisíc půjčí a zainvestuje 300 tisíc. V případě zhodnocení investice o 10 procent je celkové navýšení 30 tisíc. Investor vrátí 200 tisíc a má zhodnocení celých 30 tisíc, tedy 30 procent.
Pokud ovšem hodnota investice klesne o 10 procent a investor chce obchod ukončit, pracuje s kapitálem v objemu 270 tisíc. Z toho 200 tisíc musí vrátit a zbyde mu 70 tisíc. Realizuje tedy ztrátu ne 10 procent, ale 30 procent neboli 30 tisíc korun.
Při hluboké ztrátě při pákovém obchodu tak dokonce může nastat situace, kdy je investor při ukončení obchodu nucen ještě doplácet nad to, co původně investoval. V případě uvedené investice by například při poklesu o 40 procent dosáhla celková ztráta 120 tisíc korun, a investor by tak musel ještě doplatit 20 tisíc. Jeho ztráta by tak dosáhla 120 procent.
Hedgeové fondy jsou tak pro trh stále důležitější z hlediska dodávání likvidity, a tedy i takzvané efektivity trhu. Jejich rostoucí význam ale neznamená, že jsou automaticky stabilizátorem Wall Street a dalších burz. V klidných dobách mohou dodávat obchodování potřebný objem a pomoci cenám hledat „správnou“ úroveň. Když se ale burzovní vítr otočí, stejná volnost, zmíněná finanční páka a schopnost rychle měnit pozice mohou působit opačně.
A tak by si třeba i někdo, kdo investuje pouze do akcií a dluhopisů, měl uvědomit, že ho hedgeové fondy ovlivňují, i když v nich samotných nemá zainvestovanou ani korunu. Čím větší jsou jejich pozice na trzích a čím více jsou mezi sebou propojené, tím větší může být jejich vliv na to, jak rychle a jak hluboko se trh při příštím šoku pohne.
Neplést s fondy kvalifikovaných investorů
Hedgeový fond tedy není synonymem pro sázku proti trhu ani pro pojištění proti burzovnímu armagedonu. Je to spíše další vrstva finančního systému, která v dobrých časech pomáhá trhu fungovat, v těch méně příznivých může jeho problémy zvýraznit.
Hodí se ještě dodat, že tento typ fondů zpravidla nevyužívají běžní drobní investoři. Hedgeové fondy bývají nákladnější a peníze v nich zpravidla nejsou dostupné tak rychle jako například ty zainvestované pomocí ETF. Přímá investice do klasického hedgeového fondu bývá navíc pro běžného českého investora celkem obtížná. V praxi totiž řada těchto fondů cílí na kvalifikované nebo profesionální investory a stanovuje si poměrně vysokou minimální investici.
Pokud má například fond v Česku právní formu fondu kvalifikovaných investorů, musí investor zpravidla splnit podmínky pro status kvalifikovaného investora. Zákon u nás počítá mimo jiné s minimální investicí 125 tisíc eur, případně za určitých podmínek alespoň jednoho milionu korun.
To ovšem neznamená, že se český investor s menším kapitálem k hedgeovým strategiím vůbec nedostane. Může do nich investovat nepřímo prostřednictvím některých veřejně nabízených fondů nebo ETF, které využívají strategie podobné hedgeovým fondům, případně prostřednictvím fondů, jež mají přístupnější strukturu než klasické FKI. U konkrétního fondu je proto vždy potřeba sledovat jeho právní formu, investiční strategii a podmínky pro vstup.