


Článek
Investoři na americkém akciovém trhu mají už léta poměrně jasno v tom, kam chtějí dávat peníze. Energetika, tedy ropné a plynárenské firmy, mezi jejich favority rozhodně nepatří.
Technologické firmy mají v indexu S&P 500 podíl zhruba 40 procent, zatímco energetické společnosti pouhá tři procenta. V indexu Dow Jones Industrial Average má energetika pouze jednoho zástupce, konkrétně Chevron, a v Nasdaq-100 není zastoupena vůbec.
Přitom energetika kdysi tvořila přes čtvrtinu indexu S&P 500. Na konci roku 1980, v době ropných šoků a prudkého růstu cen surovin, její váha dosahovala až 29 procent. Její podíl postupně spadl až ke dvěma procentům, nyní se jen mírně zotavil na asi tři procenta.
„Investoři jako kdyby si řekli, že akcie energetických firem nepotřebují,“ říká zakladatel analytické platformy TrendLabs J. C. Parets. A právě v tom vidí příležitost. „Pokud se energetice bude dařit a investoři začnou její zastoupení v portfoliích zvyšovat, poptávka po akciích z odvětví může dále růst,“ doplňuje.
Rekordy navzdory nízké váze
Burzovně obchodovaný fond Energy Select Sector SPDR uzavřel uplynulý týden na rekordních 68,24 dolaru. Od začátku roku tak přidává téměř 53 procent a za posledních pět let je o 138 procent výše. To na nezájem investorů nevypadá.
„Energetika posouvá rekordy, v hlavním americkém indexu je ale stále téměř neviditelná. Důvodem je obrovská tržní hodnota technologických firem, která podíly společností z jiných sektorů výrazně omezuje,“ vysvětluje Parets.
A argumentuje také dlouhodobějším komoditním cyklem. „Myslím si, že dělají chybu,“ říká o investorech, kteří se ropě a plynu v rámci portfolia vyhýbají. „Nikde není psáno, že svět neprochází dalším komoditním supercyklem, tedy obdobím, kdy ceny surovin rostou řadu let. Doprava, průmysl, vytápění, ale třeba i dodávky energií pro datová centra přitom bez energetických společností mohou fungovat jen sotva.“
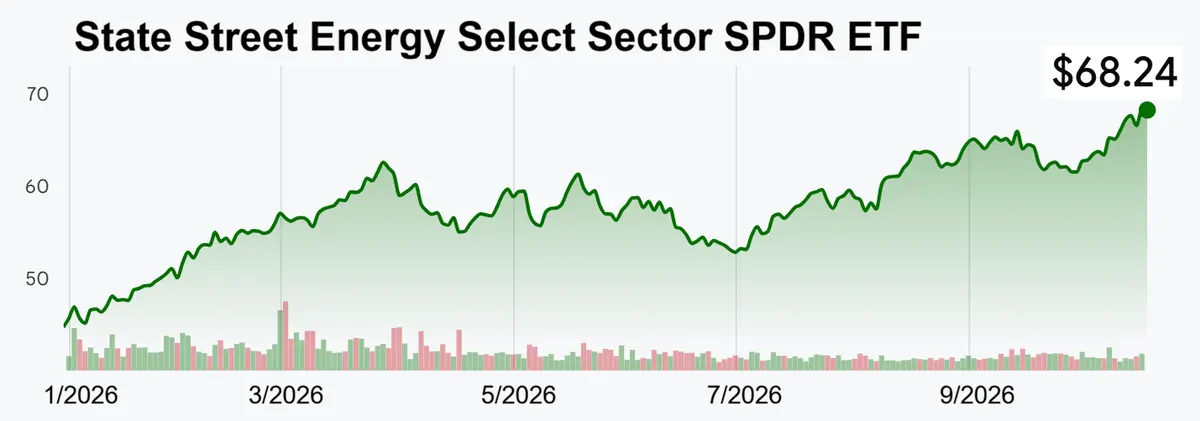
Akcie ze sektoru energetiky v USA jsou na novém cenovém rekordu.
Parets přitom netvrdí, že by lidé měli prodávat technologické tituly a veškerý kapitál přesměrovávat do energetiky. „Určitě ale má smysl si znovu promyslet, kolik titulů z energetického odvětví máte v portfoliu. A v případě indexových investorů mít na paměti, že jich mají možná zbytečně málo,“ doplňuje zkušený obchodník.
Zisky rostou, analytici sektoru věří
O zajímavé příběhy a příležitosti přitom není nouze. ExxonMobil v pátek 16. října uvedl, že vyšší rafinérské marže mohou k jeho zisku za třetí čtvrtletí přidat 4,5 miliardy dolarů oproti předchozímu kvartálu.
Analytik z BMO Capital Markets Phillip Jungwirth odhadl, že upravený čistý zisk rafinérské divize by mohl dosáhnout 8,5 miliardy dolarů, tedy více než dvojnásobku oproti předchozím třem měsícům. Nižší průměrná cena ropy Brent by sice měla zisk z těžby naopak snížit o 1,3 miliardy dolarů, i tak ale trh ocenil výhled ExxonMobilu pátečním růstem o téměř 2,5 procenta na nový rekord.
Růst cen akcií v sektoru provází zlepšování investičních doporučení. Dobrým příkladem jsou akcie Occidental Petroleum, u nichž analytici Roth MKM v pátek zvýšili doporučení z neutrálního na nákupní a stanovili cílovou cenu 70 dolarů. O den dříve Morgan Stanley zvýšila cílovou cenu na 71 dolarů, byť stále pouze s neutrálním doporučením. UBS pak 14. října posunula cílovou cenu ze 67 na 73 dolarů.
V rámci začínající výsledkové sezóny za třetí čtvrtletí analytici očekávají meziroční zvýšení zisků na akcii v odvětví energetiky o 128 procent, na konci září vyhlíželi růst „pouze“ o 115 procent. Od sektoru tak trh očekává jednoznačně největší zlepšení oproti loňsku.
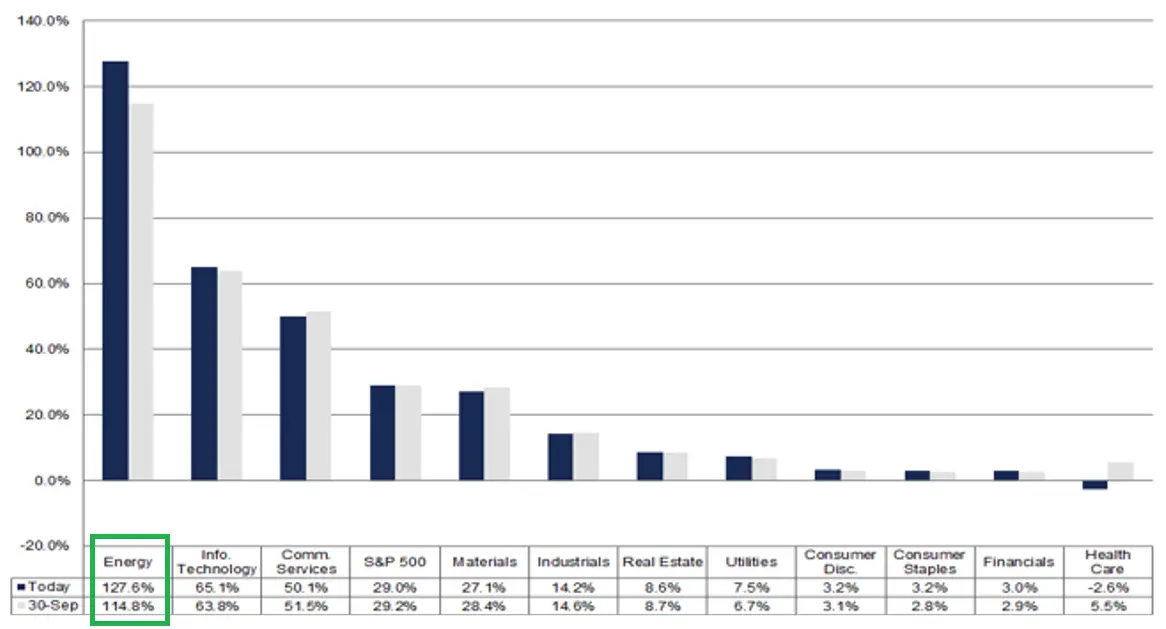
V americkém sektoru energetiky se očekává největší meziroční růst zisků.
A odvětví nesílí jen v USA. Například francouzská společnost TotalEnergies ve čtvrtek 15. října uvedla, že její rafinérská marže ve třetím čtvrtletí dosáhla 33,2 dolaru za barel oproti 13,5 dolaru ve druhém čtvrtletí a 8,4 dolaru před rokem. Cash flow z rafinace a chemické výroby by se tak mohlo zdvojnásobit na zhruba čtyři miliardy dolarů. Výrazně vyšší marže hlásí i další velcí zpracovatelé v Evropě.
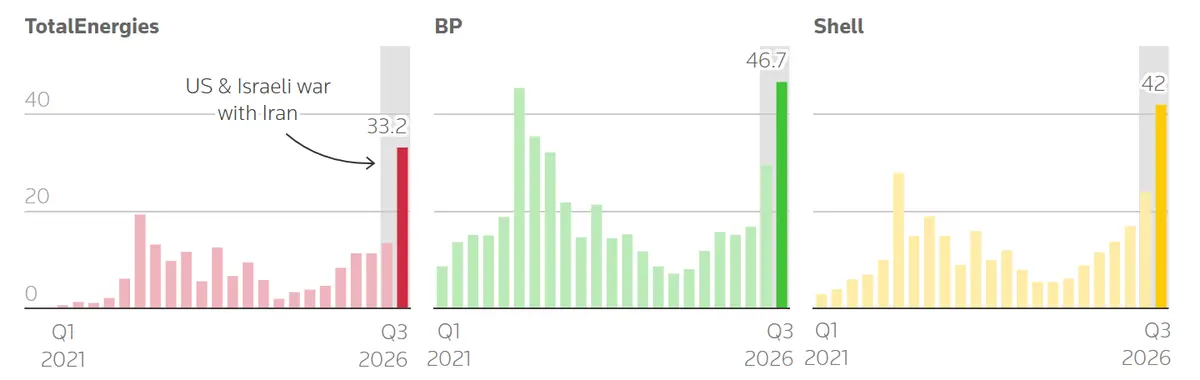
Válka s Íránem vyvolala prudký růst rafinérských marží evropských energetických společností.
Ropa nemusí zůstat drahá
Optimismus nicméně není všeobecný. Mezinárodní energetická agentura (IEA) ve výhledu zveřejněném 14. října předpokládá, že světová poptávka po ropě letos klesne v průměru o 2,6 milionu barelů denně. Vysoké ceny pohonných hmot a horší ekonomický výhled totiž omezují spotřebu.
Zosobnění amerického naftového magnáta, slavný J. R. Ewing, by byl v současnosti nadšený. Akcie jeho byznysu slibně rostou.
„Současné napětí na trhu souvisí mimo jiné s výpadky dodávek a geopolitickými riziky, jejichž dopad může odeznít,“ připomíná analytik Antonio Di Giacomo z XS.com. „Případné udržení ceny ropy WTI nad hranicí 100 dolarů za barel by posílilo vnímání tlaku na nabídku suroviny, byť by samozřejmě automaticky nezaručovalo další růst cen a s nimi zisků ropných společností.“
Stejně tak Paretsovo upozornění na nadále nízký podíl ropných a plynárenských společností v hlavních amerických indexech není předpovědí dalšího růstu cen jejich akcií. Ukazuje ale na jistou možnou nerovnováhu v portfoliích stále většího množství investorů, kteří nakupují indexové fondy sledující celý trh.
Jak vybrat odolné energetické firmy
A jaké společnosti má smysl mít na pomyslném investičním radaru? Odborníci zmiňují zejména ty s nízkým zadlužením, konkurenceschopnými náklady na těžbu a schopností vracet peníze akcionářům.
Konkrétně S&P Global ve svém výhledu na letošní rok zdůraznila preferenci kvalitnějších firem se silnou rozvahou a odolným volným peněžním tokem. Z velkých společností zmínila ExxonMobil a Chevron, mezi nezávislými producenty EOG Resources, Diamondback Energy a ConocoPhillips. Příležitosti vidí také u producentů zemního plynu, jako jsou Expand Energy nebo EQT.
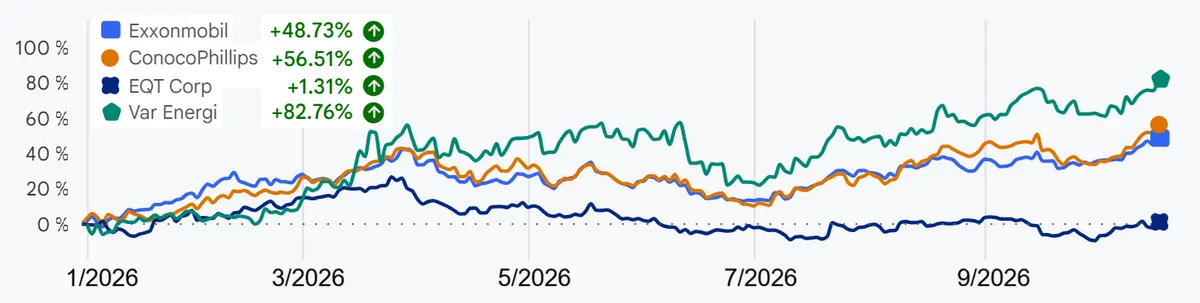
Akciím v odvětví ropy a plynu se letos nadále daří.
Investiční stratég Ruben Dalfovo ze Saxo Bank doporučuje vedle zadlužení sledovat také náklady na produkci, investiční disciplínu a udržitelnost dividend. Zatímco ExxonMobil, Shell nebo TotalEnergies mají diverzifikované podnikání, Occidental Petroleum nebo norská Vår Energi jsou citlivější na vývoj samotných cen komodit.
„Vyšší ceny sice krátkodobě pomáhají celému sektoru, při jejich poklesu se ale rozdíly mezi firmami výrazně projeví,“ napsal ve své zářijové poznámce pro klienty banky.
Dlouhodobou perspektivu pak zdůrazňují analytici z Wood Mackenzie. „Vysoké ceny zmírňují finanční tlak, neřeší ale budoucí pokles těžby. U 155 sledovaných producentů mimo blízkovýchodní státní ropné společnosti očekáváme v letech 2030 až 2040 průměrný pokles produkce o 30 procent,“ říká Tom Ellacott.
V energetickém sektoru tak aktuálně vysoké ceny ropy vytvářejí krátkodobé až střednědobé příležitosti, dlouhodobí investoři by ale neměli zapomínat na dlouhodobou tendenci k odklonu od fosilních paliv. Zásadní v horizontu let proto bude, jak jednotlivé společnosti nahradí postupně ubývající těžbu novými projekty a zvýší efektivitu. Výhodu by v tom měly mít podniky, které současný silný komoditní cyklus přetaví v udržitelné peněžní toky. A s nimi i jejich akcionáři.