
Článek
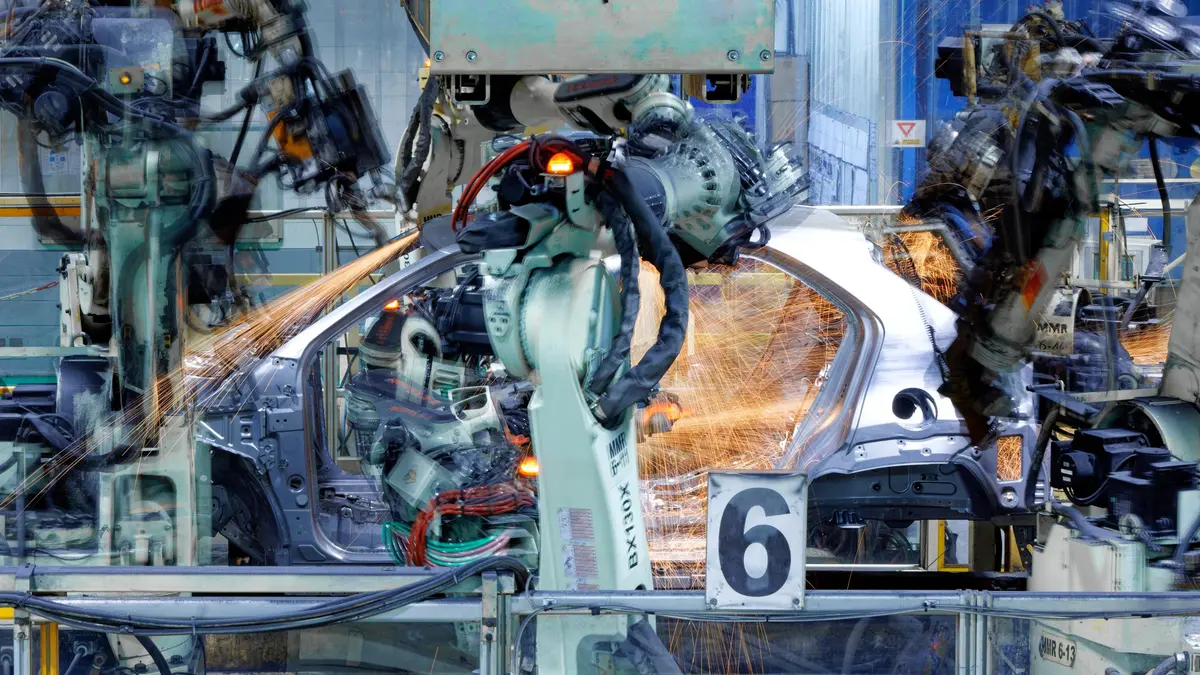
Z médií snadno získáme dojem, že se evropský automobilový průmysl hroutí. Čínská konkurence, drahé energie, zavírání továren, vyhrocené diskuze s odbory, pomalejší nástup elektromobilů. Jde o dlouhodobé výzvy, na které se odvětví musí adaptovat. Obraz odvětví, které kdesi v odstavném pruhu jen čeká na svůj konec, ovšem neodpovídá realitě.
Ze studie, kterou mezinárodní tým EY Automotive pod česko-německým vedením zpracoval pro Evropské sdružení výrobců automobilů (ACEA), vyplývá, že posilování odolnosti vyžaduje cílené investice a podporu jeho průmyslového ekosystému. Konkrétní projekty ukazují, že automobilky a jejich dodavatelé se snaží posílit svoji odolnost a udržet si svou konkurenceschopnost i v dalších desetiletích. Zda se jim to podaří a zachrání tak automotiv, který je právě pro Česko klíčový, ale nezáleží jen na nich.
Průmysl ví, kde je jeho slabé místo
Když pomineme náklady na práci a energie, které jsou v Evropě jedny z nejvyšších a s nimiž dlouhodobě výrobci musejí počítat, poslední léta odhalila závažnější slabinu. A tou je závislost na mimoevropských dodávkách a dodavatelích. Na to se zaměřila naše studie, která ukázala, že nejcitlivějším bodem evropského automobilového průmyslu není přístup k surovinám, ale jejich zpracování. U šesti z deseti hodnocených materiálů a komponent je nejrizikovějším článkem rafinace a zpracování, nikoli těžba. Evropě chybějí hlavně kapacity a kompetence na výrobu magnetů, čištění kovů nebo výrobu čipů. A právě sem teď míří masivní investice.
Od magnetů po čipy: Evropa buduje vlastní kapacity
Studie zmapovala desítky projektů, které pomohou přispět ke snížení evropské závislosti na mimoevropských dodavatelích. V estonské Narvě se vyrábějí magnety pro elektromotory (magnety NdFeB) a závod má počáteční výrobní kapacitu přibližně 2 000 tun ročně s plánovaným rozšířením přibližně na 5 000 tun ročně. Ve francouzském Lacq vzniká závod na zpracování a recyklaci vzácných zemin, pro který firma Caremag zajistila financování ve výši 216 milionů eur, další se připravuje v Polsku. V Řecku se chystá výroba galia při zpracování bauxitu s podporou Evropské investiční banky. Belgická Umicore plánuje investici 400 milionů eur s cílem postavit závod na recyklaci a rafinaci kovů. Německá Wacker Chemie spustila za více než 300 milionů eur linku na čištění ultračistého polysilikonu pro polovodiče. Do automatizace se investuje i u kabelových svazků, které se dnes montují převážně ručně.

Investice potřebují předvídatelné podmínky
Evropský automobilový průmysl nic nevzdává, ale potřebuje institucionální podporu. Jde o cílenou práci na střední části dodavatelského řetězce, tedy na zpracování surovin a výrobě komponent, kde je závislost Evropy nejsilnější. Nikdo přitom nemluví o úplné soběstačnosti, ta není realistická. Cílem je mít v klíčových místech dost vlastních kapacit a dost různých partnerů, aby se snížilo riziko, že výpadek jednoho dodavatele zastaví výrobní linky.
Mezi hlavní překážky podle studie patří čas a nejisté podmínky. Příprava, povolování a realizace zpracovatelských projektů se často počítají na roky. Rozšíření kapacit u nejkritičtějších vstupů často zabere víc než pět let, protože kromě povolení a výstavby zahrnuje i technické ověření a schválení pro automobilovou výrobu. Evropská výroba magnetů se i přes cíle evropského nařízení o kritických surovinách (CRMA) obtížně vyrovnává čínským cenám a potřebuje podmínky podporující její konkurenceschopnost. Vedle potřeby nejpokročilejších čipů je pro automobilový průmysl důležité zajistit také dostupnost „masově“ vyráběných čipů zavedenými technologiemi a výkonových polovodičů.
Spoléhat jen na sílu trhu přitom nejde. O stejné vstupy automobilky stále více soupeří s výrobci čipů pro umělou inteligenci, s datovými centry a s energetikou. Třeba u galia a germania připadají na automobilový průmysl jen zhruba 3 % konečné poptávky. Automobilky jsou zde totiž relativně malým zákazníkem, což omezuje jejich schopnost samostatně ovlivňovat rozvoj nabídky. O to důležitější jsou dlouhodobá partnerství, odběrové závazky a koordinované vytváření podmínek pro investice, kde opět veřejný sektor hraje stěžejní roli.

Jako u energetiky
Zpracovatelské závody a továrny na magnety vyžadují vysoké počáteční investice a dlouhodobý investiční horizont. Časté změny pravidel jejich financování komplikují. Podobně jako v energetice může dlouhodobě předvídatelný rámec, jistota budoucí poptávky a přiměřené sdílení rizik usnadnit financování strategických průmyslových kapacit.
Strategické kapacity pro automobilový průmysl si zaslouží stejný přístup. K tomu je ještě potřeba rychlé a předvídatelné povolování a opatření podporující jistotu budoucí poptávky, které mohou přilákat soukromý kapitál. Evropa i její členské státy by měly s automobilovým průmyslem jednat jako s partnerem, ne jako s pacientem, kterého je potřeba buď zachraňovat, nebo nechat odejít.
Pro Česko, jehož ekonomika na výrobě aut a jejich dílů výrazně závisí, to platí dvojnásob. Firmy ukazují, že vědí, co dělat. Teď je důležité, aby stát a Evropská unie dokázaly jednat stejně předvídatelně a přitom rychle.