


Článek
Úspěch v politice se dostavuje různým způsobem. Někdy stačí umět lidem přesvědčivě namluvit svou verzi pravdy. Jindy – v lepších případech – jde o to, jak srozumitelně politik umí svůj výklad podat a vyhmátnout složité věci.
Exministr financí Miroslav Kalousek už žádné hlasy nepotřebuje. Politiku jen glosuje, a tak může naplno rozvíjet talent číslo dvě. Jako teď o víkendu, když dobře ve zkratce objasnil omyly premiéra v jeho hodnocení České národní banky (ČNB).
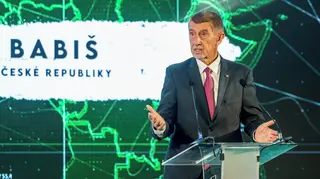
Andrej Babiš v pátek zveřejnil video o tom, proč mu jednání ČNB připadá „skandální“. Podobné věci říkal už během týdne, tady ale přitvrdil slovník, vzal si oblek, ukazovátko a flipchart a video natočil v práci na Úřadu vlády. S vlajkou v pozadí, patrně aby svému sdělení dodal na naléhavosti a serióznosti. Marně.
Babišovi se nelíbí zvedání úroků ČNB. Nemá totiž – z dobrých důvodů – na ČNB žádný vliv, tuto instituci řídí sedm lidí jmenovaných většinou minulým a v jednom případě současným prezidentem. Všude v civilizovaném světě se tato autonomie centrální banky ctí. Protože banka má v popisu práce jít proti populismu vlády, právě jako teď v Česku.
Ve čtvrtek svou hlavní sazbu zvedla na rovná čtyři procenta. Jde už o druhé letošní zvýšení, přičemž na začátku roku sazba činila 3,5 procenta. Babišovi to vadí a opírá to o často používané zjednodušení, že vyšší sazby ČNB přivodí další zdražení hypoték.
Jde o klasický a intuitivně docela přesvědčivý řetězec událostí: 1) ČNB zdražuje peníze, 2) komerční banky ji napodobí, 3) zdraží úvěry, včetně hypoték, 4) domácnosti a firmy zaplatí víc, 5) a to přece nemáme zapotřebí.
Celá tato konstrukce ovšem tentokrát hapruje. Pro současnou praxi je určující to, co plyne už z názvu základní úrokové sazby ČNB. Že jde o „dvoutýdenní“ úrok. V praxi funguje tak, že komerční banky si za ni mohou v ČNB uložit přebytky klientských peněz. Což hojně dělají, a tím na ně ČNB uplatňuje svůj vliv. Ale čtyři procenta jim ČNB garantuje jen na dva týdny.

Jedná se tedy o velmi krátkou fixaci. Naopak hypotéky se fixují minimálně na rok, obvykle na tři až pět let. Proto sazbu ČNB nelze brát jako ceník normálních klientských úvěrů. Aneb – jak správně říká Kalousek: „Sazby hypoték neurčuje repo sazba ČNB, ale odhad inflace za cca tři roky. Zvýšením sazeb ČNB inflaci brzdí, a tak proti autonomnímu vývoji hypotéky zlevňuje.“
Lze si to také představit jako jízdu v autě. Banky nastavují své sazby na delší dobu s ohledem na to, v jaké kondici bude řidič za zatáčkou. Řidič je česká ekonomika, zatáčka je inflační vlna, která se do Česka vrací mimo jiné skrze současný globální energetický šok. V zájmu bezpečného průjezdu a zdárného pokračování jízdy je teď třeba přibrzdit. Preventivně zakročit.
V politice leckdy vítězí politici, kteří pro svou oblíbenost udělají všechno. Takoví prevenci nefandí, naopak: Kdyby bylo na nich, klidně peníze natisknou a rozdají je. Po nás potopa, hlavně nic nebrzdit. A právě proto je tu centrální banka. „Hlavním cílem její činnosti je péče o cenovou stabilitu,“ praví ústava. Čili nejdříve vyléčit inflaci, byť za cenu krátkodobého brzdění, protože se zdražovacím bacilem v těle žádná ekonomika nikam nedojede.
Souvislosti:
Správná posloupnost vztahů mezi ČNB a hypotékami je následující: 1) ČNB zvýší sazby, protože cítí inflační tlaky (to nyní platí, příští rok se může inflace dostat i přes čtyři procenta), 2) trh to vyhodnotí jako důvěryhodný krok a uvěří, že se inflaci povede zkrotit, 3) klesnou nároky na delší úročení, 4) bankám se zlevní dlouhodobější financování, 5) hypotéky zlevní.
Teď se děje opak. Banky logicky nechtějí půjčovat levně, když se inflace bojí. Splátky musí pokrýt to, o co koruny kvůli inflaci ztratí na hodnotě. Proto je teď problém refixovat hypotéku pod pět procent. Banky se jistí, na povel z ČNB nečekaly.
V jednom má Babiš pravdu, a sice že v eurozóně jsou sazby nižší při vyšší inflaci. Jenže sazby centrálních bank se určují podle toho, aby srazily inflaci, která teprve přijde. V tom spočívá práce centrální banky: nedívat se do zpětného zrcátka, ale na silnici před sebou. V eurozóně – bráno v průměru za celý region – jsou vyhlídky příznivější. A pokud se to Babišovi tak líbí, nic mu nebrání, aby se k euru přihlásil.

Šéf ANO sliboval na billboardech levnější hypotéky a nekončící válka o Írán mu to kazí. Logicky se snaží hodit vinu na někoho jiného – na banky za jejich zisky či na ČNB. Ale ČNB jen dělá svoji práci. Před čtyřmi lety, když do jejího čela nastoupil Babišův podcastový pomocník Aleš Michl, se leckdo bál. Ale zdá se, že zbytečně, ČNB teď v těžší době funguje dobře.
Dobrým důkazem často bývá právě kolize s představami politiků. Ti by nejraději šlapali pořád na plyn, ať ekonomika klidně jede i s inflací. Budoucí náklady ať si vyžere někdo jiný. Když si Babiš stěžuje, je to úplně stejné jako úkolování Fedu ze strany Donalda Trumpa. Nebo když Václav Klaus spílal ČNB za vysoké úroky na konci 90. let, kdy ale šlo o to, že ekonomika potřebovala vyléčit z jeho neúspěchů.
I Kalousek měl jako praktik své slabiny, ale teď jako komentátor přichází vhod. Jeho hypotékový tweet obsahoval ještě jeden správný postřeh: „Přímým konkurentem hypoték je u bank výpůjční potřeba státu. Čím víc si bude půjčovat vláda, tím dražší budou hypotéky. Premiér ať proto kritizuje sám sebe, za drahé hypotéky může rozhodně mnohem víc než ČNB.“
I toto sedí. Stát si teď půjčuje víc a musí nabídnout takové úroky, o jaké si řekne trh složený z mezinárodních investorů. Domácí dluhopisy pro občany ani zdaleka nestačí. Desetileté obligace na trhu stojí letos už přes pět procent ročně, stejně jako hypotéky. A tuto věc má Babiš přímo ve svých rukách. Na rozdíl – díky bohu – od ČNB.