


Článek
Šéf Raiffeisenbank Igor Vida odmítá, aby stát zisky bank danil zvláštní sazbou. „Je to trestání úspěchu,“ říká v podcastu Ve vatě. Na Slovensku a v Maďarsku podle něj marže bank po zavedení sektorové daně ještě stouply.
Bankovnímu sektoru se v Česku v posledních letech daří. Samotná Raiffeisenbank loni vykázala čistý zisk 9,7 miliardy korun. Za první tři čtvrtletí letošního roku dosáhl zisk 7,6 miliardy korun, meziročně o tři procenta méně.
Dobrou kondici bankovního sektoru ilustruje také návratnost vlastního kapitálu. Ta se u českých bank podle dBanking Indexu společnosti Deloitte pohybuje aktuálně kolem 17 procent. Jinými slovy, banky dokážou na každých sto korun vlastního kapitálu vytvořit zhruba 17 korun čistého zisku.
Právě zisky bank přitom znovu přitahují pozornost politiků. Vláda - pod tíhou vysokého deficitu státního rozpočtu - opět otevírá debatu o možném sektorovém zdanění. Vida doufá, že k němu nakonec nedojde. Česko podle něj patří k zemím se stabilním a předvídatelným podnikatelským prostředím a byla by škoda ho narušit.
„Pro podnikání není tak důležité mít nízké daně nebo odvody, případně dotace od státu. Nejdůležitější je stabilita a předvídatelnost prostředí,“ říká.
Na výroky politiků o nadměrných ziscích bank reaguje nelibě. Premiér Andrej Babiš (ANO) například v rozhovoru pro Blesk uvedl, že „lidé vědí, komu dávají peníze a kdo má nadměrné zisky i z války“. Vida to má za trest pro úspěšné: „Smutné, smutné. Je to trestání úspěchu.“

Zpochybňuje především samotnou logiku takového zdanění. Pokud stát zvýší daně sektoru, kterému se daří, měl by podle něj být stejně vstřícný i ve chvíli, kdy se mu dařit přestane. „Když přijde krize a sektor se dostane ne vlastní vinou pod tlak a výrazně mu klesnou zisky, bude stát stejně vstřícný a bude mu daně snižovat?“ ptá se.
České banky podle Vidy obstály i ve zkoušce finanční krize. Zatímco jinde v Evropě musel stát zachraňovat velké bankovní domy, český sektor se bez veřejné pomoci obešel. „Velké banky hlavně v západní Evropě musely být zachraňované státem za peníze daňových poplatníků v obrovských sumách.“
Špatný slovenský a maďarský příklad
Vysoká ziskovost podle něj navíc přitahuje další investory a nové hráče. Ti zvyšují konkurenci, z čehož nakonec těží zákazníci. Vida tvrdí, že české banky mají na úrokových produktech nižší marže než banky v Maďarsku nebo na Slovensku, kde sektorové daně zavedli před několika lety. „Když je konkurence větší a tvrdší, profituje z toho zákazník,“ říká.
Zvlášť kritický je k případnému zdanění bilanční sumy či aktiv bank. „Je to daň z velikosti,“ upozorňuje. Zásah do trhu může podle něj časem odradit nové hráče od vstupu do odvětví a tím omezit konkurenci i nabídku produktů.
Jako příklad uvádí Maďarsko. Podle jeho slov tamní banky dosahují u hypoték marží kolem jednoho procenta, zatímco v Česku se pohybují zhruba mezi 0,2 a 0,5 procenta. A to přesto, že maďarský stát některé hypotéky pro mladé dotuje.
„Aby je stát mohl dotovat, vybírá bankovní daň od těch samých bank, které pak prodávají produkty s marží jednoho procenta. Ty samé, které v Česku prodávají banky s marží 0,2 nebo 0,3 procenta. To je ta deformace, o které jsem mluvil.“
Jak by Raiffeisenbank na případnou novou daň reagovala, zatím Vida říct nechce. Podle něj je na konkrétní závěry příliš brzy. „To je předčasné. Vůbec nevíme, jakou to bude mít podobu, nevíme, jaký bude objem.“
Do banky přes počítače
Igor Vida stojí v čele české Raiffeisenbank už víc než deset let. K bankovnictví se dostal vlastně náhodou. Vystudoval elektrotechnickou fakultu a jeho první pracovní zkušeností byla brigáda v jedné bratislavské drogerii. „Skladník, prodavač, dělal jsem, co bylo třeba,“ vzpomíná.
Do banky ho přivedly počítače. V době, kdy ve Slovenské spořitelně začínali zaměstnanci pracovat s osobními počítači, požádali ho známí, aby jim s nimi pomohl. „A už jsem tam zůstal,“ popisuje začátek své bankovní kariéry. Slovenskou Tatra Banku nakonec i několik let vedl.
Přes devizové oddělení se dostal k obchodování s měnami a mezibankovními depozity. Právě rychlost rozhodování ho na této práci přitahovala. „Fascinovalo mě, že máte na rozhodnutí dvě, tři sekundy,“ říká. Přestože zkušenosti přibyly, na vlastní úsudek spoléhá stále víc. „Čím jsem starší, tím víc dávám na intuici než na hloubkovou analýzu všech informací a dat,“ přiznává v podcastu Ve vatě.
Ani jako šéf jedné z největších českých bank nemá na své vlastní peníze tým odborníků. „Zaplaťpánbůh vydělám víc, než dokážu utratit. A doufám, že se o peníze naší rodiny starám a nenechávám je jen tak ležet ladem,“ říká.
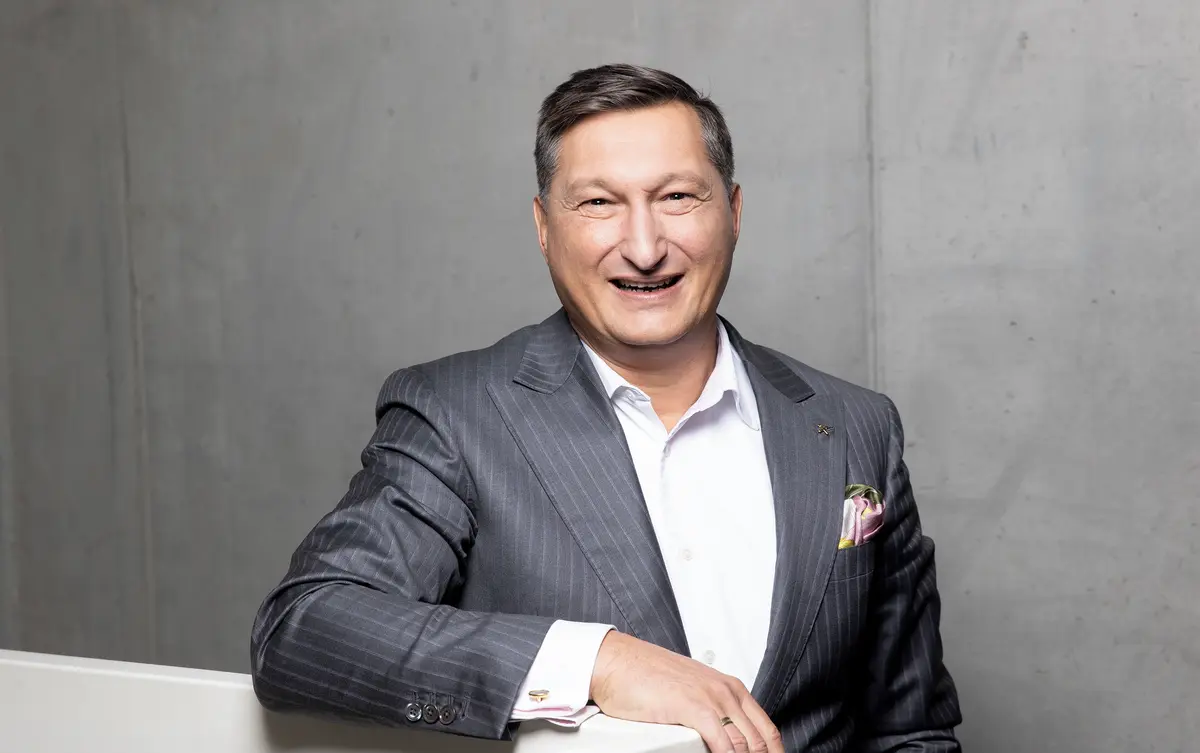
Igor Vida vede Raiffeisenbank v Česku už přes deset let.
V jeho portfoliu najdeme jak nemovitosti, tak státní dluhopisy a akciové indexy prostřednictvím burzovně obchodovaných fondů, ETF. Jednotlivé akcie už z něj z velké části zmizely. V minulosti vlastnil například akcie Nvidie, dodnes si nechává podíl v Tatra bance. Dává přednost pasivnímu investování a diverzifikaci.
Na kryptoměny ani private equity ho neužije. Nejen kvůli riziku, ale také kvůli času, který by takové investice vyžadovaly. „Zjistil jsem, že mi práce bere v podstatě všechen čas. A ten, který mi zbývá, nechci věnovat tomuhle, ale spíš rodině,“ vysvětluje.
Jednu investiční chybu si přesto pamatuje velmi dobře. Nebyla to žádná komplikovaná finanční operace, ale obyčejná půjčka. „Půjčil jsem peníze příteli. Přišel jsem o peníze i o přátelství,“ přiznává.
Podle Vidy se Češi ve své péči o peníze postupně zlepšují. Část úspor přesouvají z běžných účtů na spořicí a investiční produkty. „Za pět let se objem investičních produktů, které drží české domácnosti, v podstatě zdvojnásobil,“ říká.
Ve vatě
Podcast novinářky Markéty Bidrmanové a jejích hostů. Poslechněte si rady známých investorů a odborníků na téma investic, inflace, úvěrů a hypoték. Finanční „kápézetka“ pro všechny, kterým nejsou peníze ukradené.
Pětinásobný vítěz ankety Podcast roku v kategorii Byznys a osobní finance.
Nový díl každý čtvrtek na Seznam Zprávách. Poslouchejte Podcasty.cz, Apple Podcasts, na Spotify a ve všech dalších podcastových aplikacích. Video sledujte na webu seznamzpravy.cz.
Foto: SZ