Článek
Účetnictví asi pro většinu lidí není tématem slibujícím zábavný večer. Jenže právě účetní výkazy rozhodují o tom, jak vaši firmu vidí banka, investor nebo obchodní partner. Nový zákon přinese do této oblasti celou řadu změn, které zásadně změní dosavadní praxi.
Koho tedy postihnou změny zákona nejvíce? Kolik času a peněz bude přechod na nová pravidla podniky stát? A budou pak účetní výkazy skutečně lépe vypovídat o tom, jak si firmy stojí?
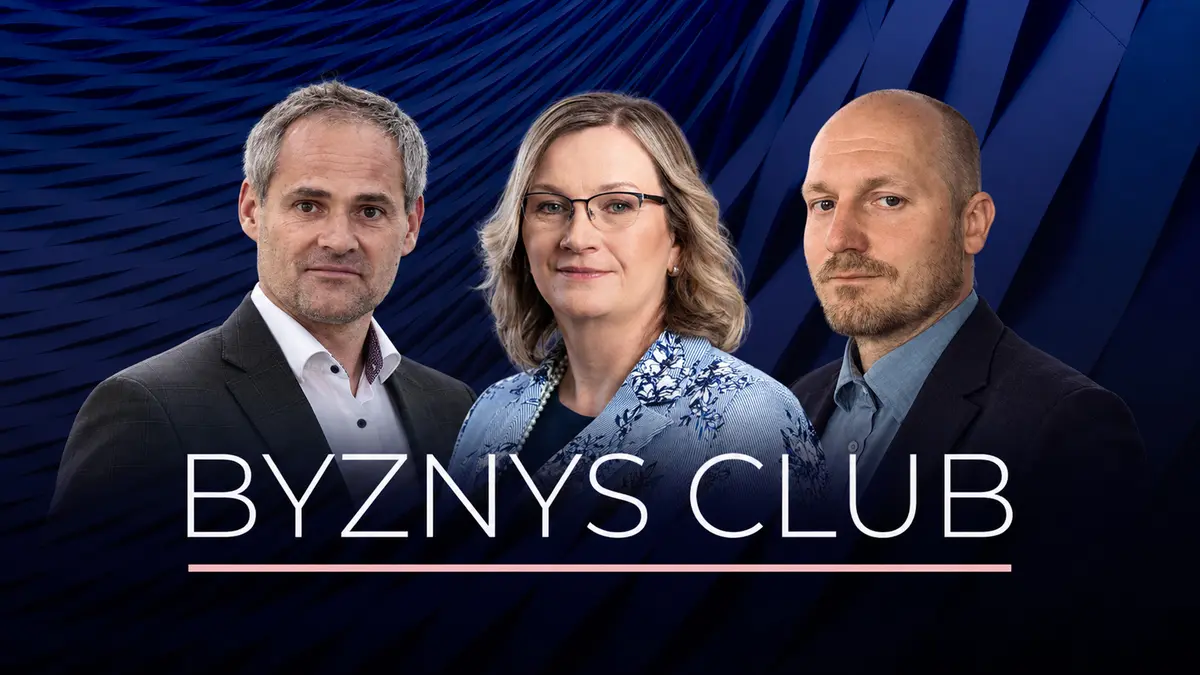
O tom přijdou do Byznys Clubu Seznam Zpráv diskutovat Stanislav Kouba, ředitel sekce Daně a cla na Ministerstvu financí, 1. viceprezident Komory auditorů Milan Bláha a prezidentka Komory daňových poradců Petra Pospíšilová.
Účetnictví mělo pv době vzniku zákona úplně jinou roli. Současnost už nebazíruje na detailním zaúčtování sebemenší obchodní transakce, klíčový je obraz ekonomického stavu podniku, tedy účetní závěrka. Její správnost a transparentnost. Obchodní partneři, banky anebo třeba investoři totiž musí vědět, s kým mají tu čest. Na základě informací, jež poskytuje moderně pojaté výkaznictví, se budou rozhodovat, zda s daným podnikem obchodovat, investovat nebo mu půjčovat.
Impulsem pro modernizaci účetnictví i přechod na mezinárodní standardy účetního výkaznictví (IFRS - International Financial Reporting Standards),které určují, jak mají firmy sestavovat a prezentovat účetní závěrky. Jejich cílem je zajistit, aby byly účetní výkazy společností z různých zemí srovnatelné a transparentní.
Podle účetního auditora Milana Bláhy je to správný krok. „Pokud jste výrobní společnost a chcete se s někým bavit na mezinárodním poli, potřebujete mít nějaký srovnatelný účetní standard.“
Většina účetních si od plánovaných změn ale slibuje především komplikace a práci navíc. I k tomu může dojít, přiznávají pozvaní odborníci, na druhou stranu přinesou nové účetní standardy i zjednodušení. Česko je země dceřiných společností vlastněných zahraničními subjekty. Tyto „zahraniční matky“ potřebují pro svoji konsolidaci reporting vytvářený v souladu s mezinárodními účetními standardy. Česká účetní subjekt má ale české účetnictví a to potom nutně překlápí do účetního rámce mateřské společnosti, což bývají zmiňované IFRS. To by mělo skončit, práce tedy v tomto smyslu ubyde.
Jednou z oblastí, kde chystají zákonodárci podstatné změny, je třeba vykazování leasingových smluv. A to se dotkne mnoha českých firem. Stejně jako nový způsob oceňování majetku reálnou hodnotou, napříkladu budov. Cena nemovitostí v posledních letech dramaticky narůstala, v účetnictví má ale desítky let starý barák kouzlem odepisování hodnotu zanedbatelnou.
Týká se to vaší firmy? Pak určitě sledujte zítřejší Byznys Club Seznam Zpráv.
Partnerem debaty je Komora auditorů České republiky.