

Článek
Podle Radka Jakubce ze společnosti e-Finance proto při investování do nemovitostí není nejdůležitější jen otázka, kolik může nemovitost vydělat. Investiční byt totiž není jen investice. Kupujete si k němu i práci. Jak tedy přemýšlet o nemovitostech jinak?
Představte si, že chcete koupit nemovitost, která by vám poskytla jistotu pravidelného příjmu a vidinu bezstarostnější budoucnosti. Jedna cesta je poměrně přímočará: Koupit byt, najít nájemníka a začít ihned inkasovat nájem. Jenže tím příběh zdaleka nekončí. Co když nájemník přestane platit, něco se pokazí nebo byt zůstane několik měsíců prázdný?
Byt na pronájem není spořicí účet
Představa investičního bytu je lákavá. Po koupi nemovitosti ihned začnete inkasovat, každý měsíc vám přijde na účet nájem a k tomu můžete v dlouhém horizontu očekávat nárůst hodnoty nemovitosti. Jak však upozorňuje Radek Jakubec, generální ředitel a předseda správní rady investiční a realitní skupiny e-Finance: „S koupí bytu si kupujete i práci. Nejprve musíte najít vhodného nájemníka, prověřit ho, připravit smlouvu, řešit pravidelné opravy a v horším případě řešit neplacení nájmu nebo bohužel i situaci, kdy byt zůstane nějakou dobu prázdný. Z investice, která měla fungovat prakticky sama, se tak může stát velmi rychle neziskový problém.“
Neznamená to, že individuální vlastnictví bytu nedává smysl. Naopak. Kdo před deseti lety koupil dobře umístěnou nemovitost v Praze nebo Brně a dodnes ji drží, mohl vedle nájemného těžit také z výrazného růstu její hodnoty. Jenže to je pohled na investici v horizontu let. Pravidelný příjem z nájmu je úplně jiná disciplína.
Kolik z nájmu majiteli vlastně zůstane?
Samotné nájemné není totéž co výnos, který majiteli skutečně zůstane. Pokud například menší byt za pět milionů korun přinese na nájemném 175 tisíc korun ročně, odpovídá to hrubému výnosu 3,5 procenta. Z této částky ale ještě odcházejí náklady spojené s provozem a správou nemovitosti. Reálný výnos je tedy ve skutečnosti mnohem nižší. A Radek Jakubec dodává: „Pak je tu ještě otázka růstu ceny nemovitosti. Ten může být v dlouhém období podstatný, zároveň ale není rovnoměrný ani jistý. Rozhoduje lokalita, stav nemovitosti, poptávka i vývoj celého nemovitostního trhu.“
Radek Jakubec, generální ředitel a předseda správní rady investiční a realitní skupiny e-Finance
Jaké dnes trh s nemovitostmi vlastně nabízí možnosti? Radek Jakubec vytipoval tři:
1) Jedna nemovitost, nebo celé portfolio? Důležitá je koncentrace rizika
U jediného bytu znamená prázdný byt stoprocentní výpadek nájemného. U deseti jednotek je jeden prázdný byt desetiprocentním výpadkem. A u rozsáhlejšího portfolia je dopad ještě menší. A na principu rozložení rizika stojí realitní fondy. Místo jedné konkrétní nemovitosti investor získává podíl na portfoliu různých aktiv, jejichž správu zajišťuje profesionální správce. Právě na tomto principu stojí FONDEFI, nemovitostní fond kvalifikovaných investorů společnosti e-Finance. Investor v tomto případě nekupuje konkrétní byt, ale podílí se na portfoliu nemovitostí, které fond vlastní a spravuje. „Fond, do jehož portfolia spadá nájemní bydlení přes hotely až po komerční prostory, cílí na dlouhodobé zhodnocení s cílením na 7 až 12procentní výnos,“ komentuje Radek Jakubec.
Praktické vědět: Minimální investice do FONDEFI činí 1 milion korun. A nejde jen o otázku peněz. Fond je určen kvalifikovaným investorům a zájemce musí splnit zákonné podmínky včetně požadavků souvisejících se znalostmi a zkušenostmi s investováním.
2) Kdo nechce řešit nájemníka, může řešit, kam peníze vložit
Kdo chce vlastnit konkrétní nemovitost, může koupit investiční byt. Společnost e-Finance aktuálně nabízí investiční byty a apartmány od 3,58 milionu korun, u nichž skupina nabízí také zpětný nájem s výnosem až 4 procenta ročně. Investor je tak vlastníkem konkrétní nemovitosti a je zapsaný v katastru nemovitostí, ale o její kompletní správu se stará skupina e-Finance.
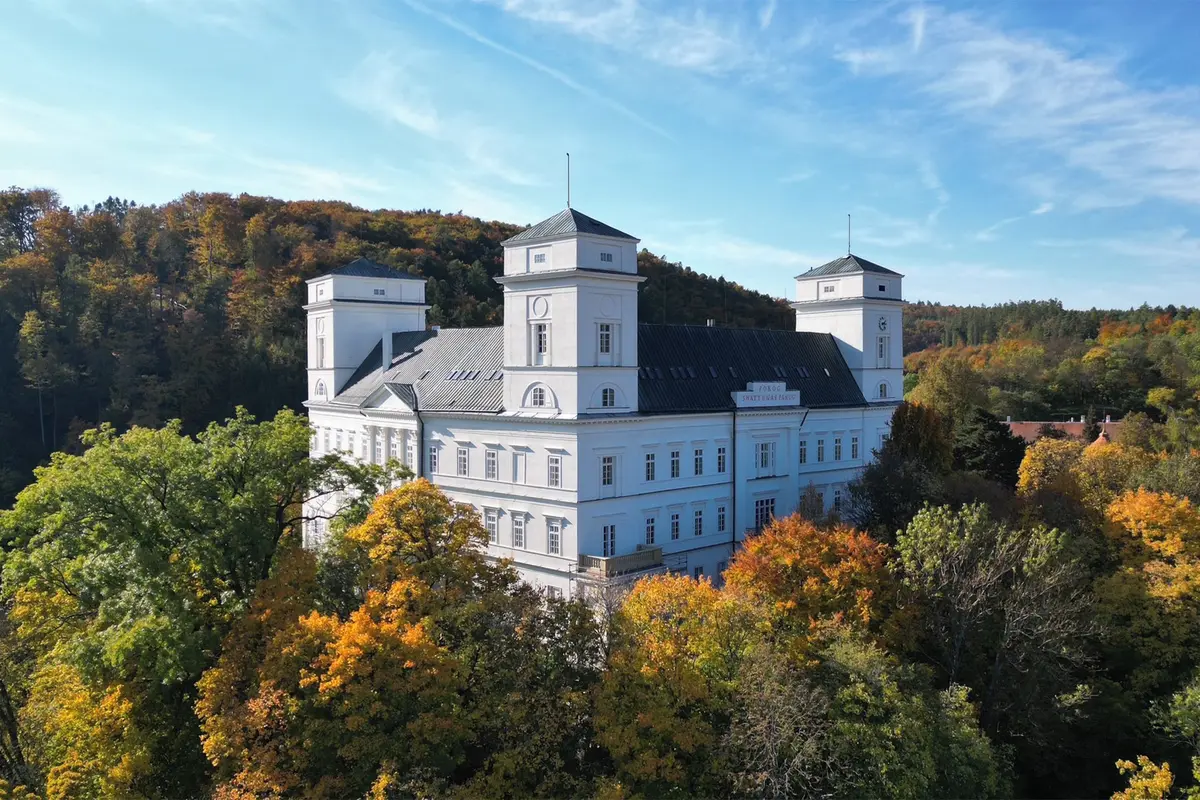
Zajímavý investiční tip: Tříleté zajištěné dluhopisy zástavou k areálu Zámku Račice
3) Dluhopisy od 50 tisíc korun: Výběr splatnosti i zajištění
U dluhopisů nekupujete nemovitost ani podíl ve fondu. Investujete peníze do společnosti, která je využívá k financování svého podnikání. U společnosti e-Finance můžete investovat již od 50 tisíc korun, přičemž nabídka zahrnuje dluhopisy s různou dobou splatnosti, úročením i způsobem zajištění.
Můžete vybírat mezi dluhopisy zajištěnými nemovitostmi Zámku Račice či dluhopisy zajištěnými investičními akciemi nemovitostního podfondu FONDEFI SICAV, a.s. Obě skupiny nabízejí dvouleté, tříleté a pětileté emise se shodným schématem úročení. Vedle toho nabídku doplňují také jednoleté dluhopisy a čtyřleté protiinflační dluhopisy s výnosem navázaným na inflaci.
Konkrétní příklad zajištění představuje Zámek Račice. Zveřejněná hodnota zastavených nemovitostí činí 564,1 milionu korun, zatímco maximální objem nesplacených dluhopisů, které může tato zástava krýt, dosahuje 450 milionů korun.
U dluhopisů zajištěných Zámkem Račice i investičními akciemi fondu FONDEFI si investoři mohou zvolit dvouletou, tříletou nebo pětiletou variantu. Dvouleté emise nabízejí úrok 8 procent v prvním roce a 7 procent ve druhém. U tříletých činí úrok postupně 9, 8 a 7 procent ročně. Pětileté emise mají pevný úrok 8,5 procenta ročně. Investor tak může vybírat podle toho, na jak dlouho chce své prostředky investovat a jaký způsob zajištění preferuje.
Zámek Račice má vydělávat i po rekonstrukci
Na první pohled může Zámek Račice nedaleko Vyškova působit jako úplně jiný svět než tabulky výnosů a investiční strategie. Pro e-Finance je ale historický areál především dlouhodobým projektem, který má po dokončení fungovat jako multifunkční areál kombinující ubytování, gastronomii, wellness a prostory pro kongresové a společenské využití. Společnost e-Finance areál koupila v roce 2017. Jeho rozloha je přibližně 5 hektarů a tvoří ho několik částí včetně hlavní zámecké budovy, předzámčí a podzámčí. Historie místa sahá hluboko do minulosti – první písemná zmínka o Račicích pochází podle společnosti už z roku 1227.
Nemovitost není jen o metru čtverečním
Je to lokalita, nájemník, provoz, financování, stavba, správa, a především dlouhý časový horizont, se kterým je dobré dopředu počítat. Možná proto – pokud uvažujete o nové nemovitosti – není nejdůležitější otázka „Kolik procent dostanu?“, ale zda chcete být majitelem nemovitosti, investorem do realitního portfolia, nebo věřitelem společnosti, která v nemovitostech podniká více než 25 let (v případě společnosti e-Finance).
Odpověď totiž zásadně mění nejen částku, kterou potřebujete na začátku, ale i to, kolik práce, rizika a odpovědnosti si spolu s investicí pořizujete.