Článek
Ve středu 16. září bude jasno. Centrální banka USA neboli Fed se podle většiny analytiků i obchodníků na trhu s úrokovými deriváty chystá k prvnímu zvýšení sazeb od července 2023.
Po zveřejnění údajů o srpnové inflaci trhy výrazně zvýšily sázky na růst úroků o čtvrt procentního bodu. Podle nástroje FedWatch burzy CME, který sleduje očekávání investorů ohledně dalšího vývoje sazeb Fedu, byla v úterý dopoledne pravděpodobnost růstu sazeb zhruba 92 procent.
Fed má důvod zvedat sazby
Fed by tak mohl posunout pásmo základní sazby z nynějších 3,50 až 3,75 procenta na 3,75 až čtyři procenta. Cokoli jiného než zvednutí úroků o 25 bazických bodů, tedy stabilita nebo snad snížení sazby, případně její výraznější navýšení, by byl pro trhy v podstatě šok. Rozhodnutí bude oznámeno ve středu večer ve 20 hodin našeho času, o půl hodiny později pak vystoupí předseda centrální banky Kevin Warsh.
Právě jeho vyjádření mohou být v případě očekávaného mírného zpřísnění měnové politiky tou hlavní zprávou ze zářijového zasedání. Pokud by dal Warsh zřetelněji najevo odhodlání centrální banky pokračovat ve zvyšování sazeb, případně naznačil tempo takových kroků, reakce investorů by mohla být velice silná. Po svém letošním nástupu do čela Fedu prosazuje spíše omezenou komunikaci směrem k finančnímu trhu, a tak se nic takového nepřepokládá. Překvapení ale může být o to větší.
Očekávání zvýšení sazeb je tažené především inflací. Spotřebitelské ceny v USA v srpnu meziročně vzrostly o 3,4 procenta, jádrová inflace dosáhla 2,4 procenta a meziměsíčně se jádrový cenový index zvýšil o 0,3 procenta, tedy mírně více, než čekali ekonomové. K tomu je potřeba přičíst novou vlnu růstu cen ropy nad 100 dolarů za barel a také cen pohonných hmot ve Spojených státech, kde galon nafty nyní stojí rekordních více než šest dolarů.
„Jádrová inflace na 0,3 procenta meziměsíčně v kombinaci s prudkým růstem cen energií a přetrvávajícím napětím ve vztazích s Íránem prakticky nedává Fedu jinou možnost, než je zvýšení sazeb,“ uvedla Seema Shah, hlavní globální stratéžka Principal Asset Management. Podle ní navíc mohou centrální bankéři dospět k závěru, že po mnoha letech s inflací nad dvouprocentním cílem Fedu bude zapotřebí více než jedno zvýšení sazeb.
Také Kathy Bostjancic, hlavní ekonomka společnosti Nationwide, po zveřejnění srpnových inflačních dat upravila svůj výhled. „Obnovený růst cen ropy, benzínu a nafty zvyšuje riziko, že se ceny energií budou negativně projevovat v cenách dalšího zboží. Očekáváme proto, že Fed už nebude vyčkávat a v polovině září zvedne úroky o 25 bazických bodů,“ uvedla.
Dlouhé peníze už má v rukou trh
Centrální banka je v nelehké pozici. Její hlavní úroková sazba ovlivňuje především krátkodobý konec výnosové křivky vládních dluhopisů Spojených států. O dlouhodobých úrocích ve stále větší míře rozhodují faktory, které centrální banka kontroluje jen omezeně. Jsou jimi samotná nabídka státních dluhopisů a s tím související velikost rozpočtového deficitu USA, inflace, geopolitická situace a s tím do jisté míry spojená poptávka po americkém dluhu a také očekávání ohledně růstu ekonomiky.
A právě na trhu s americkými vládními dluhopisy je rozdíl mezi měnovou politikou Fedu a přesvědčením investorů dobře patrný. Výnos desetiletých státních bondů se tento týden už krátce vyhoupl nad pět procent a úrok u třicetiletých obligací stoupl na 5,39 procenta, nejvýše za zhruba 19 let. Výnosy přitom rostly i přes snahu ministerstva financí stabilizovat trh s dlouhodobým dluhem prostřednictvím navýšeného objemu odkupů starších bondů.
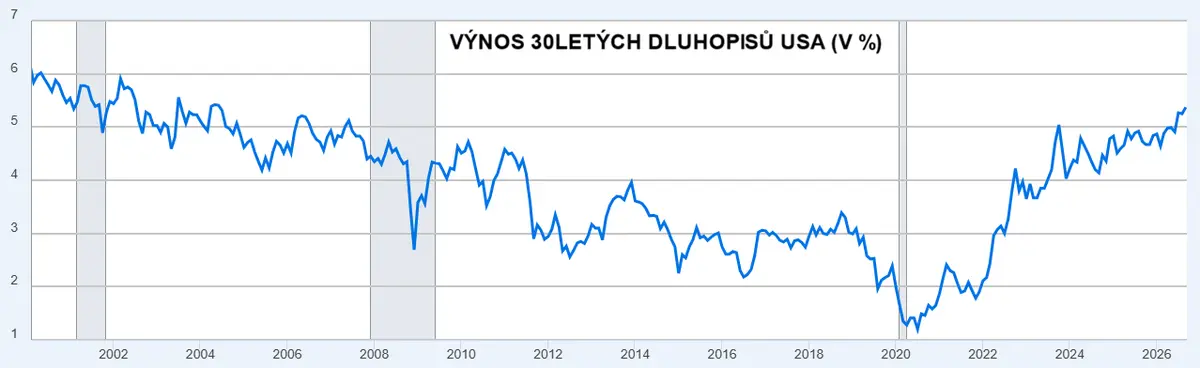
Výnosy dlouhodobých vládních dluhopisů USA dále rostou.
Po finanční krizi a později během pandemie si trh zvykl na to, že Fed dokáže hasit různé ekonomické a tržní požáry. A to ve velkém, programy odkupů dluhopisů a dalších cenných papírů dosáhly celkově objemu v bilionech dolarů. Ve vzduchu ale v současnosti visí otázka, zda tato éra není u konce. Je vůbec ještě Fed hlavním hlídačem ceny peněz v ekonomice?
Státu konkurují velké firmy
Centrální banka určuje základní krátkodobou sazbu, její vliv na dlouhodobé financování ovšem klesá s tím, jak trh požaduje vyšší odměny za půjčky vládě kvůli velkým deficitům, rostoucí nabídce dluhu (vedle toho státního jde také o konkurenci v podobě emisí bondů velkých technologických firem investujících do umělé inteligence) a přetrvávající zvýšené inflaci.
Předseda Fedu Kevin Warsh to na konci srpna během svého vystoupení v Jackson Hole řekl jasně. „Musíme být přesvědčeni o tom, že míra inflace směřuje k našemu cíli, a to jasně a dostatečně rychle. Pokud tomu tak nebude, máme na čem pracovat,“ uvedl. A trh si to vyložil jako příslib vyšších sazeb. Warsh zároveň připustil, že odpovědnost za dlouhé období zvýšené inflace leží na centrální bance.
Srpnová inflační data podle většiny ekonomů potvrzují, že Fed má stále co dělat. Omair Sharif z Inflation Insights dokonce uvedl, že Fed si v současné situaci a po Warshových vyjádřeních nemůže dovolit v září nic neudělat bez toho, aby riskoval ztrátu vlastní důvěryhodnosti.
Zářijové zvýšení sazeb se tak jeví jako hotová věc. Podle nástroje FedWatch navíc obchodníci ve stále větší míře předpokládají, že do konce roku centrální banka stihne úroky zvednout nejen o 25 bazických bodů, ale rovnou o padesát.
Po dlouhých letech, během nichž americká centrální banka opakovaně zachraňovala trhy, držela sazby nízko a pomocí kvantitativního uvolňování tlačila dolů výnosy dluhopisů, se pozice Fedu může měnit. Centrální banka zůstává klíčovým hráčem, o ceně takzvaně dlouhých peněz ale stále důrazněji rozhoduje trh. Aktuálně „si říká“ o vyšší sazby, a ačkoli Fed má jednat nezávisle na trzích i politicích, nebude nejspíše chtít trhy a ekonomiku jakkoliv šokovat.
„Trh čeká vyšší sazby. Pokud Fed tento výhled naplní a podpoří očekávání delšího cyklu zvyšování úroků, riskuje přílišné utažení měnové politiky a další posílení tlaků na útlum v citlivých segmentech ekonomiky, jako je bydlení,“ napsal ve svém týdenním výhledu Mohamed El-Erian, hlavní ekonomický poradce Allianz.
„Pokud ale banka ponechá sazby beze změny, hrozí jí, že se dostane ještě dále takzvaně za výnosovou křivku, tedy že bude se svou politikou za trhem zaostávat. To by mohlo vést k novému rozkolísání inflačních očekávání a dalšímu růstu výnosů zejména dlouhodobých vládních dluhopisů,“ doplnil s tím, že by následná opatření musela být o to silnější. Větší by pak byly také dopady na samotnou ekonomiku a finanční trhy.
Jak Fed určoval pravidla hry
Po finanční krizi a později během pandemie si finanční trhy zvykly na to, že je centrální banka připravena zasáhnout, pokud hrozí hlubší recese, zamrznutí úvěrových trhů nebo prudký propad cen aktiv. Od prosince 2008 do prosince 2015 Fed držel základní sazbu v pásmu 0 až 0,25 procenta a vedle klasických sazeb používal rozsáhlé nákupy dluhopisů a další mimořádné programy. Razantní pak byla podpora ekonomiky i během pandemie.
QE1 (prosinec 2008 až březen 2010)
První kolo kvantitativního uvolňování mělo podpořit hlavně hypoteční a úvěrový trh poté, co byly sazby sníženy prakticky na nulu. Fed nakonec nakoupil různé cenné papíry za celkem více než 1,7 bilionu dolarů.
QE2 (listopad 2010 až červen 2011)
Banka se pokusila podpořit příliš pomalé oživení a inflaci, která byla v té době nízká. Celkem odkoupila z trhu dlouhodobé vládní dluhopisy USA za přibližně 600 miliard dolarů, navíc ale reinvestovala výnosy z hypotečních cenných papírů z první vlny QE za asi 180 miliard dolarů.
Operace Twist (září 2011 až prosinec 2012)
Fed v tomto případě nenavyšoval svoji bilanci, ale měnil její strukturu. Prodával či nechával splácet krátkodobé vládní dluhopisy a za utržené peníze nakupoval dlouhodobější bondy, aby stlačil jejich výnosy. Původní program v objemu 400 miliard dolarů byl později navýšen, celkem jím prošlo 667 miliard dolarů.
QE3 (září 2012 až říjen 2014)
Fed měsíčně nakupoval cenné papíry kryté hypotékami (MBS) za 40 miliard dolarů a od ledna 2013 k tomu přidal 45 miliard dolarů na dlouhodobé vládní bondy. Celkem nakoupil MBS za 823 miliard dolarů a dluhopisy za 790 miliard dolarů.
Pandemická opatření (od března 2020 do roku 2022)
Pandemie si vyžádala zatím nejagresivnější zásahy. Fed nejprve v polovině března oznámil nákupy vládních dluhopisů za 500 miliard dolarů a MBS za 200 miliard dolarů, již o týden později ale přešel na neomezené nákupy potřebné k bezproblémovému fungování finančních trhů. Cílem bylo nervózním investorům dodat likviditu. Vrcholné týdenní tempo na konci března dosahovalo skoro 350 miliard dolarů za dluhopisy a 180 miliard za MBS.
Jen do poloviny srpna vzrostl objem cenných papírů v bilanci Fedu o 2,36 bilionu dolarů a jeho celková bilance se od začátku roku do června zvětšila zhruba o tři biliony na 7,2 bilionu dolarů. Vedle toho Fed otevřel i program různých úvěrových linek, ten ale nakonec namísto avizovaných stovek miliard byl využit jen v objemu desítek miliard dolarů.
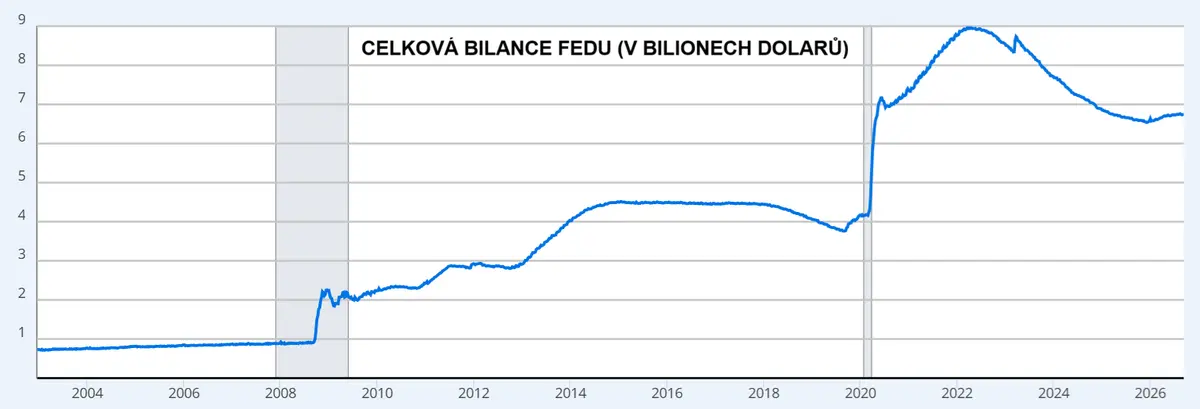
Fed podpořil trhy a ekonomiku celkově zhruba osmi biliony dolarů.
Právě obrovské objemy odkupů cenných papírů za peníze, které centrální banka „vytvářela“ připisováním rezerv na účty komerčních bank v systému Federálních rezerv (Fed účetně dodával bankám peníze), pomohly vyvést USA z hluboké finanční krize a recesi během začátku pandemie covidu-19 zkrátily prakticky na pouhý měsíc. Pro kvantitativní uvolňování se vžil pojem tištění peněz a uvedené programy byly tržními skeptiky hlasitě kritizovány. Jejich rozsah ale byl takový, že se nevyplácelo „jít proti Fedu“.
Tato pověst je přitom současným děním na trhu s dluhopisy do jisté míry otřesena, protože sazby Fedu a jeho politika nejsou trhem vnímány jako vhodné do současného prostředí vyšší inflace a rizik na straně jejího dalšího růstu.