

Článek
Demokraté získají kontrolu nad oběma komorami Kongresu, což je výrazná politická porážka Donalda Trumpa. Jeho strana ztratila podporu i v některých tradičně republikánských oblastech.
Ekonom Michal Skořepa z České spořitelny výsledek označuje za „bluenami“, tedy modrou tsunami. Podle něj demokraté dokázali využít nespokojenosti voličů s vývojem ekonomiky, vysokými životními náklady i způsobem, jakým prezident vykonává svůj úřad. Významným tématem se stala také korupce a rostoucí vliv bohatých jednotlivců na politiku.
Kongres se v novém složení sejde 3. ledna 2027. Trump však zůstává prezidentem a zachovává si významné pravomoci v oblasti obchodní a zahraniční politiky i řízení federálních úřadů. Demokraté získají především kontrolu nad legislativou, rozpočtovým vyjednáváním a parlamentním dohledem.
Prezident může zákony vetovat a k přehlasování jeho veta by demokraté potřebovali dvoutřetinovou většinu, kterou mít nebudou. Trhy podle prvních reakcí věří v menší nejistotu, výsledkem však může být i politický pat.
1. Obchodní politika a cla
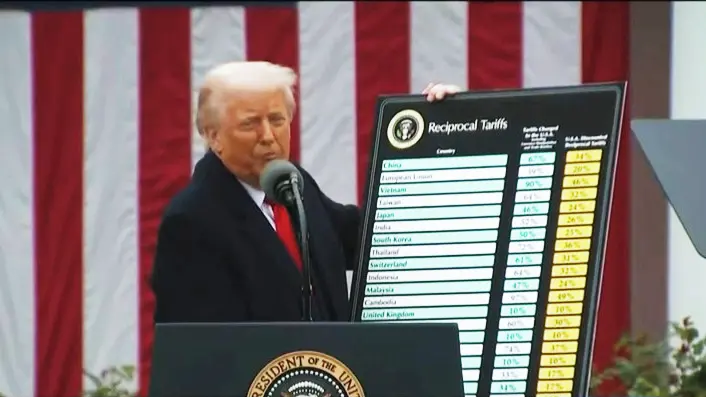
Donald Trump v dubnu 2025 s proslulou tabulí nových cel.
Demokratická většina může výrazně zkomplikovat Trumpovu celní politiku. Získá kontrolu nad příslušnými výbory, může svolávat slyšení, vyšetřovat dopady tarifů na americké firmy a spotřebitele a vytvářet tlak na jejich omezení. Pro dovozce a společnosti závislé na zahraničních dodavatelích se tak může snížit riziko dalšího rozšiřování cel. Demokraté také mohou prosazovat větší transparentnost obchodních jednání a požadovat, aby administrativa vysvětlovala ekonomické důsledky svých kroků.
Automatické zrušení stávajících tarifů ale očekávat nelze. Trump může řadu cel zavádět prostřednictvím exekutivních pravomocí a případné legislativní změny vetovat. Demokraté navíc nejsou jednotní v otázce volného obchodu a část z nich podporuje ochranu americké výroby před zahraniční konkurencí. Přeskupení sil v Kongresu proto neznamená konec protekcionismu, spíše větší kontrolu nad jeho podobou a způsobem prosazování.
Potenciálně z toho mohou těžit američtí maloobchodníci, dovozci, automobilky a další společnosti s mezinárodními dodavatelskými řetězci. Pro Evropu, Kanadu a Mexiko může výsledek znamenat menší pravděpodobnost další obchodní eskalace, návrat k podmínkám z doby před Trumpem 2.0 se však nejspíše čekat nedá.
Vůči Číně lze očekávat pokračování tvrdého přístupu napříč politickým spektrem. Pro evropské exportéry tak jde spíše o zmírnění rizika než o příslib obchodního uvolnění.
Sledujte náš investiční projekt
Jak investují profesionálové? Pět finančních institucí sestavilo modelová portfolia, jejichž vývoj budou Seznam Zprávy Byznys dlouhodobě sledovat.
Podívejte se s námi, které investiční sázky vycházejí, které se dostávají pod tlak a jak profesionálové svá portfolia v průběhu času mění.
Základní pravidla investičního projektu
- Každá zapojená instituce sestavila pro projekt vlastní modelové investiční portfolio.
- Na začátku má každý účastník k dispozici virtuálních 100 tisíc korun.
- Portfolio může obsahovat maximálně deset pozic, a to v podobě akcií a ETF.
2. Dolar a měnové trhy
Demokratické vítězství může znamenat tlak na oslabení dolaru. Investoři mohou očekávat pomalejší hospodářský růst, menší prostor pro další fiskální stimulaci a nižší výnosy amerických dluhopisů. K tomu se přidává politická nejistota a možnost, že část investorů bude více diverzifikovat mimo americká aktiva.
Dolar ztrácel hned ve středu. A slabší americká měna podpořila středoevropské měny. Jejich vývoji pomohl kromě volebního výsledku i pokles cen ropy pod 100 dolarů za barel a s tím související ústup averze investorů k riziku.
Slabší dolar by mohl podpořit euro a některé měny rozvíjejících se zemí. Pro české investory znamená pokles korunové hodnoty nezajištěných dolarových investic, ale také potenciálně levnější dovoz komodit obchodovaných v dolarech. Nejde automaticky o začátek dlouhodobého sestupného trendu. Rozhodující zůstanou výkonnost americké ekonomiky, inflace, úroková politika americké centrální banky Fed a úrokový diferenciál, tedy rozdíl mezi úroky v USA a v dalších ekonomikách.
3. Americké státní dluhopisy
Politické rozdělení moci může být pro americké státní dluhopisy krátkodobě příznivé. Demokratický Kongres ztíží Trumpově administrativě prosazování dalších daňových úlev a rozsáhlých výdajových programů. Trh tak může počítat s menším fiskálním impulsem, nižší potřebou dodatečného financování a poklesem dlouhodobých výnosů.
Nižší výnosy by pomohly financování firem, hypotékám a dalším úvěrům. Zároveň by mohly podpořit ocenění růstových a technologických akcií, jejichž valuace je citlivá na vývoj sazeb. Pro držitele už vydaných dluhopisů by pokles výnosů znamenal růst jejich tržních cen.
V delším horizontu však hrozí opačný efekt. Spory o rozpočet, dluhový strop a financování vlády mohou zvýšit nejistotu a rizikovou prémii amerického dluhu. Politický pat navíc neřeší strukturální problém vysokého zadlužení a rostoucích úrokových výdajů. Rozpočtové vyjednávání se tak může v roce 2027 stát jedním z významných zdrojů volatility (nejen) na dluhopisovém trhu.
4. Americké akcie
Samotné demokratické vítězství nemusí být pro Wall Street dlouhodobě negativní. Ve středu hlavní indexy v prvotní reakci výrazně posílily. Historicky se rozdělená moc často pojila s relativně příznivým prostředím pro akcie, protože omezuje možnost zásadních politických experimentů.
Podle analýzy Morgan Stanley dosahoval průměrný růst indexu S&P 500 v roce po midterm volbách za republikánského prezidenta a rozděleného Kongresu přibližně 23 procent oproti 16 procentům při demokratické kontrole obou komor. Historické průměry ale samozřejmě nejsou předpovědí dalšího vývoje, a s Donaldem Trumpem v Bílém domě berou sezónní a historická „pravidla“ na trzích dlouhodobě zasvé.
Reakce trhů může být rozkolísaná už kvůli obavám z regulace AI a zpomalování výstavby datových center. Odpor proti nim je jednou z věcí, na kterých se voliči demokratů i republikánů nejvíce shodují. Obecně nejistý je výhled pro poměrně drahé růstové společnosti, které jsou na rozvoj AI mnohdy silně navázané. Jejich ocenění počítá s pokračováním mimořádného investičního boomu.
5. AI, polovodiče a datová centra
Jedním z nejcitlivějších odvětví je AI infrastruktura. Demokraté mohou zvýšit dohled nad technologickými společnostmi, požadovat bezpečnostní standardy pro pokročilé modely a prověřovat jejich dopady na zaměstnanost, spotřebitele a hospodářskou soutěž. Velkým tématem bude i spotřeba elektřiny a vody datovými centry a jejich dopad na ceny energií pro domácnosti.
Největším rizikem pro firmy ale nemusí být federální regulace AI. Důležitější mohou být přísnější místní pravidla, zdlouhavější povolování výstavby datových center, náklady na připojení k elektrické síti a požadavky na to, aby provozovatelé sami nesli větší část nákladů na její posílení.
V Texasu, jednom z nejvýznamnějších trhů pro datová centra, se odpor proti novým projektům stal velkým volebním tématem. Budoucí texaská guvernérka Gina Hinojosaová například slibovala pozastavení výstavby center do přijetí přísnějších pravidel. To může přinést nejistotu i pro investice velkých technologických společností.
Negativní reakce na sebe ve středu nenechala čekat. Akcie výrobců čipů a pamětí, dodavatelů polovodičového vybavení i provozovatelů datových center převážně ztrácely.
Citlivé jsou firmy Micron Technology, Sandisk, Seagate, Applied Materials nebo Lam Research. Velké investiční plány hyperscalerů – Microsoftu, Amazonu, Alphabetu a Mety – navíc znamenají, že i relativně malé změny v povolování nebo ekonomice projektů mohou mít významné dopady na celý dodavatelský řetězec.
Dodavatelé elektrických sítí a energetické infrastruktury naopak mohou těžit z dlouhodobých investic, které budou potřeba bez ohledu na politické změny.
6. Obnovitelná energetika a elektromobily
Mezi potenciální vítěze patří alternativní energetika. Demokraté mohou usilovat o zachování daňových pobídek pro solární a větrné projekty, zmírnění některých omezení zavedených Trumpovou administrativou a větší podporu nízkoemisních technologií. Už samotné snížení rizika dalšího omezování pobídek může zlepšit investiční výhled firem a usnadnit plánování projektů.
Z možného obratu mohou těžit výrobci solárních panelů, baterií a dalších technologií, provozovatelé obnovitelných zdrojů i společnosti zaměřené na energetickou infrastrukturu. Mezi potenciální beneficienty patří First Solar, Enphase Energy, Sunrun nebo NextEra Energy. Demokraté však nebudou moci automaticky obnovit všechny daňové pobídky omezené Trumpovou legislativou, pro skutečnou změnu bude potřeba dohoda s Bílým domem.
U elektromobility a automobilek je situace méně jednoznačná. Silnější demokratický vliv může znamenat větší důraz na emisní standardy a elektrifikaci, ale nový federální systém podpory elektromobilů se prosazuje obtížně.
Ford, General Motors nebo Stellantis tak mohou těžit z předvídatelnější klimatické politiky, zároveň ale čelit vyšším regulatorním nákladům a tlaku na změnu produktové strategie. Jejich situaci budou ale vedle regulace určovat hlavně poptávka zákazníků a konkurence, zejména ze strany čínských výrobců.
7. Ropa a zemní plyn
Pro americké ropné a plynárenské společnosti může znamenat demokratický Kongres větší regulatorní tlak. Demokraté mohou prověřovat povolení k těžbě, podmínky pronájmu federálních pozemků, ekologické dopady a zejména schvalování nových exportních terminálů LNG. Nejcitlivější mohou být projekty závislé na nových federálních povoleních, u nichž se může prodloužit příprava a zvýšit investiční nejistota.
To ale automaticky neznamená pokles americké těžby ani konec exportu LNG. Již schválené projekty mají značnou setrvačnost a poptávka po plynu zůstává vysoká. Růst spotřeby elektřiny může naopak podporovat potřebu stabilních plynových zdrojů. Demokraté navíc samozřejmě nemohou sami rozhodovat o globální nabídce ropy a plynu.
Pro ExxonMobil, Chevron a ConocoPhillips budou proto důležitější vývoj cen ropy, geopolitika a světová poptávka než samotný volební výsledek. U LNG může být politické riziko vyšší. Cenově bude ropa dále reagovat především na situaci na Blízkém východě a rozhodování producentů. Případný tlak demokratů na omezení vojenských operací proti Íránu by mohl přispět k deeskalaci a snížit geopolitickou rizikovou prémii ropy.
8. Jaderná energetika
Jaderná energetika má výhodu relativně široké podpory napříč politickým spektrem. Demokraté stejně jako republikáni vnímají její význam pro energetickou bezpečnost, stabilitu dodávek elektřiny a schopnost pokrýt rostoucí spotřebu ze strany průmyslu a datových center. Jde o oblast, v níž může pokračovat spolupráce při snaze omezit energetickou závislost na zahraničních dodavatelích.
Změny v Kongresu proto nemusejí znamenat zásadní obrat v podpoře jaderných projektů. Mohou přinést přísnější bezpečnostní dohled a větší kontrolu povolování, ale základní investiční perspektiva odvětví zůstává příznivá. Poptávka po stabilních zdrojích elektřiny bude růst i kvůli AI infrastruktuře, která potřebuje nepřetržitý a spolehlivý výkon.
Potenciálně z toho mohou těžit provozovatelé jaderných elektráren, například Constellation Energy, a firmy dodávající jaderné technologie, palivo a související služby. Dlouhodobou podporou je především rostoucí potřeba stabilních nízkoemisních zdrojů elektřiny. Pro odvětví je podstatnější ekonomika konkrétních projektů, povolování a dostupnost paliva než samotná změna politické většiny.
9. Zdravotní péče a farmacie
Zdravotnictví může patřit mezi vítěze v rámci změny politické rovnováhy. Demokraté budou chtít bránit škrtům v programu Medicaid, podporovat dostupnost zdravotního pojištění a obnovit některé programy financování výzkumu.
Pro nemocnice a poskytovatele zdravotní péče by to mohlo znamenat příznivější prostředí a menší riziko omezení úhrad nebo nárůstu počtu nepojištěných pacientů. V rozpočtovém vyjednávání se mohou pokusit zmírnit dopady rozsáhlých škrtů, které přinesla Trumpova legislativa.
Opačným směrem může působit větší tlak na zdravotní pojišťovny, zejména v programu Medicare Advantage. Demokraté pravděpodobně posílí kontrolu marží, plateb a podmínek poskytování pojištění. Výhled společností jako UnitedHealth nebo Humana proto nemusí být tak příznivý jako výhled pro nemocnice. Zvláště citlivé jsou firmy, jejichž podnikání je silně závislé na veřejných programech zdravotního pojištění.
Farmaceutické firmy mohou čelit dalšímu tlaku na ceny léků, ale současně těžit z větší předvídatelnosti regulatorního prostředí a podpory výzkumu. Pro biotechnologie je důležité zejména případné posílení financování Národních institutů zdraví a dalších výzkumných institucí. Zdravotnictví je zároveň jistě oblastí, v níž je poměrně široký prostor pro kompromisy mezi demokraty a Trumpovou administrativou.
10. Obrana a letectví
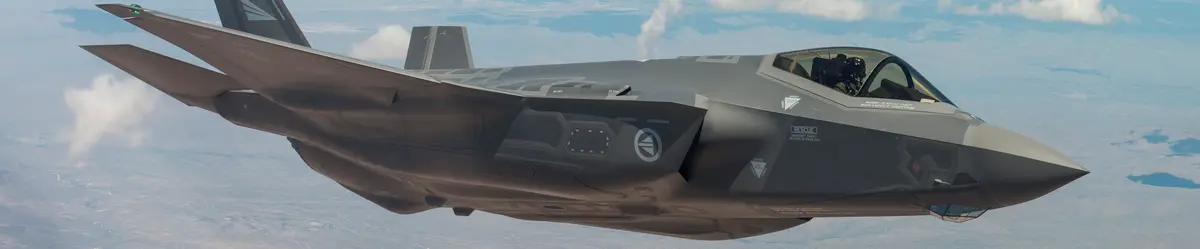
Demokraté mohou chtít důkladnější kontrolu obranného rozpočtu, zbrojních kontraktů a mimořádných výdajů na vojenské operace v Íránu. Trumpova administrativa požadovala pro fiskální rok 2027 rekordních 1,5 bilionu dolarů na obranu a dalších 87,6 miliardy dolarů na mimořádné výdaje související především s vojenskými operacemi kolem Íránu. Demokraté mohou zpochybňovat zejména část těchto dodatečných výdajů a požadovat podrobnější vysvětlení vojenských priorit.
Zásadní pokles amerických obranných výdajů se však neočekává. Geopolitické napětí, válka na Ukrajině a soupeření s Čínou podporují dlouhodobou poptávku po zbraních a modernizaci armády. V některých oblastech, například v odstrašení Číny, modernizaci jaderného arzenálu a protiraketové obraně, je politická podpora nadstranická. Demokraté ale mohou prosazovat větší pomoc Ukrajině a důkladnější kontrolu toho, jak administrativa využívá již schválené prostředky.
Pro společnosti RTX, Lockheed Martin, Northrop Grumman a další zůstává rozhodující objem existujících zakázek a jejich plnění. Riziko představuje především načasování a skladba nových kontraktů. Například rozsáhlé dohody na dodávky stíhaček F-35 vyžadují nejen závazky administrativy, ale také odpovídající financování schválené Kongresem. Plošná sázka na celý obranný sektor se proto nemusí vyplatit.
11. Banky a finanční sektor
Demokratická většina může zpomalit Trumpovu snahu o uvolňování regulace bank a finančních institucí. Lze očekávat větší kontrolu kapitálových požadavků, ochrany spotřebitelů, rizikových aktivit a případně i fúzí a akvizic. Významná budou i vyšetřování vztahů mezi finančními firmami, politickými představiteli a Trumpovým okolím. Větší parlamentní dohled může znamenat, že banky budou muset věnovat více pozornosti regulatorním a reputačním rizikům.
Pro velké americké banky jako JPMorgan Chase, Bank of America, Citigroup nebo Goldman Sachs to může znamenat vyšší náklady na dodržování pravidel a menší prostor pro regulatorní úlevy. Trh může přecenit očekávané zisky z případného uvolnění pravidel, které investoři dosud spojovali s Trumpovou administrativou. Důležitá bude i personální politika prezidenta, obsazení regulačních úřadů totiž může ovlivňovat jejich následné kroky.
Nižší výnosy dluhopisů, oživení kapitálových trhů a vyšší investiční aktivita zároveň mohou bankám pomáhat. Výsledný očekávaný dopad je proto spíše mírně negativní z regulatorního hlediska, ale ne zásadně nepříznivý pro celé odvětví. Pro finanční instituce bude klíčové, zda případný politický pat povede k předvídatelnému prostředí, nebo naopak k dalším rozpočtovým a regulatorním sporům.
12. Kryptoměny a digitální aktiva
Kryptoměnový průmysl může patřit k výraznějším politickým poraženým. Demokraté pravděpodobně zpomalí projednávání legislativy, která má vytvořit příznivější rámec pro obchodování s digitálními aktivy, stablecoiny a další kryptoměnové služby. Mohou také požadovat přísnější ochranu spotřebitelů nebo třeba dohled nad vazbami mezi politickými představiteli a kryptoměnovými firmami.
Potenciálně zranitelné jsou společnosti, jejichž podnikání závisí na rychlém uvolnění americké regulace, například Coinbase nebo Circle. Vyšší nejistota může ovlivnit jejich valuace a očekávání investorů ohledně budoucích příjmů. Změna politické rovnováhy je důležitá i proto, že kryptoměnové firmy v předvolební kampani investovaly značné prostředky do podpory republikánských kandidátů.
Pro bitcoin nebo ethereum ale není přímý dopad tak jednoznačný. Jejich ceny budou dále určovat hlavně globální likvidita, úrokové sazby, institucionální poptávka, ETF a ochota investorů podstupovat riziko. Politické vítězství demokratů tak první den vedlo k výraznému oživení cen největších kryptoměn.
13. Bydlení, stavebnictví a nemovitosti
Demokraté mohou zvýšit politický tlak na dostupnost bydlení, podporu výstavby a omezení nákupů rezidenčních nemovitostí velkými institucionálními investory. Případná podpora dostupného bydlení a infrastruktury by mohla prospět stavebním společnostem, developerům i dodavatelům materiálů. Téma životních nákladů patřilo v rámci volební kampaně k nejdůležitějším a dostupnost bydlení bude jedním z témat, na něž budou demokraté chtít reagovat.
Nižší výnosy amerických dluhopisů by navíc mohly postupně pomoci hypotečnímu trhu a zlepšit dostupnost financování bydlení. To by mohlo podpořit poptávku po nových domech a bytech, z čehož by měly těžit firmy jako D.R. Horton, Lennar nebo PulteGroup. Samotný pokles výnosů se ale nemusí rychle promítnout do podobně výrazného poklesu hypotečních sazeb, ty totiž ovlivňuje také inflace a další faktory.
Komerční nemovitosti může čekat odlišný vývoj. Zejména datová centra čelí riziku delších povolovacích procesů a vyšších nákladů na elektřinu a infrastrukturu. Demokratické vítězství tak nemusí být automaticky pozitivní pro celý realitní sektor. Rozhodující bude, zda se politický tlak na dostupnost bydlení promění v konkrétní investiční programy a jestli se podaří odstranit překážky nové výstavby.
14. Průmysl, maloobchod, doprava a spotřební zboží
Americké průmyslové firmy mohou těžit z pokračujících investic do infrastruktury, energetických sítí, polovodičů a domácí výroby.
Tyto priority mají podporu napříč politickým spektrem, protože souvisejí s konkurencí s Čínou a strategickou soběstačností USA. Příležitosti mohou mít výrobci strojů, elektrických zařízení, transformátorů a průmyslových komponent. Demokraté navíc mohou prosazovat větší důraz na domácí zaměstnanost a výrobní kapacity.
Maloobchodníci, dovozci a výrobci závislí na zahraničních dodavatelích mohou mít prospěch z menší pravděpodobnosti dalšího rozšiřování cel. Týká se to zejména oděvů, obuvi, elektroniky, nábytku a dalšího spotřebního zboží. Nižší dovozní náklady by mohly podpořit marže firem, případně omezit tlak na spotřebitelské ceny. „To je důležité, nespokojenost s vysokými životními náklady totiž patřila k významným faktorům volebního úspěchu demokratů,“ připomíná ekonom Michal Skořepa z České spořitelny.
Na druhé straně někteří američtí výrobci a zpracovatelé oceli, hliníku a dalších materiálů mohou přijít o část politické ochrany před zahraniční konkurencí, pokud by demokraté prosadili alespoň změkčení některých tarifů.
15. Zlato a drahé kovy
Zlato může z demokratického vítězství krátkodobě těžit. Pokles výnosů amerických dluhopisů snižuje náklady příležitosti držby kovu (což ho činí atraktivnějším), slabší dolar zlato zlevňuje zahraničním kupcům a politická nejistota podporuje poptávku po bezpečných aktivech. Cena zlata se hned den po volbách vrátila nad čtyři tisíce dolarů za trojskou unci.
Podobně mohou reagovat trhy se stříbrem, platinou a palladiem, jejichž ceny ale vedle investiční poptávky ovlivňuje i průmyslové využití. U stříbra je významná například solární energetika a elektronika, takže se zde prolíná bezpečnostní a průmyslový faktor. Růst cen drahých kovů může podporovat i snaha investorů chránit se před geopolitickými riziky a nejistotou spojenou s fiskální či měnovou politikou.
Dlouhodobý vývoj ceny zlata ale nebude záviset primárně na americké politice. Rozhodující zůstanou Fed, reálné úrokové sazby, dolar, nákupy kovu centrálními bankami a geopolitické napětí.
Martin Gürtler z Komerční banky upozorňuje, že ústup averze k riziku a pokles cen ropy mohou část poptávky po bezpečných aktivech naopak oslabovat. Volební výsledek je tedy podpůrným faktorem, ale určitě ne nějakým nevyčerpatelným motorem růstu ceny.
16. Průmyslové kovy
Trhy s mědí a hliníkem mohou krátkodobě čelit protichůdným vlivům. Případné zpomalení výstavby datových center by mohlo oslabit část očekávané poptávky, zatímco nižší úrokové sazby a slabší dolar mohou být pro komodity podporou. Zvláště měď je citlivá na výhled investic do elektrických sítí, energetiky, průmyslové výroby a technologické infrastruktury.
Dlouhodobě zůstává významným faktorem modernizace amerických elektrických sítí, výstavba energetické infrastruktury, rozvoj obnovitelných zdrojů a průmyslová výroba. Tyto investice jsou strategickou prioritou obou politických táborů a měly by pokračovat. Ani případný přísnější dohled nad datovými centry automaticky neznamená konec investic do sítí, transformátorů a dalších energetických zařízení.
Samotné volby tak pravděpodobně nevyvolají zásadní změnu cenového trendu na trhu s průmyslovými kovy. Významnější bude vývoj čínské ekonomiky, globální průmyslová poptávka, nabídka surovin a skutečné tempo investic do energetiky a AI. Pro dodavatele infrastruktury může být důležitější, zda se projekty pouze prodraží a zpozdí, nebo se skutečně omezí jejich celkový objem.
17. Zemědělské komodity
Pro americké zemědělství je důležitá obchodní politika USA. Farmáři jsou citliví na odvetná cla, přístup na zahraniční trhy, náklady na hnojiva a pohonné hmoty i případné změny federální podpory. Menší pravděpodobnost další obchodní eskalace by proto mohla být pozitivním signálem, zvláště pro producenty kukuřice a sóji závislé na exportu.
Demokratická většina bude mít vliv na vyjednávání o zemědělských programech, pojištění plodin, dotacích a potravinové pomoci. Rozpočtové spory ale mohou přijetí příslušných opatření komplikovat a zvyšovat nejistotu příjemců federální podpory. Do politické debaty se může promítnout také program potravinové pomoci SNAP, jehož financování je součástí širších sporů o sociální výdaje.
Na světové ceny kukuřice, sóji, pšenice a dalších plodin bude mít výsledek voleb nanejvýše nepřímý vliv. Zásadnější zůstanou počasí, objem sklizně, světové zásoby, poptávka a obchodní vztahy s Čínou. Případné zmírnění cel by mohlo zlepšit podmínky amerických exportérů, ale samo o sobě nezmění globální bilanci nabídky a poptávky.
18. Evropa a čeští investoři
Pro evropské firmy je nejdůležitější možná změna americké obchodní politiky. Demokratický Kongres může zvýšit tlak na omezení cel, což by bylo pozitivní pro evropské automobilky, strojírenské a chemické společnosti i exportéry průmyslového zboží. Návrat k předchozím obchodním vztahům ale nelze očekávat automaticky. Prezident si ponechává značné pravomoci a demokraté sami nemají jednotný pohled na obchodní protekcionismus.
Evropské technologické firmy mohou být citlivé na případné zpomalení amerických investic do AI infrastruktury. Týká se to zejména dodavatelů polovodičového vybavení, elektrických sítí a technologií pro datová centra, například Schneider Electric nebo Siemens Energy.
Na druhé straně investice do energetické infrastruktury mohou pokračovat a generovat nové zakázky. Pro Evropu může být příznivější i případné zmírnění obchodního napětí, v bezpečnostní a zahraniční politice ale nelze automaticky předpokládat návrat k předvídatelnějším transatlantickým vztahům.
Pro české investory bude důležitý především dolar, výnosy amerických dluhopisů a sektorové přesuny na Wall Street. Oslabení americké měny snižuje korunovou hodnotu nezajištěných amerických investic, ale může zlevňovat dovážené zboží, komodity a tak dále. Pro českou ekonomiku bude důležité, nakolik se případné zklidnění obchodních vztahů a nižší globální úrokové sazby promítnou do lepších podmínek pro exportéry a financování firem.