Článek
Deset největších firem tvoří v současnosti něco přes 38 procent celkové hodnoty společností, jejichž akcie jsou zahrnuté v americkém akciovém indexu S&P 500. Ještě v roce 2015 byl jejich podíl jen okolo 17 procent. Na první pohled to po výrazném růstu indexu může působit jako varovný signál. Když má totiž relativně malý počet obřích společností tak velkou váhu v jednom z nejdůležitějších akciových indexů světa, je logické ptát se, zda jejich případný propad nestáhne dolů celý trh.
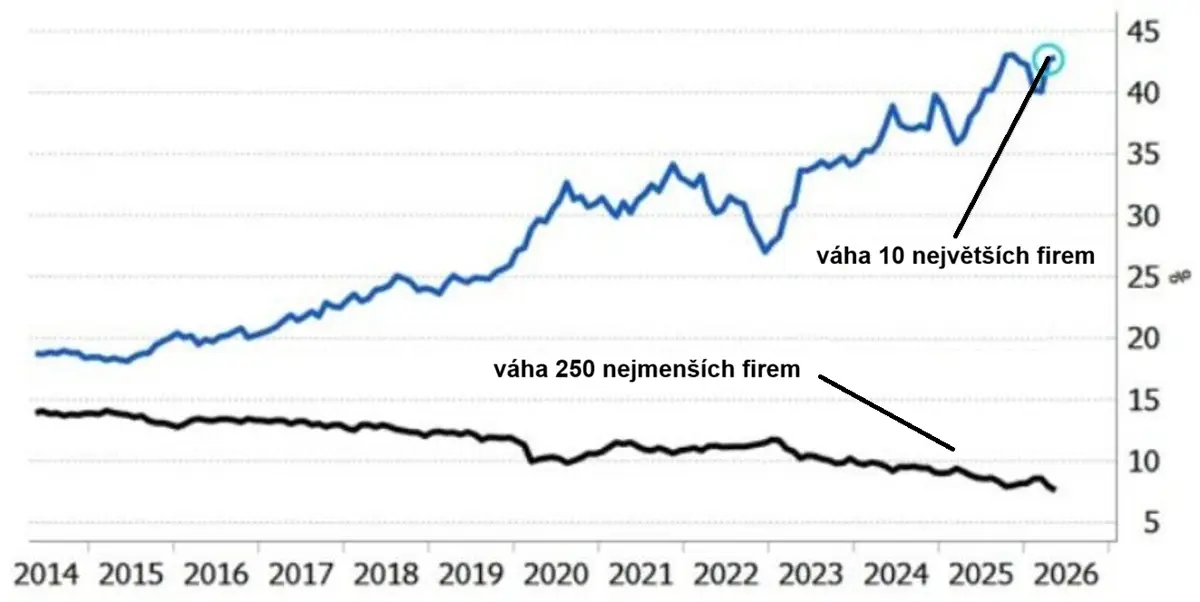
Váha deseti největších firem v indexu S&P 500 v posledním roce stoupla i nad 40 procent.
Obava je pochopitelná. Sama o sobě tato takzvaná vysoká koncentrace neříká, že americký akciový trh je nezdravý nebo přehřátý, případně že jeho další růst je proto neudržitelný. Při bližším pohledu totiž vycházejí najevo tři podstatné momenty – rostoucí koncentrace peněz v největších titulech je typickým průvodním znakem růstových fází trhu, Spojené státy nejsou v tomto směru ve světovém srovnání ani zdaleka nejmarkantnějším příkladem a vysoké podíly největších firem mají do značné míry oporu v jejich hospodářských výsledcích.
Koncentrace jako známka síly
První argument jde trochu proti intuici. Vysoká koncentrace není důsledkem nebo průvodním znakem toho, že se celý akciový index dostal tak vysoko. Bývá projevem toho, že se některým firmám dlouhodobě daří podstatně lépe než zbytku trhu.
Michael Mauboussin a Dan Callahan z banky Morgan Stanley ve své analýze historických dat do roku 2023 ukázali, že období rostoucí koncentrace kapitálu v největších společnostech z S&P 500 byla v průměru spojena s nadprůměrným zhodnocením indexu. Když naopak koncentrace klesala, byly výnosy podprůměrné. Jinými slovy, koncentrace a síla akciového trhu šly historicky spíše ruku v ruce.
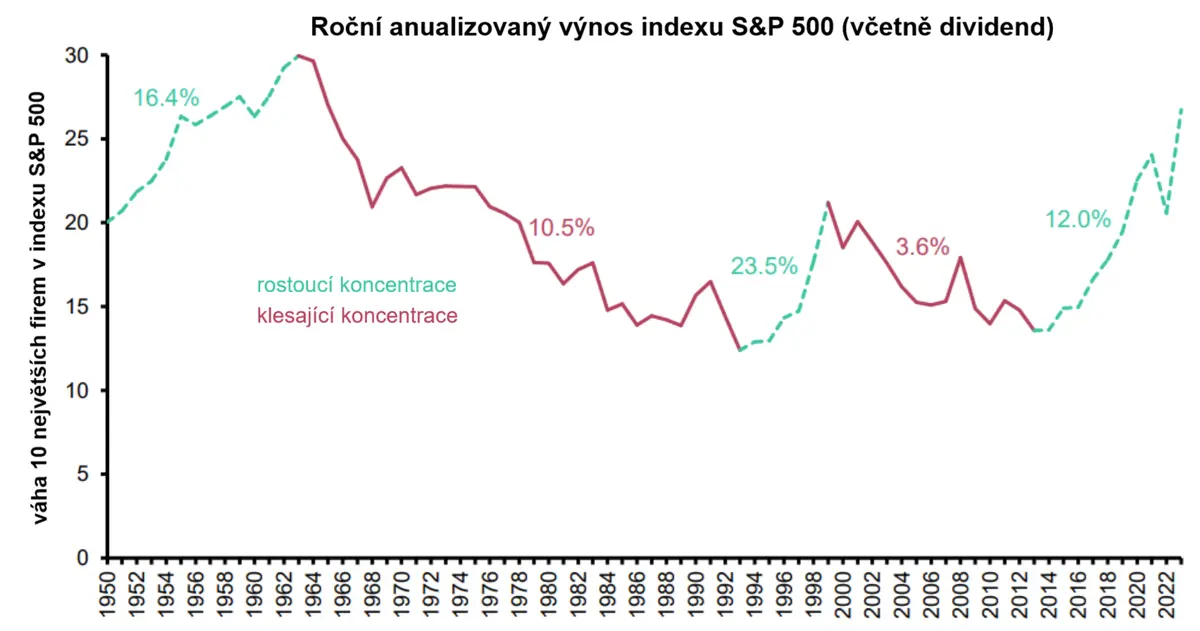
S vyšší koncentrací kapitálu v největších firmách má americký trh tendenci nadprůměrně růst.
Dává to ekonomický smysl. S&P 500 je vypočítáván podle tržní kapitalizace jednotlivých firem, jejichž akcie jsou v něm zahrnuté. Když některá společnost rychleji roste – dlouhodobě to znamená zejména to, že jí rostou zisky –, získává tržní podíl a investoři jsou ochotni za její akcie platit více. Její váha v indexu pak automaticky roste. Pokud je takových firem několik a patří mezi největší v celé ekonomice, index se koncentruje.
Tedy nic nezdravého. Rostoucí podíl několika společností není sám o sobě známkou toho, že se trh odtrhl od reality. Je naopak odrazem reality, tedy toho, že právě tyto firmy byly v dané fázi vývoje ekonomiky nejúspěšnější. A do značné míry i výrazem důvěry (či nedůvěry) v úspěšnou budoucnost společností, jejichž akcie jsou v daném indexu.
Vysoká koncentrace trhu navíc není v USA ničím novým. Největší váhu v amerických akciových indexech v minulosti měly firmy jako IBM, General Electric, Exxon, Walmart nebo Microsoft, který patří k největším i v současnosti. Pořadí největších společností se mění, stejně jako se mění dominantní odvětví. Princip ale zůstává stejný – vítězové postupně získávají větší ekonomickou i burzovní váhu.
Amerika není žádný rekordman
Druhý argument je ještě jednodušší. Když americký trh porovnáme s ostatními velkými světovými burzami, najednou nevypadá nijak extrémně. Michael Cembalest z banky JPMorgan Asset Management letos v červnu připomněl, že Spojené státy patří mezi velké akciové trhy se stále ještě relativně nízkou koncentrací kapitálu v největších titulech.
Nižší podíl deseti největších firem měly v té době z globálně významných trhů například ty v Japonsku, v Indii nebo v Číně. V řadě dalších zemí je koncentrace výrazně vyšší. Kanada, Tchaj-wan, Francie, Německo, Jižní Korea nebo Hongkong vykazují v rámci deseti největších tržních vah podstatně větší část celkové kapitalizace, v některých případech je jejich podíl oproti tomu v indexu S&P 500 dokonce dvojnásobný.
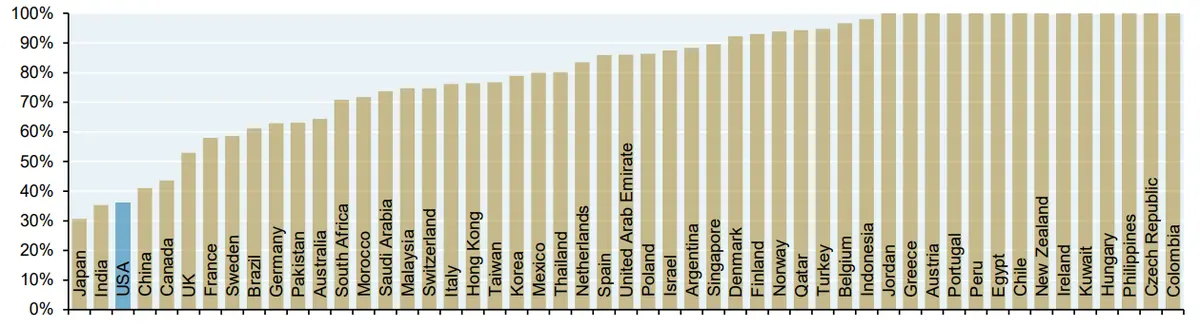
Váha deseti největších titulů v národních akciových indexech (data k 15. 6. 2026).
Amerických necelých 40 procent tak v mezinárodním srovnání nepůsobí jako žádný velký výstřelek. Pozornost se jim věnuje zejména proto, že americký trh svou velikostí dominuje i globálním indexům a největší společnosti mají dodavatelské řetězce rozprostřené mnohdy i přes několik kontinentů. Případné výkyvy v USA jsou tak rychle cítit napříč finančním světem.
„Investorům v USA se často doporučuje, aby nakupovali akcie zahraničních firem. Diverzifikace je jistě správná věc, argument o tom, že nákupem indexových ETF zaměřených na neamerické trhy se vyhnete přílišné koncentraci, je ale poněkud bezzubý,“ upozorňuje burzovní trader J. C. Parets ze společnosti TrendLabs. „Riziku koncentrace se naopak mohou vystavit ještě více. Investice do Tchaj-wanu znamená extrémní expozici vůči výrobci čipů TSMC, v Jižní Koreji mají obrovskou váhu Samsung Electronics a SK Hynix a i v dalších zemích často dominují jedna, dvě nebo tři firmy.“
Důvod je strukturální. Spojené státy mají mimořádně rozvinutý akciový trh a velké množství obřích veřejně obchodovaných společností. Vedle Microsoftu, Nvidie, Applu, Amazonu, Alphabetu, Tesly, Meta Platforms nebo Broadcomu jsou na americké burze stovky dalších s hodnotou v desítkách miliard dolarů. Jsou mezi nimi banky, průmyslové podniky, zdravotnické firmy, maloobchodní řetězce, energetické společnosti, zbrojovky nebo softwarové firmy. Zkrátka zástupci všech hlavních odvětví ekonomiky.
„Americký trh je trochu jako dobrý baseballový tým. Zatímco jiné země mají jen několik superstar, USA mají vedle hvězdné základní sestavy také extrémně silnou lavičku,“ dodává Parets a zdůrazňuje, že vysoká váha několika burzovních gigantů automaticky neznamená, že by byl zbytek amerického trhu málo významný.
Velcí nejsou velcí jen na papíře
Třetí argument je pak nejpřesvědčivější. Hodnota firem na burze je přímým odrazem toho, kolik za jejich akcie jsou investoři ochotni zaplatit. Historie pamatuje fáze, kdy zisky firem nerostly (nebo rostly pomalu), zatímco ceny akcií se zvyšovaly prudce. Takové fáze byly rizikové, protože se zdražování firem neopíralo o fundament. To ale není případ posledních let na Wall Street.
Dlouhodobě je velikost firem spojena zejména s tím, kolik společnosti vydělávají a jakou ekonomickou hodnotu vytvářejí. Mauboussin a Callahan ve své analýze ukázali, že růst váhy největších firem v S&P 500 do konce roku 2023 nebyl doprovázen stejně dramatickým odtržením od jejich podílu na ziscích. Naopak, největší společnosti mají na ziscích v USA a na jejich růstu zásadní podíl. A v posledních třech letech je dokážou prudce navyšovat i ze stále vyšší srovnávací základny.

To je zásadní rozdíl oproti hypotetické situaci, kdy by stejných deset firem tvořilo skoro 40 procent akciového indexu jen proto, že investoři uvěřili několika módním příběhům, jejichž hospodářský základ by byl slabý. Současní lídři mají obrovské tržby, generují stále vyšší zisky a zaujímají mnohdy dominantní postavení ve svých oborech.
Jejich vysoká tržní kapitalizace tak není výsledkem spekulace, respektive pouze výsledkem spekulace. „To samozřejmě neznamená, že jsou jejich akcie vždy levné nebo že nemohou výrazně klesnout. Znamená to ale, že samotná velikost firmy není dostatečným argumentem pro tvrzení, že její vysoká váha v indexu je nebezpečná,“ uvedli v jednom ze svých rozborů rostoucího významu největších firem na trhu analytici z Goldman Sachs.
Ti uprostřed
Parets pak varuje před tím, aby investoři zaměňovali to, že je několik firem opravdu velkých, s takzvaně úzkým trhem. „Několik firem může být gigantických, zároveň ale můžou posilovat stovky dalších titulů. A to se v USA v uplynulých letech celkem pravidelně děje, navíc mnohdy dochází k takzvané rotaci kapitálu, kdy se jednotlivé segmenty trhu postupně střídají v tom, který je zrovna v pomyslném čele pelotonu v rámci růstu celého indexu,“ uvádí s odkazem na letošní první pololetí, kdy velké technologické firmy v určitých fázích „přešlapovaly na místě“, zatímco výrazně rostly ceny akcií ropných nebo finančních společností.
Proto je užitečné nesledovat pouze společnosti jako Nvidia, Microsoft nebo Apple, ale také se věnovat tomu, co se děje s tituly „uprostřed trhu“. Stále populárnější je i proto například index S&P 500 Equal Weight, který všem zahrnutým titulům dává stejnou váhu, a tak vyjadřuje v podstatě to, jak se v danou chvíli daří „průměrné akcii“ z S&P 500.
Zajímavý je také index Value Line Geometric. Ten zahrnuje zhruba 1700 firem a zachycuje vývoj ceny typické akcie, nikoli cenných papírů několika největších společností. Pokud vedle gigantů rostou i menší a středně velké firmy, jde o výrazně širší trend. Naopak klesající šíře trhu bývá důležitým varovným signálem – před splasknutím technologické bubliny v roce 2000 nebo finanční krizí z roku 2008 se také nejprve snižoval počet akcií, které se podílely na růstu.
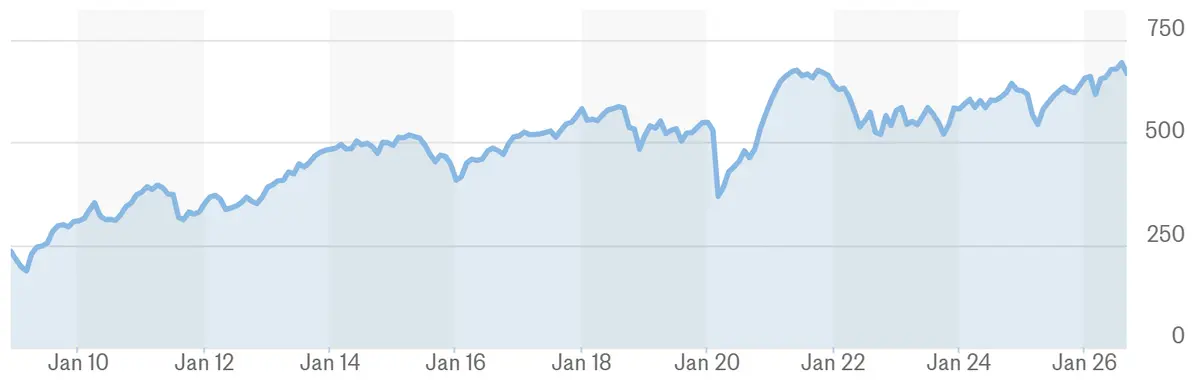
Value Line Geometric Index ukazuje, že i běžná akcie je prakticky na cenovém maximu.
Vysokou koncentraci kapitálu v největších titulech nelze ignorovat. Velké firmy mají v S&P 500 takovou váhu, že jejich případný výrazný propad může stáhnout dolů celý index. Samotná koncentrace je ale příliš hrubým ukazatelem na to, aby dokázala sdělit, zda je trh zdravý. Mnohem důležitější je sledovat, jestli případné vysoké valuace největších firem odpovídají jejich ziskům a zda se k nim přidává zbytek trhu. V tom je současná Wall Street zatím o poznání „zdravější“ než v dobách velkých spekulativních růstů uplynulých třiceti let.
Index S&P 500 je na poměry své vlastní historie už hodně koncentrovaný. Největší firmy mají ale také největší podíl na ziscích v rámci celého trhu a zároveň posilují i stovky dalších menších titulů. Dominance několika gigantů tak sama o sobě není důkazem slabosti trhu v USA, v některých ohledech jde naopak o projev jeho síly. Pokud se má hovořit o tom, zda je trh na Wall Street příliš koncentrovaný, musí se jasně vymezit v porovnání s čím. Porovnání cen akcií se zisky firem i srovnání s jinými významnými globálními burzami pro Ameriku nadále vyznívá příznivě.