Článek
Zahraniční investoři letos v neobvyklé míře dávají přednost americkým akciím před státními dluhopisy.
Podle analýzy dat amerického ministerstva financí z dílny Deutsche Bank dosáhl příliv zahraničního kapitálu do amerických akcií za poslední rok do konce června 2,8 procenta amerického HDP, zatímco do dluhopisů americké vlády zamířila jenom dvě procenta.
Mimo krátká období po globální finanční krizi a během pandemie jde o první takový případ v tomto století. Jde přitom o data z poloviny roku. V létě pak akciový trh zaznamenal nová cenová maxima, zatímco na dluhopisovém trhu pokračoval růst výnosů, a tedy spíše odklon od amerických bondů.
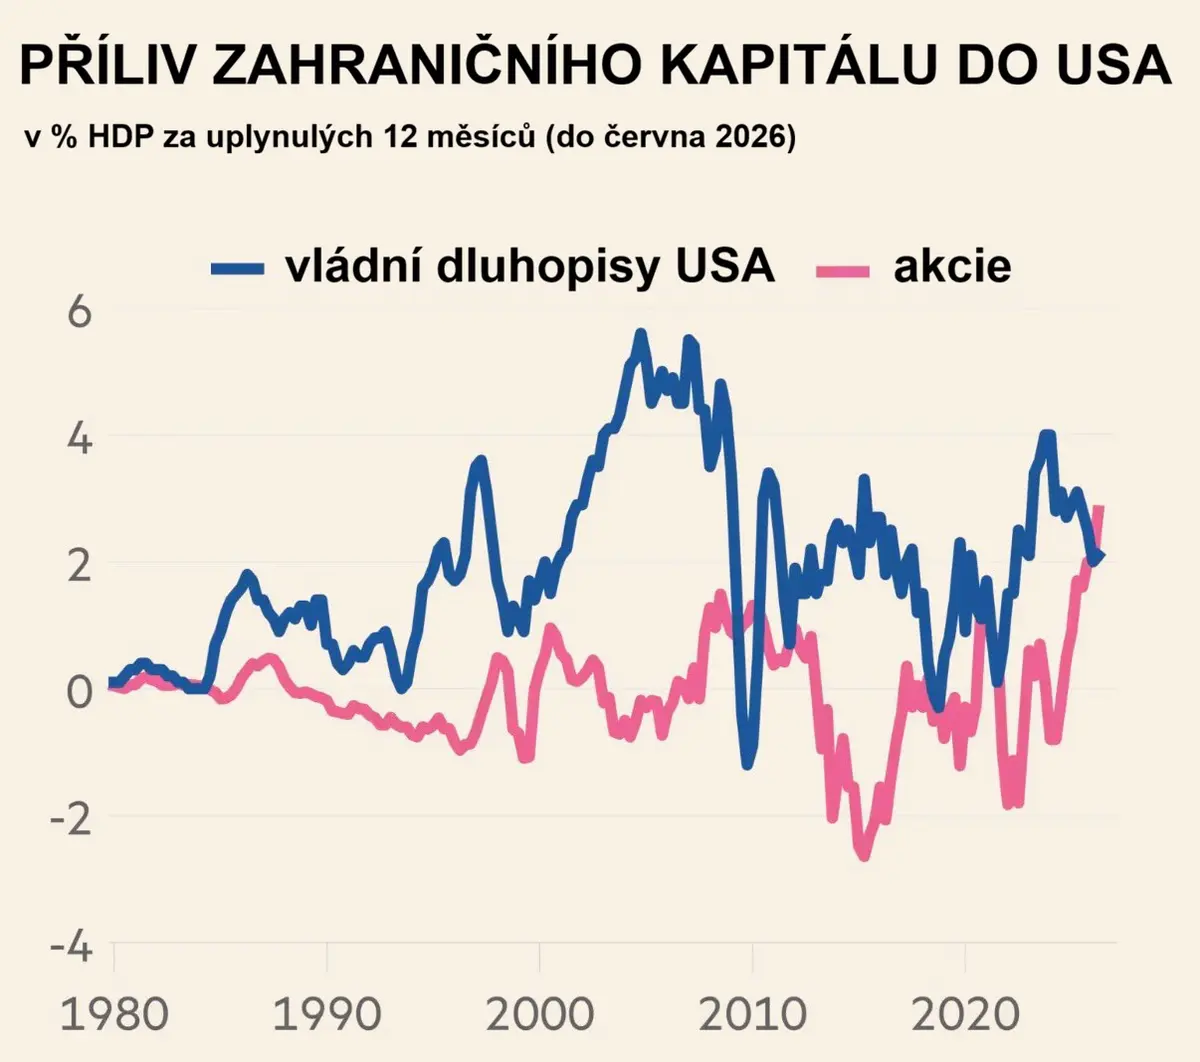
Zahraniční investoři nakupují více amerických akcií než vládních dluhopisů.
Americké akcie lákají investory hlavně kvůli pokračujícímu rychlému růstu zisků firem a boomu investic do umělé inteligence. Zisky firem z indexu S&P 500 mají podle dat LSEG za letošní rok vzrůst o zhruba 35 procent.
Vyšší výnosy a drahá ropa
Index zůstává i přes letní kolísání relativně blízko rekordních hodnot, v posledních dnech je však patrná větší nervozita kvůli předpokladu zvyšování sazeb ze strany Fedu, respektive nejistotě ohledně míry zpřísňování měnové politiky. Trh na ni sází kvůli pokračující vyšší inflaci a geopolitickému napětí, které má přímé dopady na ceny energií.
„Dvojitý protivítr v podobě rostoucích výnosů dluhopisů a cen ropy testuje odolnost trhu. Akcie ale nepřišly o svůj dosud klíčový podpůrný pilíř, kterým jsou rychle rostoucí zisky veřejně obchodovaných společností,“ říká globální stratég společnosti Edward Jones Angelo Kourkafas.
(Ne)bezpečné dluhopisy
Na druhé straně sílí pochybnosti o tradičním postavení amerických vládních dluhopisů jako globálního bezrizikového aktiva.
Americký státní dluh v srpnu překonal hranici 40 bilionů dolarů a vláda dále hospodaří s hlubokým deficitem. Především v létě i proto výrazně vzrostly výnosy amerických státních dluhopisů – úrok u těch desetiletých se zvedl už dokonce nad pět procent, třicetileté obligace už se v týdnu dotkly výnosu 5,4 procenta.
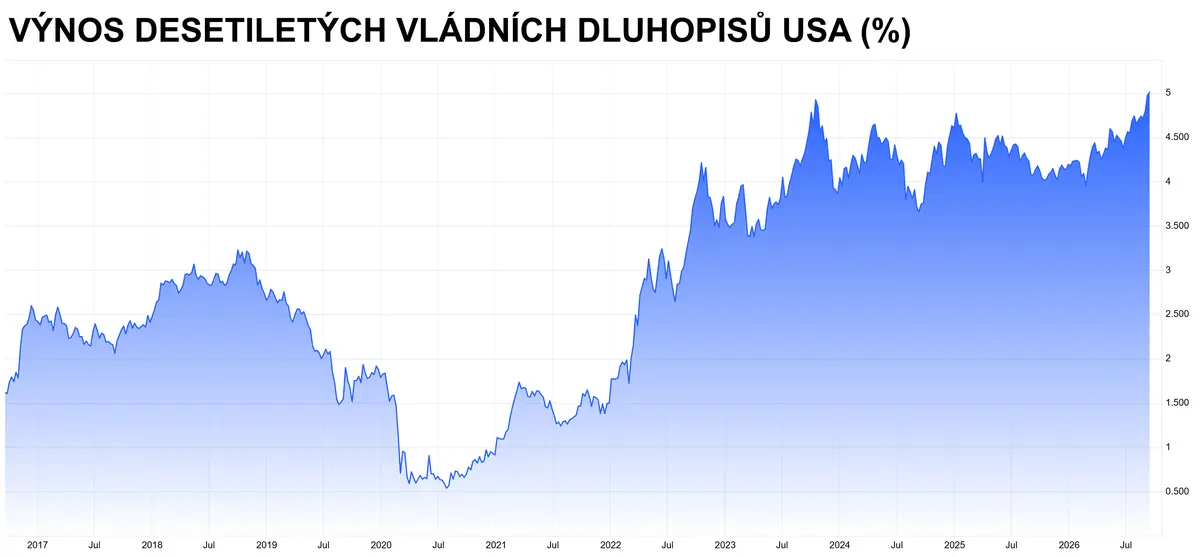
Výnosy dlouhodobých vládních dluhopisů USA jsou na mnohaletých maximech.
„Státní dluhopisy už nejsou tak bezrizikové jako dříve,“ varuje James Turner z BlackRocku. A podle George Saravelose z Deutsche Bank se může měnit i vztah mezi dolarem a dalšími americkými aktivy. „Kapitál by mohl v budoucnu stále více mířit do amerických akcií na úkor dluhopisů,“ říká.
Je ale pravda, že velká část investorů dále považuje americký dluh za bezpečné místo na světové finanční mapě. S vyššími výnosy přitom atraktivita bondů bude narůstat a stavět před akciový trh stále vyšší pomyslnou laťku.
Fixních pět procent za rok na mnoho let dopředu je pro konzervativně nastavená portfolia už zajímavé zhodnocení, a může tak lákat nové peníze investorů, pro které je americký akciový trh na současných vysokých úrovních a při optimistických valuacích (poměrech cen vůči firemním ziskům a tržbám) už drahý.
Narazí růst zisků na dražší financování?
A je otázka, jak se případně projeví vyšší sazby Fedu. Historická data, která tento týden zveřejnila banka UBS, nabízejí na první pohled uklidňující obrázek.
V předešlých 16 cyklech zvyšování úroků od roku 1954 index S&P 500 během následujících 12 měsíců v průměru stoupl o 10,8 procenta. UBS zároveň uvádí, že v žádném z těchto případů trh během následujících 12 měsíců nespadl do medvědího trendu, tedy neklesl o 20 procent a více.
„Pro vývoj cen akcií bývá podstatně důležitější samotný stav ekonomiky než moment, kdy se poprvé zvýší sazby,“ zdůrazňují analytici z UBS.
Za významný ukazatel možného dalšího vývoje hospodářství přitom označují indikátor nových objednávek v rámci širšího indexu průmyslové aktivity ISM. Současná kombinace nadále rostoucího průmyslu, silných zisků firem a pokračujících investic do AI podle banky spíše hovoří pro další expanzi ekonomiky, což by pro akciový trh mělo být pozitivní.
Jsou ale i dobré důvody pro to, aby se současný vývoj třeba i výrazně odklonil od historických „vzorců“. Sazby Fedu mají podle předpokladů analytiků růst v prostředí výrazně zvýšených výnosů dlouhodobých vládních dluhopisů, vysokých cen ropy a pokračujících obav z inflace. Zároveň jsou americké akcie relativně drahé, byť na základě optimistických odhadů ziskovosti vlastně „zlevňují“ a další růst úroků na trhu s dluhopisy bude snižovat jejich atraktivitu a hlavně zdražovat financování firem.
Dosavadní odolnost akcií stojí na silném růstu zisků a jeho výhledu. Pokud by tento faktor začal slábnout a výnosy dluhopisů dále rostly, mohl by se tlak na akcie rychle zvýšit.