
Článek
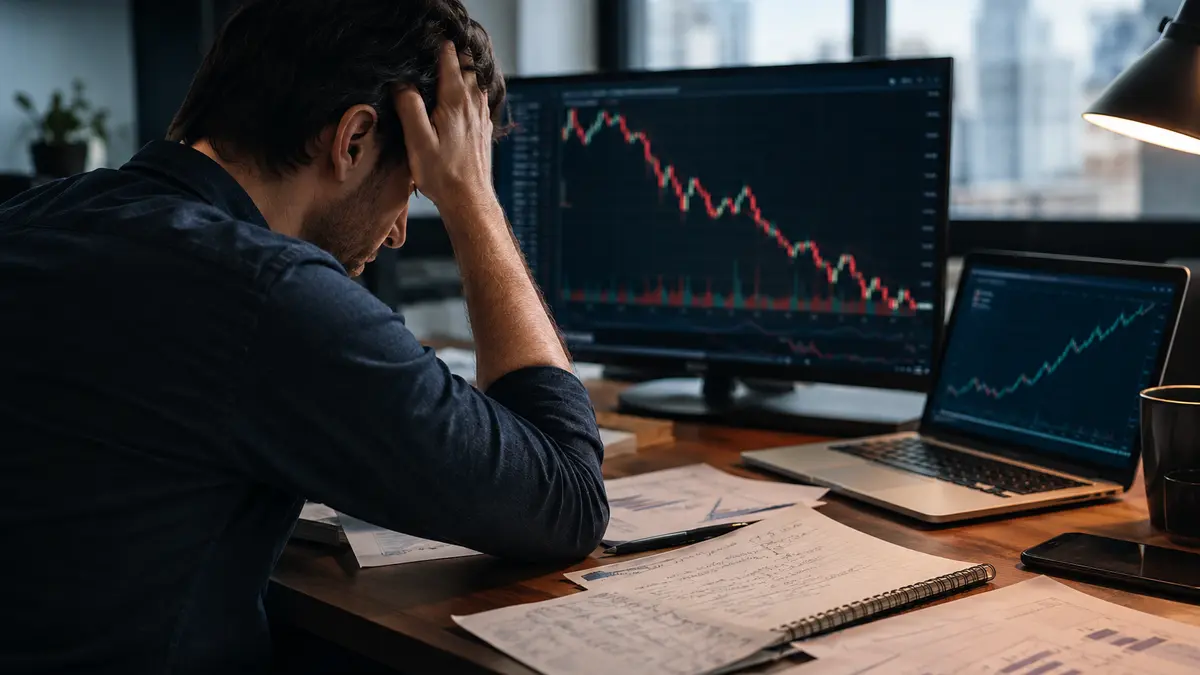
V investování existuje zvláštní druh optimismu. Čím více se cena nějaké akcie propadá, tím pevněji někteří její majitelé věří, že mají ve své investiční myšlence pravdu. Trh něco nechápe, ostatní investoři jsou krátkozrací, analytici přehánějí a cena se jednoho krásného dne vzpamatuje. A když ne? Pak je zřejmě potřeba ještě nějakou dobu počkat. Případně přikoupit za nižší cenu, obchodníci tomu říkají „naředit“, sleva přece neurazí.
Jenže právě tady se investování může změnit v soutěž o to, kdo déle vydrží ignorovat vlastní chybu. „Když se akcie nechová tak, jak očekáváte, prodejte ji,“ připomíná David Keller, prezident a hlavní stratég Sierra Alpha Research, radu proslulého technického analytika Justina Mamise. Zní to brutálně jednoduše, ale právě proto to může být tak nepříjemné.
Trh vám za analýzu nic nedluží
Investor může strávit hodiny studiem grafů, výsledků hospodaření firmy i fundamentů celého odvětví. A kdyby jen hodiny. Může si sestavit promyšlenou tezi, najít důvody, proč by cena měla růst, a přesvědčit o tom sebe i své okolí. Jenže trh mu za dobře sestavenou analýzu žádnou odměnu nedluží. A může se zachovat v dokonalém nesouladu s ní.
Pokud se kurz akcie namísto růstu propadá, očekávaný průlom nepřichází a katalyzátor oživení zůstává v nedohlednu, nejde jen o nepříjemnost, kterou je potřeba přetrpět. Je to nová informace. Možná se změnily podmínky, třeba byla chybná původní úvaha. V každém případě dává smysl znovu zauvažovat nad tím, jestli investice nadále stojí na pevných základech. Ne hledat stále důmyslnější vysvětlení toho, proč se realita mýlí. Občas se vyplatí vydržet, často ale ne.
„Je v pořádku se zmýlit. Není ale v pořádku na tom omylu trvat,“ vystihuje to Keller další větou, kterou by si někteří investoři měli nalepit nad monitor. Přiznat chybu totiž neznamená být špatný investor, právě naopak. Kdo obchoduje na finančních trzích, mýlí se běžně. Rozdíl mezi disciplinovaným investorem a zarputilým obhájcem vlastního ega spočívá v tom, jak dokážou reagovat na nová fakta.
Ani velké tržní příběhy nemají jasný konec
To se týká i různých předpovědí silně nepříznivého vývoje na trzích. V letošním roce se například hodně mluvilo o tom, že nástup umělé inteligence zničí řadu softwarových společností, a tedy i jejich akcií. „Koš akcií více než stovky softwarových firem, ve kterém mají všechny stejnou váhu, nedávno uzavřel na novém historickém maximu,“ upozorňuje ale burzovní obchodník J. C. Parets ze společnosti TrendLabs. „Taková ‚apokalypsa‘ se některým investorům nemusí líbit. Zvláště těm, kteří nedrží akcie z odvětví softwaru.“
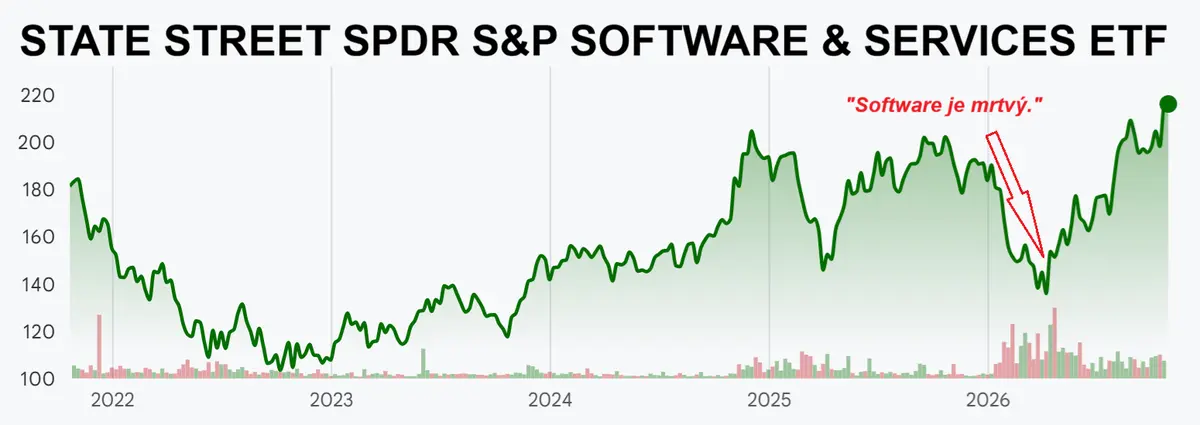
SaaSpocalypse neboli apokalypsa v odvětví softwaru jako služby se alespoň prozatím odkládá.
Připomíná to i trh s vládními dluhopisy Spojených států. „Od doby, kdy na začátku října výnosy desetiletých amerických obligací stouply na mnohaletá maxima, hodně se toho napsalo a řeklo o tom, že musejí dále růst. Z úrovní vysoko nad 5,3 procenta se ale výnosy vrátily pod pět procent,“ říká Parets s tím, že samozřejmě může jít pouze o krátkodobý výkyv na cestě vzhůru, s jistotou to ale nikdo neví.
Cena není totéž co předpověď
A o to přesně jde. Aktuálně rostoucí ceny nejsou zárukou budoucích zisků a trh není potřeba brát jako nějaké evangelium. Pokud jde ale o zohlednění všech zatím známých informací, byť třeba ne všem investorům dostupných ve stejné míře, nic lepšího není k dispozici. Cena je pozorovatelný fakt, zatímco představa, kam by se měla posouvat, je názor. A tyto dvě věci by si investoři neměli plést jen proto, že do svého názoru investovali peníze, čas i kus vlastní ješitnosti.

Sám Parets zdůrazňuje, že nemá patent na pravdu. Snaží se pouze klást co možná nejpřesnější otázky, ne předstírat, že má na všechno odpověď. A to je jako návyk možná cennější než nějaký další indikátor nebo komplikovaný model. Když určitý vývoj na trzích není v souladu s vaším názorem, má smysl ten názor podrobit kritické analýze.
Trh totiž neví, za kolik jste co nakoupili a za kolik byste to rádi prodali. Nezajímá ho, kolik času jste věnovali studiu dané firmy nebo trhu. A rozhodně nemá soucit s vaším přesvědčením, že tentokrát už to musí vyjít. Investiční proces není o tom, že máte vždy pravdu. Spočívá v tom, že poznáte, že jste ji neměli. A že dokážete změnit názor dříve, než se z malé chyby stane drahá lekce.