


Článek
Zkapalněný zemní plyn (LNG) se stává jedním z klíčových paliv v rámci světové přeměny energetiky. Poptávka rychle roste kvůli obavám o energetickou bezpečnost a nahrazování uhlí za paliva s menšími emisemi. Po začátku války na Blízkém východě vzrostla poptávka zejména v USA.
Vlivem odklonu obchodníků od Kataru a Spojených arabských emirátů těží z konfliktu hlavně američtí těžaři a firmy zaměřené právě na přepravu LNG.
Akcie mnoha z nich tak od března, kdy válka v oblasti Perského zálivu začala, začaly posilovat. Od konce února do tohoto týdne rostly u společnosti Venture Global o 43 procent, ConocoPhillips o 24 procent, Cheniere Energy o 22 procent, ExxonMobil o 14 procent a Golar LNG o osm procent.
„Zvýšený zájem o energetiku je tedy patrný, ale vývoj jednotlivých společností se výrazně liší. Vedle války jej samozřejmě ovlivňují také hospodářské výsledky a další domácí faktory z amerického trhu,“ říká Jiří Tyleček, analytik XTB.
U jmenovaných společností sice po silném růstu v březnu došlo kolem poloviny roku k poklesu, ale na podzim už opět pokračovaly v růstu.
„To mi říká, že investoři rychle, již v průběhu března, promítli do cen akcií vyšší poptávku po plynu a ropě, protože čekali, že se jejich doprava přes Hormuz výrazně zhorší. Do července cena akcie klesala spíše proto, že se zdálo, že by se mohla situace stabilizovat, ale v srpnu se ukázalo, že to bude komplikovanější, a cena tak opětovně roste,“ říká analytik BHS Timus Barotov.
Ceny akcií dynamicky reagují na očekávání budoucího vývoje, podobně jako ceny plynu. „Proto takový kolísavý vývoj není vůbec překvapivý. Investoři, kteří koupili některý z těchto titulů včas, mohli realizovat hezký výnos kolem 10 až 20 procent za dané období,“ říká Barotov.
Americké ceny plynu jsou však zcela odlišné od těch evropských, které jsou mnohonásobně vyšší. „Z nedostatku dodávek mohou více těžit vývozci LNG než těžaři prodávající plyn na domácím americkém trhu, kde cena plynu meziročně stagnuje,“ popisuje Tyleček.
Od začátku konfliktu tak podstatně vzrostl vývoz LNG z USA především do Asie, která potřebovala nahradit dodávky z Kataru a Spojených arabských emirátů.
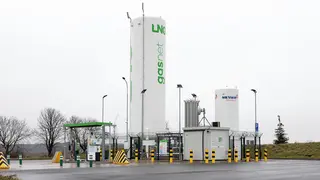
Akcie firem z oblasti LNG, které se těší z růstu, jsou z různých částí dodavatelského řetězce. Cheniere a Venture Global se soustředí na zkapalňování a vývoz plynu, Golar provozuje plovoucí zkapalňovací zařízení. U Exxonu a ConocoPhillips hraje zase zásadní roli ropa. Při těžbě ropy se totiž jako vedlejší produkt často uvolňuje zemní plyn, který může být následně zkapalněn na LNG.
„Část vývozu LNG ale probíhá na základě dlouhodobých smluv, u nichž je hlavním zdrojem výdělku sjednaný poplatek za zkapalnění. Zdražení plynu proto nemusí znamenat stejně prudký růst zisků,“ popisuje Tyleček.
Podle Barotova je spekulace na akcie firem z byznysu kolem LNG z velké části vlastně spekulací na nedostatek LNG na trhu či omezení jeho přepravy.
„Předvídat cenu LNG je obtížné, protože závisí na politických rozhodnutích, která nelze spolehlivě předvídat a která nemají žádnou přirozenou cykličnost. Tudíž bych takovou investici označil za vysoce spekulativní. A to je pak otázka preferencí investorů, zda do tohoto rizika chtějí jít, nebo nikoli,“ říká Barotov.
Akcie však podle analytiků nejsou nadhodnocené, pokud energie zůstanou dražší i v následujících letech. Zároveň je v plánu otevírání dalších LNG terminálů, které mohou nabídku na trhu zvýšit.
„Osobně bych po dosavadním růstu s nákupem těchto společností nespěchal. Raději bych počkal na příznivější cenu po korekci nebo hledal příležitost jinde, přestože vyhlídky sektoru nejsou špatné na několik dalších let dopředu,“ radí Tyleček.
Při plném obnovení dodávek z Blízkého východu lze ale očekávat jak pokles cen energií, tak akcií firem, které dnes těží z jejich nedostatku. „Ale nemusel by být nějak markantní, navíc plné obnovení dodávek je z dnešního pohledu značně iluzorní,“ dodává Tyleček. Zlevnění plynu je zároveň rizikem investice do akcií těchto firem.
Od března řada spotřebitelských akcií začala kvůli konfliktu v Perském zálivu oslabovat, protože ropa vyskočila na vysoké úrovně a začal zdražovat také dluh.