



Článek
Americké akciové trhy nejprve přijaly vítězství demokratů v kongresových volbách s nadšením. Investoři sázeli na to, že rozdělená politická moc ve Washingtonu omezí prostor pro Trumpovy kontroverzní kroky, sníží nejistotu kolem obchodní a fiskální politiky, případně i přispěje k uklidnění geopolitické situace.
Index Dow Jones ve středu přidal zhruba tři procenta, S&P 500 a Nasdaq Composite asi polovinu. Proč? Protože už se začaly projevovat obavy, že demokraté zpřísní dohled nad výstavbou datových center, která se stala jedním z hlavních motorů investic do umělé inteligence. Ve čtvrtek už někteří představitelé aktuálně silnější z obou hlavních amerických politických stran mluvili rovnou o moratoriu na jakoukoliv novou výstavbu.
Ve čtvrtek pak nastalo plošné vystřízlivění. Technologické tituly prudce oslabily, polovodičové společnosti a dodavatelé infrastruktury pro AI utrpěli mimořádné ztráty. Bilance hlavních indexů byla výmluvná: Dow Jones -3,44 procenta, S&P 500 -4,36 procenta a Nasdaq Composite -5,52 procenta. Posledně jmenovaný se propadl více než deset procent pod říjnové maximum, a vstoupil tak do korekce.
Když S&P 500 ztratí čtyři procenta za den
Americký akciový index S&P 500 ve čtvrtek 5. listopadu uzavřel obchodování se ztrátou 4,36 procenta, což byl jeho nejhorší denní výsledek od 4. dubna 2025, kdy na trhu pokračoval prudký propad v reakci na tehdy oznámená cla.
Od roku 1952 zaznamenal index teprve 57. obchodní den se ztrátou alespoň čtyř procent. S&P 500 přitom v měsíci následujícím po takových propadech v průměru posílil o dvě procenta a za následující tři měsíce v průměru získal 6,7 procenta. To ale samozřejmě není předpověď toho, co se na trhu bude dít nyní, pouze statistika.
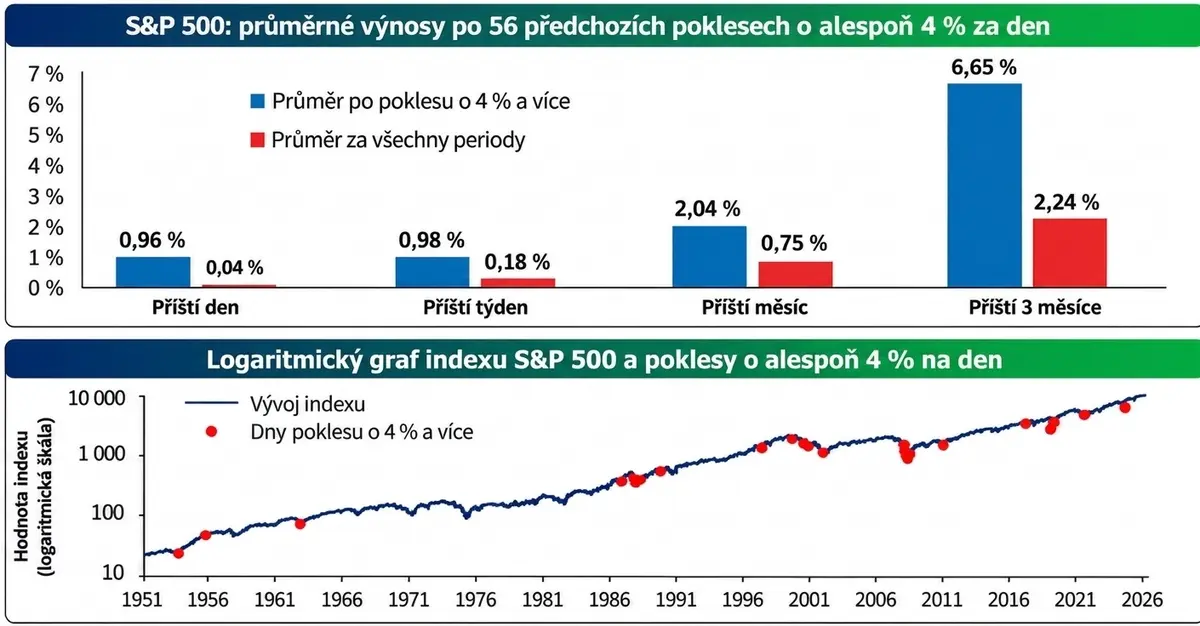
Po nejhorších burzovních dnech mají americké akcie tendenci ztráty poměrně rychle napravovat. Propady o alespoň čtyři procenta za den zároveň nebývají izolované, dochází k nim zpravidla v relativně krátké době opakovaně.
Je teď pro akciový trh největším problémem politika? Nebo jsou to některé příliš drahé firmy, moc velké investice do AI, případně snad naopak hrozba jejich poklesu? Všechno dohromady? A jak hluboký může být případný další pokles? Přečtěte si, co si myslí uznávaní investoři, ekonomové a stratégové.
„Toto ještě rozhodně není příležitost k nákupům“
David Bahnsen (The Bahnsen Group)
Bahnsen patří k velkým pesimistům. Podle něj jsou valuace technologických firem natolik odtržené od reality, že ani zahájená korekce neznamená, že by jejich akcie už byly atraktivní. Problémem jsou podle něj především přehnaná očekávání, která investoři do cen technologických titulů promítli.
Jeho firma proto zatím nechce pokles využít k nákupům. Naopak se hodlá technologickému sektoru vyhnout a přesouvat kapitál do defenzivnějších oblastí, zejména do odvětví základního spotřebního zboží a energetiky.
„Prasknutí AI bubliny by mohlo srazit trh o 30 procent“
Dario Perkins (TS Lombard)
Stratég Dario Perkins říká, že pokud by se investiční boom spojený s AI skutečně zhroutil, americký akciový trh by se podle modelu TS Lombard mohl propadnout nejméně o 30 procent. Celková tržní kapitalizace amerických akcií by se v takovém případě snížila přibližně o 20 bilionů dolarů.
Důsledky by se neomezily na akciový trh. Ztráty na dluhových trzích a v segmentu soukromých úvěrů by mohly dosáhnout až 200 miliard dolarů. Nárůst rizikových přirážek by vyvolal vlnu nesplácení dluhů. Největší problémy by podle Perkinse postihly nejslabší části celého AI ekosystému, například menší poskytovatele cloudové infrastruktury nebo firmu Oracle.
Následoval by prudký propad investičních výdajů, cyklický hospodářský pokles a výrazné ztráty pracovních míst například ve stavebnictví. Je ale potřeba dodat, že nejde o Perkinsův hlavní scénář.
„Investoři přestali odměňovat výstavbu AI“
David Rosenberg (Rosenberg Research)
Ekonom David Rosenberg upozorňuje na paradox současné situace. Investoři se obracejí proti oběma stranám investičního příběhu spojeného s umělou inteligencí. Velké technologické společnosti, jako Microsoft nebo Alphabet, se na burze dostaly pod tlak kvůli obrovským kapitálovým výdajům, které zatěžují volné peněžní toky firem. Jejich dodavatelé naopak ztrácejí proto, že trh začíná pochybovat o tom, zda se tempo těchto investic udrží.
Co teď na trzích (také) sledovat?
- Další investiční plány technologických gigantů: Rozhodující bude, zda Microsoft, Alphabet, Amazon a Meta Platforms zachovají dosavadní plánované tempo kapitálových výdajů. Trh chce vidět nejen další investice, ale především důkazy toho, že se začínají vyplácet.
- Vývoj v polovodičovém sektoru: Výrobci čipů, pamětí a další dodavatelé infrastruktury patří k nejvíce zasaženým segmentům trhu. Až stabilizace jejich cen by mohla naznačit, že se největší obavy z dalšího zpomalování AI investic začínají uklidňovat.
- Politika a povolování datových center: Důležité budou kroky nových demokratických představitelů i místních samospráv, mimo jiné v Texasu, Georgii, Ohiu nebo Michiganu. Rozhodující nebude jen případný zákaz výstavby, ale i zpožďování projektů a možné nové regulatorní požadavky.
- Inflace, zaměstnanost a výnosy dluhopisů: Nižší ceny ropy a případné uklidnění inflačních tlaků by mohly snížit výnosy amerických dluhopisů a ulevit technologickým titulům. Naopak příliš silná zaměstnanost nebo opětovný růst inflace by mohl prodloužit období vysokých úrokových sazeb a zkomplikovat financování AI infrastruktury.
- Hranice 200denního průměru indexu S&P 500: Hladina zhruba 7320 bodů může být velice důležitá. Její prolomení by mohlo potvrdit, že se výprodej „utrhl ze řetězu“, potvrzené uzavření indexu pod 200denním průměrem alespoň dva obchodní dny po sobě je obecně považováno za silný varovný signál.
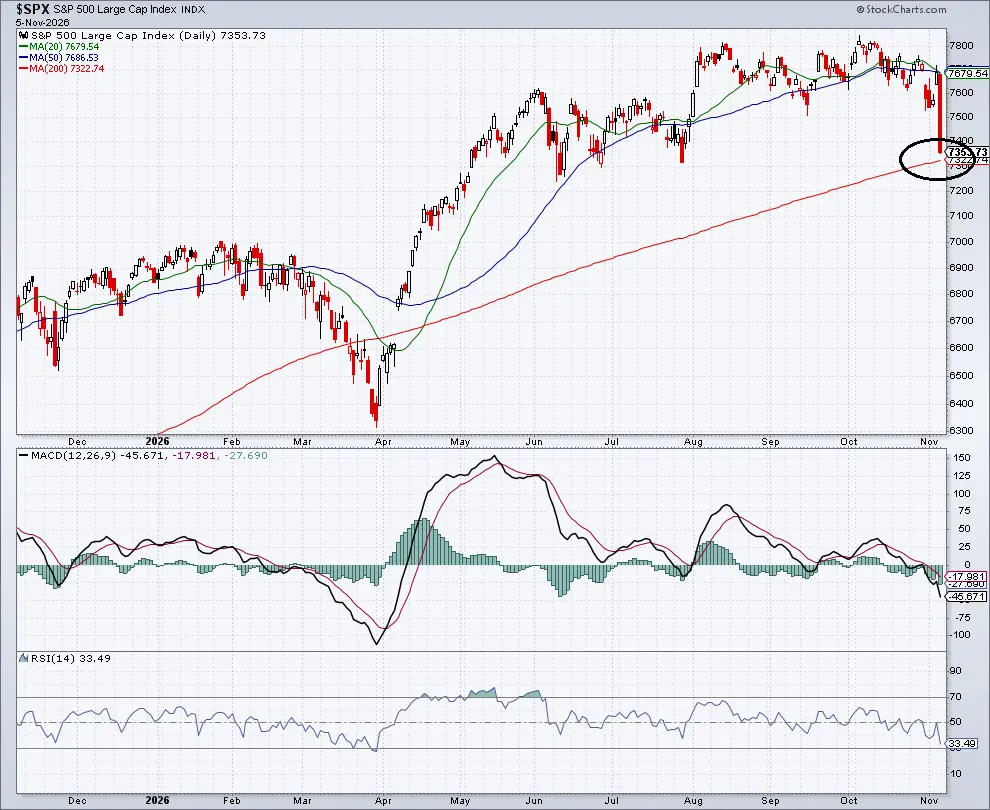
Propad indexu S&P 500 se prozatím zastavil těsně nad 200denním klouzavým průměrem.
Rosenberg považuje korekci za něco, co bylo vzhledem k obrovskému množství kapitálu proudícího do všeho s nálepkou AI prakticky nevyhnutelné. Zásadní je podle něj dopad na celou americkou ekonomiku. Výstavba datových center se totiž stala významným zdrojem hospodářského růstu. Pokud se tento boom třeba jen dočasně zarazí, může to mít důsledky daleko za hranicemi technologického sektoru. Investoři podle Rosenberga přestali odměňovat samotnou výstavbu AI infrastruktury a začali se ptát, kdy jim vygeneruje skutečné výnosy.
„Prasknutí AI bubliny může vyvolat hlubší recesi než dot-com“
Diane Swonková (KPMG)
Hlavní ekonomka KPMG popisuje dva možné scénáře dalšího vývoje. V mírnější variantě finanční trhy projdou obdobím zvýšené volatility, aniž by se problémy přelily do širší ekonomiky. Druhá možnost je podstatně horší, protože pokračující pokles cen akcií by v ní přerostl v medvědí trend (pokles alespoň o 20 procent z maxima) a prasknutí AI bubliny by vyvolalo hospodářskou recesi.
Ta by podle Swonkové mohla být rychlejší a hlubší než propad po splasknutí internetové bubliny. Zpomalila by ekonomickou aktivitu a zasáhla spotřebitelské výdaje, ale také oslabila inflační tlaky. Americká centrální banka by následně musela úrokové sazby agresivněji snižovat, aby zmírnila hospodářské škody.
„Historie varuje před další bolestí“
Ed Clissold (Ned Davis Research)
Analytici z Ned Davis Research upozorňují na neobvyklý vývoj ocenění amerických akcií. Poměr ceny akcií v indexu S&P 500 k očekávaným ziskům zahrnutých firem přepočítaným na akcii v následujících dvanácti měsících (forwardové P/E) od začátku roku do konce října klesl o 4,4 bodu. Tak výrazný pokles od roku 1983 nastal pouze šestkrát, upozorňuje hlavní stratég společnosti pro USA Ed Clissold.

V pěti ze šesti předchozích případů byl S&P 500 o rok později výše. Současně ale průměrný maximální pokles trhu během následujícího roku dosáhl přibližně 18 procent. Jinými slovy, dlouhodobější výsledek byl obvykle pozitivní, cesta k němu ale bývala bolestivá. Clissold varuje, že pokud zpomalení investic do AI přeroste v recesi, ani další pokles valuací nemusí zabránit novým výrazným ztrátám.
„Americká ekonomika je na AI až příliš závislá“
Mohamed El-Erian (Allianz)
Hlavní ekonomický poradce Allianz upozorňuje na neobvykle velkou závislost americké ekonomiky na investicích do umělé inteligence. Výstavba datacenter v posledním roce významně přispívala k růstu HDP i zaměstnanosti, zatímco řada dalších odvětví vykazovala podstatně slabší dynamiku. Pokud by AI investice skutečně výrazně zpomalily, zbytek ekonomiky by podle ekonoma mohl mít problém tuto ztrátu nahradit.
El-Erian přitom zůstává dlouhodobým optimistou, pokud jde o technologický sektor a přínos AI pro ekonomiku. Současný výprodej ale považuje za včasné varování, že způsob, jakým se investiční boom kolem AI rozvíjel, potřeboval určitou korekci.
„Má smysl sledovat 200denní průměr indexu S&P 500“
Andrea Lisi (Lisi Quant Analysis)
Stratég Andrea Lisi se soustředí na technickou analýzu. Za důležitou hranici považuje 200denní klouzavý průměr indexu S&P 500 (ve čtvrtek po konci obchodování 7322 bodů). Pád indexu pod tuto hodnotu by signalizoval výraznější zhoršení dlouhodobého tržního momentum.
Pokles pod tuto hranici samozřejmě automaticky neznamená začátek sestupného trendu. Mohl by ale potvrdit, že se problémy technologických akcií přelévají do širšího trhu a že nejde jen o krátkodobé vybírání zisků v několika největších společnostech. Lisi proto považuje tuto technickou úroveň za jednu z nejdůležitějších pro další obchodní dny.
„Fondy snižují expozici vůči AI“
Neil Wilson (Saxo Bank)
Investiční stratég Neil Wilson upozorňuje na chování profesionálních správců peněz. Ti podle něj jednoduše snižují celkovou expozici vůči AI příběhu, který začal být příliš rizikový. Odkazuje přitom na data Morgan Stanley z konce října, podle nichž hedgeové fondy zaznamenaly největší pokles hrubých kapitálových toků od roku 2016, kdy banka začala tento ukazatel sledovat.
Současně se zpřísňuje hodnocení návratnosti investic do AI. Některé nedávné výsledky velkých cloudových společností totiž ukázaly záporné volné peněžní toky v důsledku obrovských výdajů na vybavení a infrastrukturu. Wilson proto mluví o momentu, který připomíná začátek praskání bubliny. Výprodej proto podle něj není jen reakcí na volební výsledky, ale i důsledkem toho, že velcí investoři začínají přehodnocovat své pozice.
„Politický pat je pro trhy vlastně dobrou zprávou“
Mark Hackett (Nationwide)
Hlavní tržní stratég Nationwide Mark Hackett nabídl po volbách odlišný pohled. Už ve středu označil rozdělení politické moci ve Washingtonu za příznivé pro trhy. Podle něj bude v příštích dvou letech obtížné prosazovat kontroverzní opatření, která by mohla vyvolat další prudké změny hospodářské politiky. Politický pat tak může investorům přinést větší předvídatelnost dění.
Sledujte náš investiční projekt
Jak investují profesionálové? Pět finančních institucí sestavilo modelová portfolia, jejichž vývoj budou Seznam Zprávy Byznys dlouhodobě sledovat.
Podívejte se s námi, které investiční sázky vycházejí, které se dostávají pod tlak a jak profesionálové svá portfolia v průběhu času mění.
Základní pravidla investičního projektu
- Každá zapojená instituce sestavila pro projekt vlastní modelové investiční portfolio.
- Na začátku má každý účastník k dispozici virtuálních 100 tisíc korun.
- Portfolio může obsahovat maximálně deset pozic, a to v podobě akcií a ETF.
Podobný vývoj zohledňují podle analytického newsletteru The Kobeissi Letter také investoři, kteří začínají do cen promítat možnost dvou let politického patu ve Washingtonu. Trump totiž naznačil, že bude využívat prezidentské veto k blokování demokratických návrhů. Takový vývoj může znamenat obtížnější prosazování nové legislativy, větší nejistotu v oblasti regulace a komplikovanější plánování dlouhodobých investic.
Ve čtvrtek Hackett upozornil i na emocionální stránku výprodeje. K poklesu přispěly slabší výsledky některých polovodičových společností a také agresivní prodeje institucionálních investorů a snižování pákových pozic (investic na dluh, které násobí potenciální zisk, ale i ztrátu) hedgeových fondů. Rozsah propadu proto podle něj nemusí odpovídat jen změně fundamentální hodnoty jednotlivých společností. Významnou roli může hrát také snaha fondů rychle omezit riziko.
„Změny v Kongresu znamenají nejistotu“
Sameer Samana (Wells Fargo Investment Institute)
Sameer Samana upozorňuje na to, že investoři musejí po volbách počítat s výraznou změnou politického prostředí. Přechod od převahy jedné strany k převaze té druhé může znamenat nejistotu, náhlé změny pravidel a přehodnocení dosavadních investičních předpokladů. V případě demokratické většiny v obou komorách Kongresu proto jeho tým očekával, že si trhy přinejmenším na chvíli oddechnou a zaujmou opatrnější postoj.
Jeho komentář pomáhá vysvětlit, proč středeční pozitivní reakce vyprchala. Politický pat sice může omezit některé Trumpovy kroky, současně ale otevírá otázky kolem regulace AI infrastruktury, investičních plánů a budoucího směřování hospodářské politiky.
„Demokraté nemusejí datacentra zastavit. Stačí nejistota“
Jefferies
Analytici z Jefferies upozorňují, že politické změny mohou ovlivnit investiční plány v oblasti datacenter, zejména v některých státech s vysokou koncentrací projektů. Hned po volbách snížili svůj odhad nové kapacity datacenter, kterou by Spojené státy mohly vybudovat do konce desetiletí. Nepředpokládají ale nutně plošný zákaz výstavby. Část projektů se podle nich může přesunout do států, které budou k novým investicím vstřícnější.
Důležitý je i časový horizont. Bezprostřední dopad na kapitálové výdaje velkých technologických společností v roce 2027 nemusí být výrazný, omezení se ale mohou projevit v dalších letech. Zpomalení výstavby zároveň může paradoxně dát firmám čas, aby lépe zpeněžily už vybudovanou infrastrukturu a prokázaly návratnost dosavadních investic. Podobné riziko zdůrazňuje i Melissa Brown ze SimCorp. I podle ní mohou státní a místní regulace výstavbu datacenter zpomalit, nepředpokládá ale, že by ji dokázaly zastavit.
„Trhy mohou získat čas na uklidnění“
Shawn Snyder (Potomac Fund Management)
Stratég Shawn Snyder upozorňuje na další důležitý rozměr voleb. Investoři začali po demokratickém vítězství zohledňovat možnost zmírnění napětí kolem války s Íránem. Vyjádření představitelů administrativy totiž naznačovala, že politický tlak na Bílý dům může vést k přehodnocení dalšího postupu. Trhy tak začaly započítávat možnost deeskalace, která by mohla snížit geopolitickou rizikovou přirážku v cenách ropy.
Nižší ceny energetických surovin by zároveň mohly zmírnit inflační tlaky a ulevit centrální bance. Snyderův pohled tak připomíná, že povolební vývoj nemusí být pro trhy jednoznačně negativní. Vedle obav z regulace AI infrastruktury existují i faktory, které by mohly pomoci širšímu akciovému trhu.
Pět rad pro investory na období burzovní paniky
- Nedělejte zásadní rozhodnutí v afektu: Prudký propad svádí k okamžité reakci. Jenže prodej v panice často znamená realizaci ztráty v nejhorší možnou chvíli. Než zadáte pokyn, dejte si čas na uklidnění a ověřte si, jestli se opravdu změnilo něco podstatného.
- Každý pokles ceny není investiční příležitost: To, že je akcie o dvacet procent levnější než před pár dny, ještě neznamená, že už jde o atraktivní nákupní příležitost. Trh může přehodnocovat vyhlídky firmy i celého sektoru. Před nákupem je důležité pochopit, proč titul zlevnil.
- Nesnažte se za každou cenu trefit cenové dno: Nikdo spolehlivě neví, kdy se výprodej zastaví a přijde obrat. Čekání na ideální okamžik může znamenat, že propásnete první dny oživení, které bývají velice silné. Pokud chcete během poklesů investovat, můžete nákupy rozkládat do delšího období.
- Nezkoušejte rychle napravit ztráty: Po výrazném propadu může přijít chuť vsadit na jednu akcii, sektor nebo riskantní obchod, který má portfolio rychle vrátit na vyšší hodnotu. Taková rozhodnutí ale mohou ztráty ještě prohloubit. Snaha získat peníze zpět co nejrychleji není investiční strategie.
- Držte se plánu a svého investičního horizontu: Krátkodobý výkyv by neměl automaticky ovlivňovat dlouhodobé cíle. Pokud se nezměnila vaše finanční situace, potřeba peněz ani důvody, proč jste si investici pořídili, nemusí být důvod měnit strategii. Disciplína je v období paniky cennější než snaha předvídat další pohyby na trzích.
Podobný význam přikládá poklesu ropy také Joseph Zidle z Cresset Capital. Upozorňuje, že její zlevnění může zmírňovat inflační tlaky a tedy i potřebu zvyšovat sazby. Nižší výnosy dluhopisů by navíc mohly podpořit technologické akcie, byť pochybnosti o návratnosti investic do AI trvají.
„Přísnější dohled nad rozpočtem může snížit tlak na výnosy dluhopisů“
Phoenix Kalenová (Société Générale)
Phoenix Kalenová očekává, že demokratická kontrola Kongresu povede k důkladnějšímu dohledu nad fiskální politikou a omezí prostor pro další zvyšování vládních výdajů. To by mohlo pomoci zmírnit obavy investorů z dalšího růstu dluhu USA a následně snížit tlak na výnosy dluhopisů.
Americký dluh již přesáhl 40 bilionů dolarů a jeho další růst byl jedním z důvodů, proč investoři požadovali vyšší výnosy. Politické rozdělení moci by mohlo přinést určitou rozpočtovou disciplínu. Na druhou stranu ale zvyšuje riziko rozpočtových sporů a případného ochromení financování federální vlády.
„Trhy stojí před stěnou nejistoty“
Ed Mills (Raymond James)
Politický analytik Ed Mills upozorňuje, že výsledky voleb sice přinesly krátkodobou úlevu, ale rozhodně neodstranily všechna rizika. Investoři musejí počítat s nejistotou kolem prezidentských exekutivních opatření, rozpočtových sporů, geopolitiky i regulace AI.
Do toho se postupně začne promítat i kampaň před prezidentskými volbami v roce 2028. Politická nejistota tak může zůstat významnou součástí investičního prostředí po celé následující dva roky. Pro trhy bude důležité, zda se podaří zabránit dalším prudkým změnám pravidel a jestli politické spory nepřerostou v hospodářské problémy.
„Současný propad je příležitostí, AI boom zdaleka nekončí“
David Katz (Matrix Asset Advisers)
Ne všichni profesionální investoři se na současný výprodej dívají pesimisticky. David Katz, investiční ředitel společnosti Matrix Asset Advisers, považuje pokles AI titulů především za důsledek změny nálady investorů. Podle něj investoři v období růstu nakupovali technologické firmy bez dostatečného rozlišování a teď je stejně bez rozmyslu prodávají. To podle něj vytváří příležitost pro dlouhodobější investory.
Katz nevěří, že by výstavba datacenter a rozvoj AI infrastruktury končily. Naopak očekává, že budou pokračovat a že některé kvalitní společnosti mohou v horizontu 12 až 18 měsíců výrazně posílit. Mezi jeho osm vybraných titulů patří Applied Materials, Generac, Qualcomm, TE Connectivity, Alphabet, Meta Platforms, Microsoft a Amazon.
„AI už nestačí jako investiční argument“
Stacy Rasgon (Bernstein)
Analytik Stacy Rasgon upozorňuje na konkrétní problémy Qualcommu, jehož výsledky a výhled přispěly v týdnu k negativní náladě v polovodičovém sektoru. Investory znepokojil především výhled hrubých marží a očekávání, že trh s chytrými telefony zůstane v roce 2027 relativně slabý. Qualcomm sice rozvíjí aktivity v oblasti datacenter a AI čipů, ale jeho tradiční mobilní byznys je mnohem významnější.
Výsledky ukazují, že ani společnosti s perspektivním AI příběhem nejsou imunní vůči problémům. Rasgon upozorňuje zejména na slabý výhled marží. Investoři začínají mnohem pečlivěji rozlišovat mezi firmami, které mají skutečný potenciál z AI těžit, a těmi, jejichž ocenění stojí hlavně na očekáváních.