



Článek
Dluhy vlád, domácností a firem včetně finančního sektoru podle Institutu mezinárodních financí (IIF) v letošním prvním pololetí přesáhly 365 bilionů dolarů. Samotný veřejný dluh se podle Mezinárodního měnového fondu (MMF) v roce 2025 blížil 94 procentům světového HDP a do konce dekády může dosáhnout sta procent.
Odhady MMF pro rok 2026 řadí mezi největší dlužníky z těch hlavních ekonomik Japonsko (199 procent HDP), Itálii (138 procent), USA (127 procent), Francii (119 procent) a také Čínu (104 procent). Rozvojové země pak mají problém hlavně s tím, že často dluží v cizích měnách – jejich zahraniční dluh dosáhl podle Světové banky 9,4 bilionu dolarů a v roce 2025 zaplatily na jistině a úrocích 1,4 bilionu. V letech 2022 až 2025 odteklo na obsluhu dluhu o 436 miliard dolarů více, než kolik tyto země získaly v rámci nového financování.
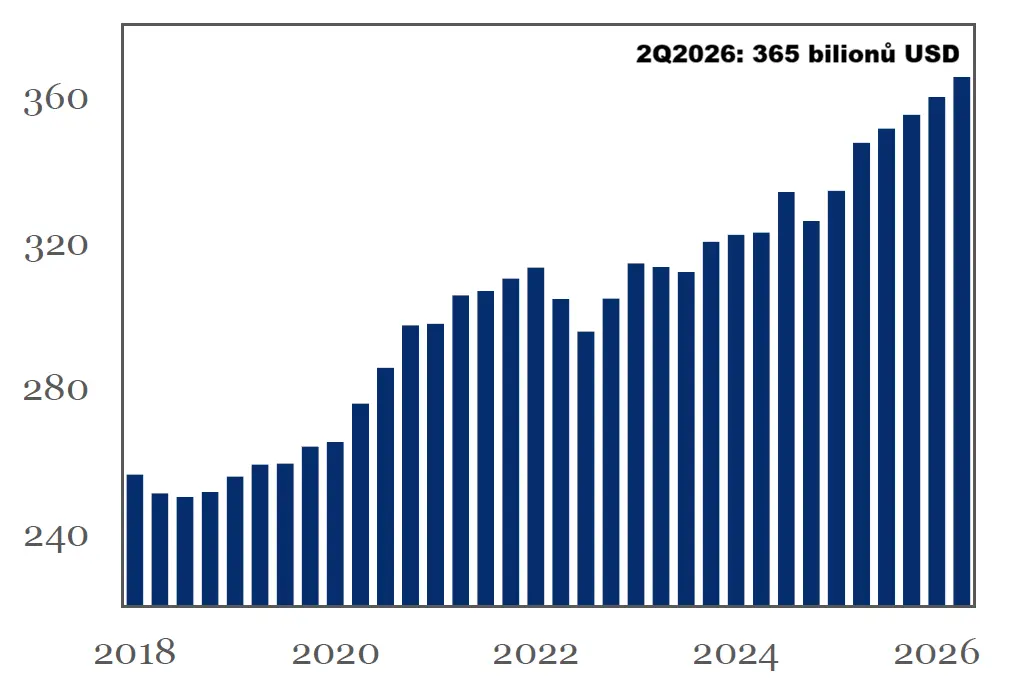
Celkový globální veřejný dluh v bilionech dolarů.
Dluh není nutné splatit na nulu
Státy nemusejí všechny dluhopisy jednou provždy splatit. Běžně vydávají nové, aby jimi splatily ty starší. Podstatné je, zda jim věřitelé dále půjčují a s jak vysokým úrokem a jestli dluh neroste rychleji než ekonomika. Ekonomové proto sledují vztah mezi úrokovou sazbou, růstem HDP a takzvaným primárním saldem. To je rozdíl mezi příjmy a výdaji rozpočtu před započtením úroků.
Pokud stát platí za dluh vyšší reálný úrok, než jakým tempem roste ekonomika, potřebuje primární přebytek, aby poměr dluhu vůči HDP stabilizoval. Když ekonomika roste rychleji než úroky, má práci snazší. „Při dlouhodobě nízkých úrocích pod tempem růstu hospodářství může být průběžné refinancování zvládnutelné. Neznamená to ale, že je takové zadlužování bez nákladů,“ uvedl Olivier Blanchard, bývalý hlavní ekonom MMF, už v roce 2019 ve své přednášce o dluzích a sazbách.
Růst je nejlepší, škrty nejviditelnější
Nejméně bolestivou cestou k nižšímu zadlužení je tedy rychlejší růst ekonomiky než nabírání dluhu. Vyšší produktivita, zaměstnanost a investice zvětšují ekonomiku, vůči níž se dluh měří, a také pomáhají zvyšovat příjmy státu z daní. Růst ale nelze nařídit a sám o sobě nestačí, pokud stát dále utrácí více, než vybere.
Další cestou je takzvaná fiskální konsolidace, tedy omezení výdajů státu, zvýšení jeho příjmů, případně kombinace obojího. Cílem je dostat rozpočet bez úroků do přebytku. „Příznivé časy, které nyní máme, má vláda využít ke konsolidaci veřejných financí a vytváření rezerv pro časy špatné. Neměla by plánovat tak hluboké schodky rozpočtu, jaké vidíme. To je ale problém řady vlád za posledních zhruba dvacet let,“ uvedl pro Seznam Zprávy člen Národní rozpočtové rady Petr Musil.

MMF letos v říjnu, kdy byly na letošním maximu výnosy vládních dluhopisů většiny velkých ekonomik, vyzval země s vysokým dluhem, aby začaly konsolidovat dříve, než je k tomu přinutí trhy. „V mnoha zemích se deficity spíše prohlubují, než aby se veřejné finance ozdravovaly,“ varoval tehdy ředitel fiskálního oddělení fondu Rodrigo Valdés.
Státy by se podle něj měly snažit lépe nastavit daně a skládat rozpočty tak, aby méně brzdily práci, investice a růst. Příliš rychlé škrty ale zároveň mohou dusit ekonomiku, a tedy i zvyšovat poměr dluhu vůči HDP. Záleží také na tom, v jakých rozpočtových kapitolách se škrtá – omezení neefektivních dotací má jiný dopad než škrty v infrastruktuře, vzdělávání nebo výzkumu.
„Česká fiskální politika je dlouhodobě procyklická. Když se ekonomice daří, vlády mají tendenci neočekávané rozpočtové příjmy utratit, zatímco když se nedaří, mají tendenci škrtat výdaje, aby zlepšily bilanci rozpočtů. Ekonomická teorie i praxe ale ukazují, že se to má dělat přesně opačně,“ doplnil Musil. A jeho slova o České republice lze opět poměrně snadno zobecnit na řadu dalších zemí.
Inflace pomůže jen za určitých podmínek
Další cestou, jak snížit zadlužení, je „umazávání“ dluhu inflací. Vyšší inflace snižuje hodnotu starého dluhu – když nominální HDP roste, zatímco jistina a takzvané kupony pevně úročených dluhopisů zůstávají stejné. Státům to pomáhá hlavně v případě starého dluhu ve vlastní měně a s pevnou sazbou, ne u závazků v cizí měně a s pohyblivým úrokem, případně (celkem logicky) u dluhopisů s úroky navázanými na inflaci.
Tento efekt se projevil například po pandemii, kdy inflace krátkodobě snížila poměr dluhu k HDP. Není to ale zadarmo, protože v návaznosti na oživení ekonomiky mohou růst úrokové sazby a s tím zdražovat refinancování dluhů. „Vysoký dluh sám o sobě centrální bance nebere schopnost zkrotit inflaci. Zvyšuje ale úroveň sazeb, kterou potřebuje k udržení cenové stability,“ upozorňují ekonomové z ECB Stéphane Dupraz a Anna Rogantini Piccoová.
Na první pohled také méně nápadnou cestou je takzvaná finanční represe. Stát regulacemi, kapitálovými omezeními nebo tlakem na domácí finanční instituce udržuje poptávku po svých dluhopisech a jejich výnosy se snaží udržet nižší, než je míra inflace. Podle studie ekonomek Carmen Reinhartové a Belen Sbranciové tak například po druhé světové válce řada zemí snižovala reálnou hodnotu dluhů. Finanční represe obecně je nevýhodná pro střadatele, jde v podstatě o skrytou daň z úspor.
Když nezbývá než jednat s věřiteli
Krajním řešením je restrukturalizace nebo bankrot, anglicky nazývaný o něco vznosněji default. V případě restrukturalizace věřitelé přijmou nižší jistinu, než původně půjčili, případně nižší než dohodnutý úrok, kývnou na odklad splátek nebo na prodloužení splatnosti konkrétních dluhopisů.
Při defaultu pak stát přestane závazky plnit úplně. Sice si v danou chvíli uleví, poškodí to ale důvěru investorů a může to zasáhnout domácí banky i penzijní fondy. Jde o krajní možnost, která ale zejména v případě rozvíjejících se zemí nezřídka bývá využívána.
Čtyři ekonomiky, čtyři různé problémy
Česko je zatím v jiné situaci než nejzadluženější státy. Podle Eurostatu byl jeho veřejný dluh v letošním druhém čtvrtletí 43,8 procenta HDP. Listopadová prognóza Ministerstva financí čeká vzestup na 45,8 procenta letos a 47,4 procenta příští rok. Deficit má v roce 2027 dosáhnout 3,5 procenta HDP. Celková míra zadlužení je tedy poměrně nízká, trend je ale varovný.
V Evropské unii dosáhl dluh ve druhém čtvrtletí 82,9 procenta HDP, v eurozóně to pak bylo 88,8 procenta. Nejvíce zadlužené jsou Řecko, Itálie a Francie, přičemž zejména u poslední jmenované mají investoři na svých monitorech i kvůli politické nestabilitě v uplynulých měsících výstražné červené vykřičníky.
V Evropě se přitom střetávají dvě potřeby – ozdravovat veřejné finance a zároveň financovat obranu, energetickou transformaci a konkurenceschopnost. „Bude potřeba dělat jasná fiskální rozhodnutí, abychom zajistili udržitelnost veřejných financí a zároveň ochránili investice,“ upozornila v září předsedkyně Evropské komise Ursula von der Leyenová. Prezident Euroskupiny Kyriakos Pierrakakis pak v listopadu připomněl, že rostoucí obranné výdaje budou dále zatěžovat už tak napjaté veřejné rozpočty.
USA mají výhodu v podobě dominantní globální rezervní měny, ve které si půjčují. Jejich deficit ve fiskálním roce 2026 zároveň dosáhl dvou bilionů dolarů, tedy 6,2 procenta HDP. Dluh držený veřejností stoupl na 100 procent HDP (MMF v širší metodice hrubého dluhu celé vlády uvádí 126,8 procenta, pozn. red.). Ekonom Kenneth Rogoff přitom varuje, že bez politické vůle k omezení deficitu si země zmenšuje pomyslný „polštář“ pro případ recese, války nebo finanční krize.
Čína má podle MMF veřejný dluh zhruba 104 procent HDP, část závazků se ale skrývá v místních samosprávách a jejich finančních společnostech. Peking je převádí do oficiálního dluhu a mění za závazky s delší splatností. MMF v zářijové studii doporučuje jít ještě dále – restrukturalizovat dluh některých místních finančních společností, připustit jejich insolvenci a reformovat financování samospráv.
Čínské zadlužení tak představuje do značné míry nejasné riziko, které může připomínat tikající bombu. Čína ale není standardní tržní ekonomika – stát má zásadní vliv na bankovní sektor, kapitálové toky i velké podniky, a případné řešení dluhové krize by proto nejspíše vypadalo jinak než klasický státní bankrot.
A nakonec lze zmínit Japonsko. To ukazuje, že ani dluh v objemu dvojnásobku HDP neznamená, že je bankrot nevyhnutelný, natož v brzké době. Záleží také na měně, struktuře věřitelů, splatnosti a důvěře v instituce. A zrovna tyto faktory jsou pro zemi vycházejícího slunce celkově příznivé.
Účet se neztratí, jen se přesune
Žádná cesta z dluhů není zadarmo. Růst vyžaduje čas, konsolidace pak politickou odvahu, inflace poškozuje kupní sílu a finanční represe trestá úspory. Restrukturalizace pak v různých podobách přenáší ztráty na věřitele.
Jak varuje Kenneth Rogoff, největším nebezpečím nemusí být samotná výše dluhu, ale to, že si vlády nechávají stále méně prostoru na řešení možných příštích krizí. Státy dluhy dost možná nikdy úplně nesplatí, ale je podstatné, zda je dokážou průběžně splácet za podmínek, které nebudou zásadním způsobem omezovat investice a běžný provoz. A jestli dokážou zastavit jejich růst dříve, než vysoké úrokové náklady začnou nadměrně ovlivňovat podobu hospodářské politiky.