



Článek
Ceny aktiv v rozvíjejících se ekonomikách se mohou hýbat nečekaně prudce. Čerstvě to připomněly brazilské trhy po překvapivém vítězství prezidenta Luize Inácia Luly da Silvy ve druhém kole prezidentských voleb. Real v prvotní reakci oslabil vůči dolaru o více než 11 procent, futures na hlavní akciový index Bovespa ztratily přes 15 procent a samotný index nakonec uzavřel o 13,9 procenta níže. Investoři přehodnocovali očekávání ohledně rozpočtové politiky a schopnosti vlády stabilizovat veřejný dluh.
Brazílie přitom nepatří mezi nejzranitelnější dlužníky globálního Jihu. Je významným vývozcem surovin a převážná část jejího federálního veřejného dluhu je denominována v domácí měně. Politická nejistota a obavy o veřejné finance přesto dokázaly během jediného dne vyvolat prudkou reakci trhu.
Silnější dolar jako dvojsečná zbraň
V řadě rozvojových zemí se domácí problémy potkávají s tlakem zvenčí. Silnější dolar, dražší úvěry a geopolitické otřesy komplikují splácení zahraničních závazků. Zatímco dovozci ropy a potravin vydávají za nezbytné zboží více zahraniční měny, vývozcům surovin mohou vyšší ceny přinášet nové příjmy. Rozhoduje nejen výše dluhu, ale i skladba ekonomiky, měna závazků a schopnost využít exportní příjmy ke stabilizaci hospodářství.
Podle Konference OSN pro obchod a rozvoj (UNCTAD) dosáhl zahraniční dluh rozvojových zemí ke konci loňského roku 12,3 bilionu dolarů. Celková dluhová služba, tedy splátky jistin i úroků, klesla přibližně na 1,6 bilionu dolarů, úrokové náklady na dlouhodobý zahraniční dluh však vzrostly téměř o 14 procent. Za deset let se dluhová služba zvýšila o 81 procent, samotný dluh o 65 procent. U nejméně rozvinutých zemí spolykaly splátky a úroky 18,2 procenta příjmů z exportu.
Na rostoucí náklady upozornila také šéfka Mezinárodního měnového fondu Kristalina Georgievová. Na říjnovém výročním zasedání MMF a Světové banky v Bangkoku uvedla, že průměrné náklady na obsluhu dluhu vzrostly u sledovaných rozvojových a nízkopříjmových ekonomik za deset let ze šesti na 14 procent vládních příjmů. „Riziko rozevírání nůžek je nejnebezpečnější pro ty, kteří už tak zaostávají,“ řekla. Situaci podle ní zhoršují dražší energie a potraviny, slabší rozvojová pomoc a menší ochota investorů podstupovat riziko.
Podle zprávy UNCTAD A World of Debt 2026 dosáhly čisté úrokové platby z veřejného dluhu rozvojových zemí v roce 2025 téměř jednoho bilionu dolarů. V 51 zemích s celkem 3,7 miliardy obyvatel vydávají vlády na úroky více než na zdravotnictví nebo školství. V Latinské Americe a v Karibiku žilo v roce 2023 v zemích s tímto poměrem výdajů 58 procent obyvatel, oproti 34 procentům v roce 2010.
Důsledky popsal gambijský ministr financí Seedy Keita. Obsluha dluhu podle něj vytlačuje produktivní výdaje: „To na nás klade velkou zátěž. Nemůžeme investovat do infrastruktury ani rozvíjet lidský kapitál, zatímco obsluha dluhu zůstává povinným výdajem,“ řekl agentuře Reuters.
Dolarový účet se může prodražit i bez nového dluhu
Americká centrální banka v září zvýšila základní úrokovou sazbu o čtvrt procentního bodu na rozpětí 3,75 až 4 procenta. Vyšší americké sazby mohou zvýšit atraktivitu tamních aktiv a ovlivňovat cenu peněz na světových trzích. Investoři pak mohou požadovat vyšší výnosy od rizikovějších dlužníků nebo přesouvat peníze do bezpečnějších investic.
Problém nastává hlavně u států, které si půjčují v dolarech, ale daně vybírají převážně v domácí měně. Když ta oslabí, na splacení stejného dolarového závazku potřebují více domácích peněz. Nové půjčky zdražuje i vyšší riziková přirážka. Starší dluh s pevnou sazbou se automaticky neprodraží, potíže ale vznikají u pohyblivě úročených závazků a při refinancování splatných dluhů.
Podle OECD tvořily závazky v cizích měnách u menších rozvíjejících se ekonomik loni přibližně 40 procent celkového dluhu. U průměrné země OECD to bylo kolem šesti procent. Zranitelnost vůči silnějšímu dolaru se proto výrazně liší podle struktury zadlužení jednotlivých států.
Konkrétnější obrázek nabízejí data Světové banky za rok 2024. Dolar představoval více než 92 procent dlouhodobého zahraničního veřejného a státem garantovaného dluhu v Brazílii, Kolumbii, Jihoafrické republice, Thajsku a Argentině. V Mexiku, Indonésii a Peru se podíl pohyboval kolem 89 procent, na Filipínách a v Indii činil přibližně 82 procent. Nejde však o podíl dolarového dluhu na veškerém veřejném zadlužení, nýbrž pouze na dlouhodobých zahraničních závazcích veřejného sektoru a státem garantovaných půjčkách.
| Podíl dolaru na zahraničním veřejném a garantovaném dluhu (2024) | |
|---|---|
| Brazílie | 96,5 % |
| Kolumbie | 94,6 % |
| Jihoafrická republika | 94,4 % |
| Thajsko | 93,9 % |
| Argentina | 92,8 % |
| Mexiko | 89,3 % |
| Indonésie | 88,9 % |
| Peru | 88,6 % |
| Filipíny | 82,2 % |
| Indie | 81,9 % |
| Zdroj: Světová banka (International Debt Statistics) | |
Že se tlak dolaru projevuje i na měnových trzích, ukázala na přelomu září a října Asie. Podle průzkumu agentury Reuters z 1. října investoři zvýšili sázky na oslabení indonéské rupie na nejvyšší úroveň od konce července. Pesimistické pozice přetrvávaly také vůči filipínskému pesu, thajskému bahtu a indické rupii. Analytik Jeff Ng z banky SMBC upozornil, že dražší ropa zatěžuje běžné účty těchto čistých dovozců energií, zatímco rostoucí rozdíl mezi americkými a domácími výnosy snižuje atraktivitu jejich měn. Podstatná je tak kombinace nákladů na dovoz, kurzu a ceny financování.
Zároveň neplatí, že rozvíjející se ekonomiky automaticky trpí každým zpřísněním měnové politiky v USA. Komentátor Reuters Jamie McGeever upozorňuje, že část z nich je vůči vyšším americkým sazbám odolnější než dříve. Pomáhají jim relativně vysoké domácí sazby, odolnější růst a někdy i lepší stav veřejných financí. „Fed už zřejmě neurčuje náladu na rozvíjejících se trzích tak jako dříve,“ píše McGeever. Země s vysokým dolarovým dluhem však zůstávají zranitelné.
Nejde jen o cenu nových půjček. Světová banka loni v prosinci uvedla, že v letech 2022 až 2024 zaplatily rozvojové země na jistině a úrocích zahraničního dluhu o 741 miliard dolarů více, než kolik získaly v novém financování. Šlo o největší takový rozdíl za nejméně půl století. Země, které se vrátily na trh s dluhopisy, navíc v roce 2024 získávaly peníze za úroky kolem deseti procent, přibližně dvojnásobné oproti době před pandemií. „Globální finanční podmínky se mohou zlepšovat, rozvojové země ale ještě nejsou mimo nebezpečí,“ varoval hlavní ekonom Světové banky Indermit Gill.
Drahé energie jedny dusí, jiným pomáhají
Skladba ekonomiky se odráží i v dopadech cen komodit. Energetický cenový index Světové banky vzrostl v září o 25,7 procenta, ropa zdražila o 21,2 procenta a zemní plyn o 15,3 procenta. Potraviny zdražily o 3,8 procenta, ceny kovů v průměru vzrostly jen mírně. Zlato naopak zlevnilo o 2,1 procenta. Za pohyby stojí mimo jiné geopolitické konflikty.
Výkonný ředitel Mezinárodní agentury pro energii Fatih Birol tento týden varoval, že energetické trhy se podle něj ani v roce 2027 nevrátí na předválečné úrovně. Ropa Brent po nových útocích na energetickou infrastrukturu na Blízkém východě zdražila až ke 117 dolarům za barel. „V mnoha částech světa má ropa za téměř 120 dolarů za barel zásadní dopad na obchodní deficity,“ upozornil Birol. Pro některé ekonomiky je taková cena únosná, pro jiné představuje výrazný problém.
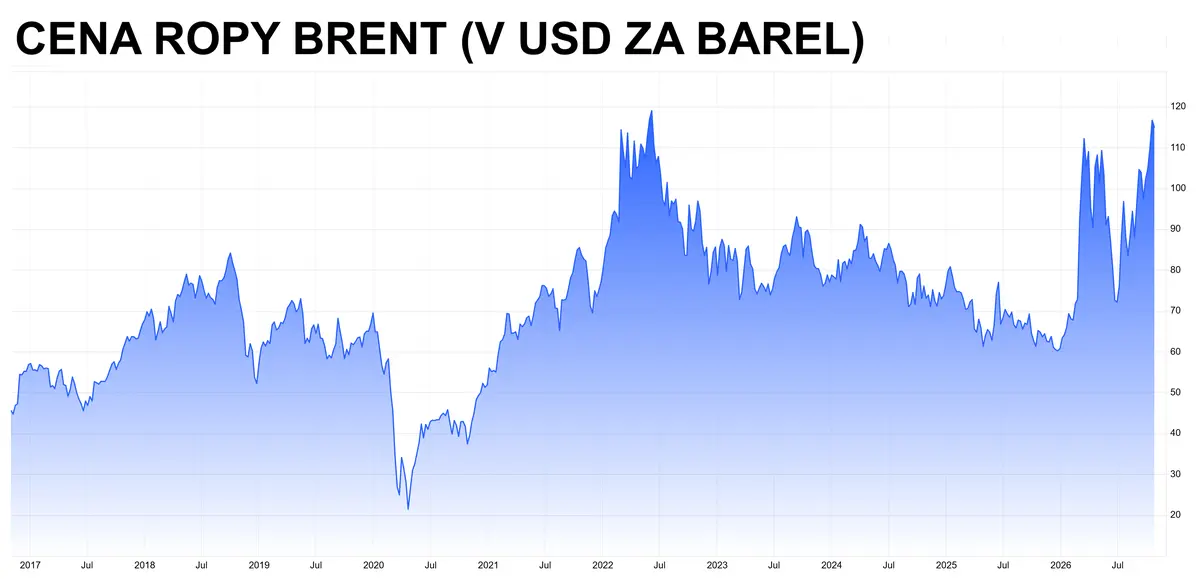
Cena ropy letos kvůli válce na Blízkém východě výrazně vzrostla, a to současně s mírným posílením amerického dolaru.
Čistí dovozci ropy kvůli zdražení platí více, čelí tlaku na domácí ceny a potřebují více zahraniční měny. Exportéři energetických surovin mohou naopak získat nové devizy. Výhoda ale závisí na objemu produkce, na nákladech a na tom, zda se exportní příjmy skutečně promítnou do státního rozpočtu.
Příkladem země závislé na zahraničním financování a citlivé na ceny energií je Pákistán. Na začátku října dosáhl s MMF předběžné dohody o dalším přezkumu úvěrového programu. Po schválení by mohl získat zhruba miliardu dolarů z programu EFF a dalších 210 milionů dolarů z programu na odolnost vůči šokům. Devizové rezervy dosáhly ke konci září asi 21,5 miliardy dolarů. Fond přesto upozornil na rizika geopolitického napětí, kolísání cen energií a přísnějších globálních finančních podmínek.
Pákistánský případ ukazuje, jak důležité je mít dostatek deviz na průběžné závazky. Pomoc MMF může zmírnit okamžitý tlak, problémy ale neřeší definitivně. Stát musí stabilizovat rozpočet, podporovat export a omezit riziko další potřeby krizového financování.
Vývoz surovin není zárukou bezpečí
Opačný, ale podobně poučný příběh nabízí Zambie, významný producent mědi využívané v elektrifikaci a energetické infrastruktuře. V roce 2020 přestala splácet zahraniční dluh a následovala vleklá restrukturalizace. Ani významná exportní komodita tedy nezaručuje finanční stabilitu.
V říjnu dosáhla země předběžné dohody s MMF o novém tříletém úvěrovém programu v hodnotě přibližně 1,47 miliardy dolarů. Podle fondu by zambijská ekonomika měla letos růst o 5,6 procenta díky zemědělství, těžbě a exportu. Devizové rezervy dosáhly v září 6,1 miliardy dolarů. Dohoda ještě podléhá schválení výkonnou radou fondu.
Zambie současně řeší slabší daňové příjmy a vyšší výdaje. Poptávka po mědi jí může pomoci, schopnost splácet dluh však závisí také na objemu těžby, energetických možnostech a fiskální politice.
Ghana nabízí další kontrast. Vyšší ceny zlata přispěly v roce 2025 k přebytku běžného účtu platební bilance ve výši 7,9 procenta HDP. Devizové rezervy se podle červencové zprávy MMF téměř zdvojnásobily na 11,9 miliardy dolarů. Současně ale země čelila propadu cen kakaa: mezi srpnem 2025 a koncem února 2026 klesla cena tuny suroviny zhruba z 8800 dolarů na 2800 dolarů. To zhoršilo příjmy celého sektoru a způsobilo problémy s jeho financováním.
Ghana tak ukazuje, že vývoz surovin nemusí znamenat jednoznačnou výhodu. Záleží na skladbě exportu, vývoji cen i schopnosti státu využít příjmy k budování rezerv a omezení dluhu.
Latinská Amerika: Rozhoduje i měna dluhu
Problémy s drahým financováním se neomezují jen na nejchudší země. Vývozci ropy a zemědělských komodit mohou těžit z příznivých cen, zároveň ale musejí zvládat vysoké veřejné dluhy, ukazuje příklad Latinské Ameriky. Podle odhadu MMF měl hrubý veřejný dluh Brazílie letos dosáhnout asi 97,8 procenta HDP. Vyšší ceny ropy mohou brazilské ekonomice pomáhat, fond však upozorňuje na potřebu dostat dluh na udržitelnější trajektorii. Vítězství Luize Inácia Luly da Silvy v prezidentských volbách trhy přitom nepřivítaly.
Brazílie se od některých zranitelnějších zemí liší strukturou veřejného dluhu. Podle ministerstva financí tvořil vnitřní federální dluh na konci loňského roku 8,31 bilionu z celkových 8,64 bilionu realů (35 bilionů korun) federálního veřejného dluhu. Přímý kurzový dopad silnějšího dolaru je proto jiný než u země výrazně zadlužené v cizích měnách. Ani domácí financování ale není bez rizika: závisí na domácích úrocích, fiskální důvěryhodnosti a ochotě investorů půjčovat.
Dolary domů. Peníze, které posílají migranti
- Rozvojové země nezískávají zahraniční měny jen prodejem ropy, kovů nebo zemědělských produktů. Důležitým zdrojem jsou také takzvané remitence, tedy peníze, které krajané pracující v zahraničí posílají svým rodinám.
- V Latinské Americe a Karibiku dosáhly tyto převody v roce 2025 rekordních 173,7 miliardy dolarů, meziročně o 7,3 procenta více. V prvním čtvrtletí letošního roku pokračovaly v růstu, byť pomalejším tempem – podle Meziamerické rozvojové banky (IDB) se zvýšily o 5,7 procenta oproti stejnému období předchozího roku.
- Tyto peníze pomáhají domácnostem platit za potraviny, bydlení nebo vzdělávání a přinášejí do ekonomik zahraniční měnu. Nejsou ale příjmem státní pokladny, a vláda je tak nemůže použít na splácení dluhů v cizí měně. Jejich objem navíc závisí na pracovních podmínkách migrantů v zahraničí a na směnných kurzech.
Politické riziko po brazilských volbách zdůraznil Viktor Szabó, ředitel pro dluhové investice na rozvíjejících se trzích ve společnosti Aberdeen Investments. „Obavy nepanují jen ohledně toho, kdo vyhrál, ale také toho, jakým způsobem k tomu došlo,“ řekl agentuře Reuters. Poukazoval na předvolební opatření vlády, včetně vyšších sociálních dávek, daňových úlev u pohonných hmot a dalších výdajů. „Tato opatření vyslala investorům jasný signál, že rozpočtová obezřetnost má nižší prioritu,“ dodal.
Čína, MMF a hledání cesty z dluhové pasti
Čína je významným věřitelem řady nízkopříjmových států, není však jediným. Vedle ní stojí soukromí držitelé dluhopisů, komerční banky, další věřitelské státy a mezinárodní instituce. Koordinace těchto skupin patří podle MMF k hlavním překážkám rychlé a účinné restrukturalizace dluhů rozvojových zemí.
MMF poskytuje krizové financování a pomáhá nastavit programy pro obnovu udržitelnosti veřejných financí a důvěry věřitelů. Pokud je dluh dlouhodobě neudržitelný, země musí často vyjednat změny splatnosti, úroků nebo jistiny. Dohoda s jedním věřitelem ale neřeší automaticky všechny závazky. Příklady Zambie a Ghany ukazují, že proces může trvat roky.
Náklady se neomezují na finanční trhy. Vyšší výdaje na úroky a splátky znamenají méně prostoru pro investice do infrastruktury, školství, zdravotnictví a energetiky, tedy oblastí potřebných pro růst produktivity. „Nežádají charitu. Chtějí rovné podmínky, v nichž finance rozvoj podporují, místo aby mu bránily,“ upozornila Rebeca Grynspanová, generální tajemnice UNCTAD, loni v říjnu při debatě o dluhové zátěži.
Dražší dolar tak představuje pro rozvojové země zvýšený tlak, neurčuje jim však společný osud. Některé musejí hledat nové financování na splátky i nezbytný dovoz, jiné mohou těžit z cen komodit, které vyvážejí. Rozhodující je, zda dokážou příjmy proměnit v dlouhodobou stabilitu, nebo zda náklady na obsluhu dluhu budou dál brzdit jejich rozvoj.