


Článek
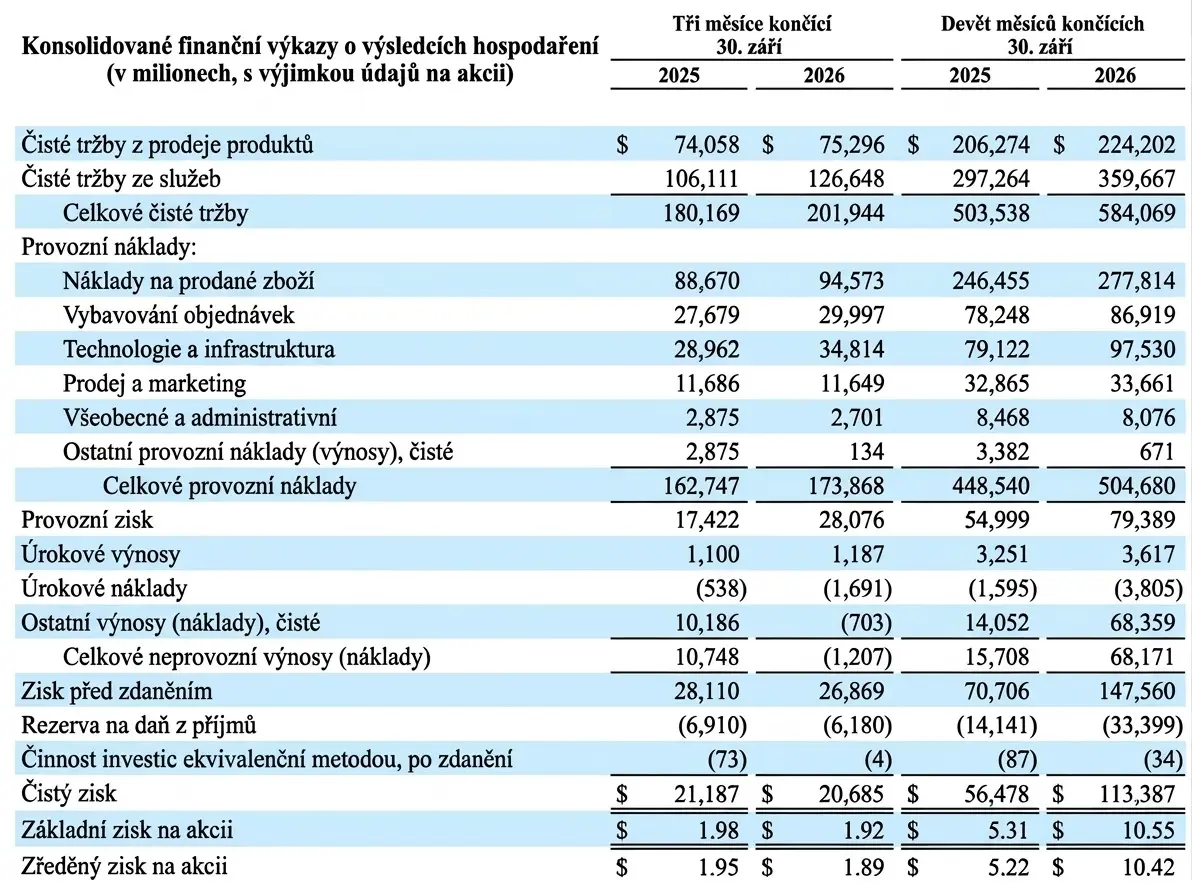
Akcie Amazonu po zveřejnění čtvrtletních výsledků ve čtvrtečním prodlouženém obchodování nejprve ztrácely přes deset procent, později se jejich ztráta pohybovala okolo pěti procent. Firma vykázala za třetí čtvrtletí tržby 201,94 miliardy dolarů, zatímco analytici oslovení společností LSEG očekávali 202,31 miliardy. Zisk na akcii dosáhl 1,89 dolaru proti očekávaným 1,96 dolaru.
Čistý zisk meziročně klesl z 21,19 miliardy na 20,69 miliardy dolarů. Pokles souvisí především s tím, že Amazon před rokem zaúčtoval před zdaněním mimořádný zisk 9,5 miliardy dolarů z investice do společnosti Anthropic. Provozní zisk naopak vzrostl ze 17,4 miliardy na 28,1 miliardy dolarů a provozní marže dosáhla rekordních 13,9 procenta.
Amazon nenaplnil očekávání na úrovni zisku ani tržeb, největší starosti ale dělá investorům hluboce záporné volné cash flow.
Cloud zrychluje, AI pohání růst
Nejvýraznějším zdrojem růstu zůstává cloudová divize Amazon Web Services (AWS). Její tržby meziročně vzrostly o 39 procent na 45,98 miliardy dolarů, čímž překonaly očekávání analytiků ve výši 45,29 miliardy dolarů. Růst zrychlil z 37 procent v předchozím čtvrtletí a dosáhl nejvyššího tempa za téměř pět let.
Poptávka po cloudových službách a výpočetním výkonu pro umělou inteligenci tedy zůstává mimořádně silná. Provozní zisk divize se zvýšil na 17,8 miliardy dolarů z 11,4 miliardy před rokem. Generální ředitel firmy Andy Jassy uvedl, že firma v letech 2027 i 2028 očekává růst tržeb cloudové divize o více než 40 procent. Amazon podle něj investicemi do infrastruktury a rozšiřováním nabídky reaguje na poptávku, která zatím převyšuje dostupné kapacity.
Součástí strategie je i vývoj vlastních čipů Trainium a Graviton a platformy Bedrock, která firmám umožňuje pracovat s různými modely AI. Amazon se díky nim snaží zákazníkům nabídnout alternativu k externím dodavatelům čipů a zároveň zlepšit ekonomiku provozu datových center. Rozvoj vlastního hardwaru a cloudových AI služeb může posilovat konkurenceschopnost AWS, rozhodující ale bude, zda se růst poptávky promítne i do dlouhodobě udržitelné ziskovosti.
Maloobchod slabší kvůli posunu Prime Day
Slabší částí výsledkové zprávy byla ta o internetovém prodeji. Tržby z internetových obchodů meziročně vzrostly pouze o dvě procenta na 68,47 miliardy dolarů, zatímco analytici očekávali 69,68 miliardy dolarů. Část rozdílu vysvětluje změna termínu nákupní akce Prime Day. Zatímco v roce 2025 se konala celá ve třetím čtvrtletí, letos připadla ve většině velkých zemí do druhého kvartálu. Amazon odhaduje, že bez tohoto posunu by meziroční růst celkových tržeb ve třetím čtvrtletí byl přibližně o čtyři procentní body vyšší.
V Severní Americe divize vykázala růst tržeb o šest procent na 112,9 miliardy dolarů, mezinárodní segment přidal pět procent na 43,1 miliardy. Amazon se současně snaží posilovat svou maloobchodní pozici rychlejším doručováním a rozšiřováním služeb do dalších oblastí Spojených států. Efektivnější logistika může podpořit růst objednávek i marží, vyžaduje ale další investice do skladů, dopravy a distribuční sítě.
Za odhady analytiků zaostal také reklamní byznys. Tržby z reklamy dosáhly 19,64 miliardy dolarů oproti očekávaným 20,82 miliardy. Meziročně nicméně vzrostly přibližně o 11 procent, respektive o 12 procent po očištění o změny kurzů měn. Amazon pro čtvrté čtvrtletí očekává růst reklamních tržeb ve vyšších desítkách procent. Reklama přitom patří k atraktivním částem podnikání skupiny, protože umožňuje zpeněžovat rozsáhlou zákaznickou základnu bez odpovídajícího růstu fyzických prodejů.
Investice prohlubují záporné cash flow
Amazon potvrdil, že za celý rok 2026 plánuje hotovostní kapitálové výdaje přibližně 220 miliard dolarů, především na datová centra, servery a další infrastrukturu pro umělou inteligenci. Jde o mimořádně vysokou sumu, která převyšuje investiční plány ostatních velkých technologických firem. Microsoft například snížil svůj výhled kapitálových výdajů za 175 na 170 miliard dolarů, Alphabet očekává 195 až 205 miliard.
Dopad investic se výrazně projevuje na volném cash flow. Za posledních 12 měsíců Amazon vykázal záporný volný peněžní tok v objemu 42,4 miliardy dolarů, zatímco před rokem dosahoval kladných 14,8 miliardy. Zhoršení souvisí především s nárůstem výdajů na nemovitosti, zařízení a další dlouhodobý majetek. Provozní cash flow přitom meziročně vzrostlo o 29 procent na 168,3 miliardy dolarů. To ukazuje, že hlavní provozní podnikání vytváří hotovost, její stále větší část ale firma okamžitě investuje do dalšího růstu.
Záporný volný peněžní tok nemusí sám o sobě znamenat provozní problémy, pokud je důsledkem strategických investic. Jeho rozsah ale zvyšuje tlak na to, aby se nové kapacity postupně promítly do vyšších tržeb a zisku. Amazon přitom dále předpokládá rozsáhlé investice i pro příští rok.
Pro čtvrté čtvrtletí, které zahrnuje vánoční nákupní sezonu, Amazon očekává tržby v rozmezí 240 až 247 miliard dolarů, tedy meziroční růst o 12 až 16 procent. Střed rozpětí je 243,5 miliardy dolarů a zaostává za očekáváním analytiků kolem 244,5 miliardy. Provozní zisk má dosáhnout 28,5 až 33,5 miliardy dolarů oproti 25 miliardám před rokem. Výhled tak naznačuje pokračující růst, neposkytl ale investorům na burze argument pro jinou než negativní reakci ve čtvrteční poobchodní fázi.
Amazon navíc čelí regulatorním rizikům. Americká Federální obchodní komise a 22 jednotlivých států v srpnu podaly žalobu, v níž tvrdí, že společnost skrytě navyšovala ceny některých reklamních aukcí. Jde o dosud neprokázaná obvinění, proti nimž se firma může bránit. Evropská komise pak už v červnu předběžně dospěla k názoru, že cloudové služby AWS by měly spadat pod zvláštní pravidla unijního nařízení o digitálních trzích. Případné nové povinnosti mohou ovlivnit obchodní podmínky cloudového podnikání i jeho náklady.
Čtvrtletní výsledky tak ukazují dvě hlavní stránky současné strategie Amazonu. Cloudový byznys AWS potvrzuje silnou poptávku a přispívá k rekordní provozní marži skupiny, investice ve výši 220 miliard dolarů a záporné volné cash flow ale zvyšují význam návratnosti každého dalšího projektu. Pro investory bude zásadní, zda Amazon dokáže skloubit rychlou expanzi AI infrastruktury s obnovou cash flow a stabilním růstem maloobchodu i reklamy.