Článek
Mateřská společnost Googlu vykázala za třetí čtvrtletí tržby 127,58 miliardy dolarů, meziročně o 25 procent vyšší. Jde o nejrychlejší tempo růstu za čtvrtletí od roku 2021. Výsledek přesto zaostal za očekáváním analytiků oslovených společností LSEG, kteří počítali se 128,22 miliardy dolarů.
Upravený zisk na akcii dosáhl 2,67 dolaru oproti očekávaným 3,02 dolaru. Podle účetních standardů GAAP byl zisk na akcii 2,12 dolaru, zatímco před rokem dosahoval 2,87 dolaru. Čistý zisk klesl na 26,17 miliardy dolarů z 34,98 miliardy dolarů, provozní zisk naopak vzrostl o 30 procent na 40,58 miliardy dolarů, přestože také zaostal za očekáváním analytiků, kteří podle FactSet počítali s 43,19 miliardy dolarů.
„Výsledky Alphabetu výrazně zklamaly. Přestože tržby meziročně vzrostly o 25 procent, na překonání očekávání to nestačilo. Pod odhady byl i čistý zisk a sentimentu určitě nepomohl ani propad volného peněžního toku na -9,07 miliardy dolarů,“ shrnul to hlavní z výsledkové zprávy analytik Tomáš Maxa z XTB.
Cloud roste, reklama zaostala
Jednou z hlavních opor výsledků je cloudová divize Google Cloud, jejíž tržby se více než zdvojnásobily na 30,71 miliardy dolarů. Analytici oslovení společností StreetAccount očekávali 28,7 miliardy dolarů. Cloud těží z prudce rostoucí poptávky po výpočetním výkonu pro umělou inteligenci, podnikových AI řešeních i tradičních cloudových službách. Provozní zisk divize se zvýšil na 11,12 miliardy dolarů z 3,59 miliardy před rokem. Google Cloud tak vedle růstu tržeb výrazně zvyšuje i svůj příspěvek k ziskovosti celé skupiny.
Alphabet přitom těží z vlastních čipů TPU, které využívá pro provoz AI modelů a jejichž systémy nabízí i dalším zákazníkům. Vedle vlastní spotřeby tak může z rostoucí poptávky po výpočetní kapacitě těžit i prostřednictvím prodeje čipových systémů. Vývoj cloudu ukazuje, že investice do AI už přinášejí výrazné obchodní výsledky. Otázkou zůstává, jak rychle bude možné uspokojovat další poptávku a zda výnosy porostou dostatečně rychle vzhledem k nákladům na rozšiřování infrastruktury.
Výsledky tradičního reklamního byznysu byly slabší. Tržby z vyhledávání Googlu meziročně vzrostly o 12 procent na 63,35 miliardy dolarů, analytici ale očekávali 64,96 miliardy. Příjmy z reklamy na YouTube dosáhly 11,21 miliardy dolarů, také pod očekáváním trhu. Celkové reklamní tržby vzrostly přibližně o 11 procent na 82 miliard dolarů. Právě reklama ve vyhledávání přitom zůstává hlavním zdrojem příjmů skupiny a její vývoj má zásadní vliv na to, jak investoři hodnotí celou společnost.
Gemini láme rekordy, Google mění vyhledávání
Aplikace Gemini dosáhla jedné miliardy uživatelů a podle generálního ředitele společnosti Sundara Pichaie jde o nejrychleji rostoucí produkt v historii Googlu. Firma současně rozšiřuje své AI modely a nástroje pro vývojáře i podnikové zákazníky. Podle Pichaie nyní aplikační rozhraní vlastních modelů Alphabetu zpracovávají téměř 32 miliard tokenů za minutu, více než čtyřnásobek objemu z doby před rokem. Nové modely Gemini 4 Argon a Carbon mají podle něj patřit ke špičce v oboru.
Umělá inteligence ovšem pro Alphabet není jen příležitostí k prodeji nových služeb. Mění i samotné vyhledávání, na němž stojí reklamní model firmy. Funkce AI Overviews a AI Mode umožňují uživatelům získávat souhrnné odpovědi a doporučení přímo ve vyhledávači, místo aby procházeli jednotlivé webové stránky. To může Googlu pomoci zvýšit využívání služby a lépe reagovat na složitější dotazy. Současně ale vzniká riziko, že uživatelé budou méně klikat na placené odkazy a klasickou reklamu bude obtížnější monetizovat dosavadním způsobem.
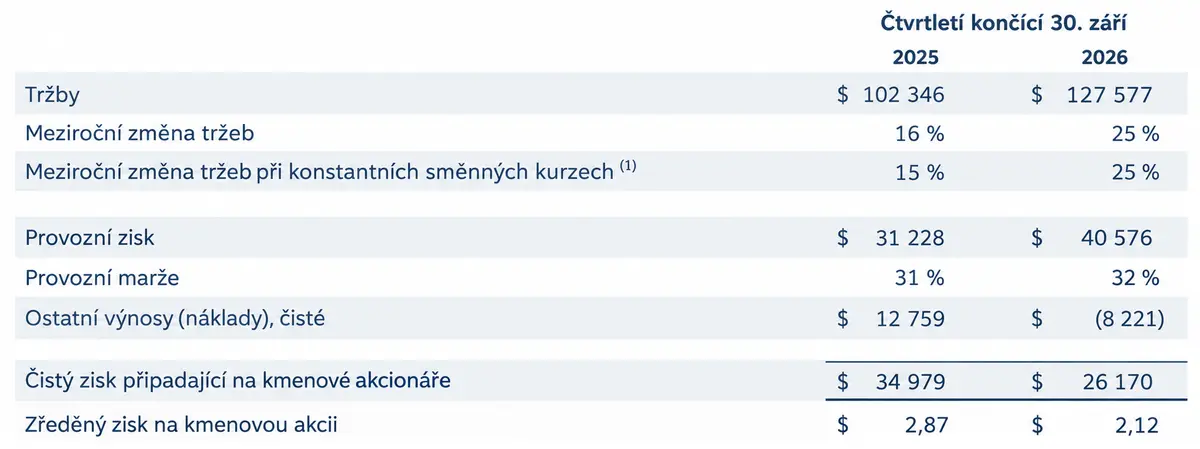
Tržby Alphabetu dále prudce rostou, čistý zisk ale ve čtvrtletí meziročně výrazně klesl.
Pichai uvedl, že investice do AI pomohly Googlu dosáhnout nejrychlejšího meziročního růstu počtu vyhledávacích dotazů za posledních pět let. Důležité bude, zda se tento růst promítne také do příjmů z reklamy a jestli nové formy vyhledávání dokážou zachovat obchodní hodnotu služby. Milionové nebo miliardové počty uživatelů samy o sobě nestačí, pro investory je rozhodující, kolik nová technologie přináší tržeb a zisku a jaké dodatečné náklady vyžaduje její provoz.
Investice do AI pohlcují hotovost
Největším varovným signálem z výsledkové zprávy je propad volného cash flow do záporu. Alphabet za čtvrtletí vykázal -9,07 miliardy dolarů, v předchozím čtvrtletí hotovostní tok po investicích klesl na -5,9 miliardy dolarů. Ukazuje se, jak mimořádně náročné je financování rychle rostoucích kapacit pro AI a cloud.
Kapitálové výdaje dosáhly 51,36 miliardy dolarů. Byly sice nižší než odhady analytiků, kteří počítali s částkou kolem 55 miliard dolarů, i tak jde ovšem o mimořádně vysokou sumu. Alphabet už v červenci zvýšil celoroční výhled investic na 195 až 205 miliard dolarů, více než dvojnásobek částky vynaložené v roce 2025. Vedení navíc avizovalo, že kapitálové výdaje v roce 2027 výrazně vzrostou. Některé analytické odhady počítají s částkou kolem 300 miliard dolarů i více, nejde však o oficiální výhled firmy.
Investice směřují především do datových center, serverů, síťového vybavení a další infrastruktury potřebné pro trénování a provoz AI modelů. Alphabet musí rozšiřovat kapacity nejen pro vlastní služby, ale také pro zákazníky služby Google Cloud, jejichž poptávka podle firmy zůstává mimořádně silná. Vybudování infrastruktury však vyžaduje vysoké počáteční výdaje a následně znamená i náklady na energii, provoz a odpisy. Pro investory je klíčové, zda se růst cloudových tržeb a využívání AI promění v dostatečně vysoké výnosy, aby v dalších letech ospravedlnily rozsah investičního programu.
Čistý zisk ovlivnily investice, rizikem zůstává regulace
Rozdíl mezi růstem provozního zisku a poklesem čistého zisku souvisí také s výkyvy hodnoty investičních podílů. Výsledek ostatních výnosů a nákladů se meziročně změnil z kladných 12,76 miliardy dolarů na záporných 8,22 miliardy dolarů. Ve druhém čtvrtletí Alphabet vykázal mimořádný čistý výnos z investic do akciových podílů, zatímco ve třetím čtvrtletí se přecenění těchto investic obrátilo do ztráty. Srovnání čistého zisku mezi jednotlivými čtvrtletími proto zkreslují nejen provozní výsledky, ale i kolísání hodnoty majetkových účastí. Pro posouzení základní výkonnosti firmy je důležité sledovat i provozní zisk, marže a tvorbu hotovosti.
Alphabet zároveň čelí regulatornímu tlaku. Evropská komise v červenci udělila Googlu dvě pokuty v celkové výši 890 milionů eur za porušení pravidel nařízení o digitálních trzích. Týkaly se zvýhodňování vlastních služeb ve vyhledávání a omezování možnosti odkazovat uživatele z Google Play na alternativní nákupní kanály. Evropská unie navíc řeší zpřístupnění anonymizovaných dat z vyhledávání konkurenčním službám, včetně některých AI nástrojů. Tyto zásahy mohou do budoucna ovlivnit obchodní model Googlu, jeho vztahy s partnery i náklady na dodržování regulace.
Výsledky tak ukazují dvě stránky současné strategie Alphabetu. Google Cloud a Gemini potvrzují, že firma patří mezi hlavní příjemce rostoucích výdajů na AI. Zároveň se ale ukazuje, že silný růst tržeb ani rychlé zavádění nových modelů automaticky neznamenají vyšší čistý zisk a dostatek hotovosti. Pro investory bude rozhodující, zda Alphabet dokáže vysoké investice postupně proměnit v udržitelný růst zisků a volného cash flow, aniž by tím oslabil ekonomiku svého nejdůležitějšího reklamního byznysu.