Článek
Masivní investice do umělé inteligence pomáhají technologickým firmám i jejich dodavatelům. A tento příběh v posledních již bezmála čtyřech letech ochotně „nakupují“ investoři na akciovém trhu.
Zmíněné investice však zároveň vytvářejí nákladovou zátěž, která se v hospodaření největších technologických společností projeví naplno až s jistým odstupem. Zatímco kapitálové výdaje na výstavbu datových center a výpočetní infrastruktury dosahují stovek miliard dolarů ročně, jejich účetní dopady se rozkládají do několika let.
A to může v následujících obdobích změnit pohled investorů na ziskovost celého AI boomu.
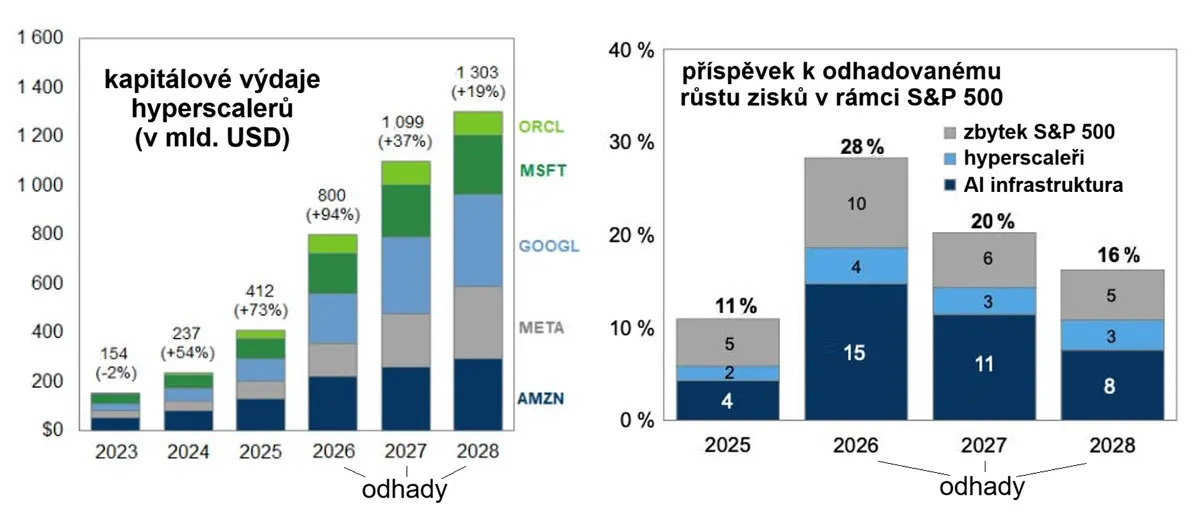
Kapitálové výdaje takzvaných hyperscalerů mají dále růst, ale už pomaleji. Tyto firmy přitom přispívají k růstu zisků v rámci indexu S&P 500 zhruba polovinou.
Americké technologické společnosti označované jako hyperscaleři, tedy zejména Amazon, Meta Platforms, Alphabet, Microsoft a Oracle, staví datová centra a nakupují čipy a další vybavení. Podle odhadů mají jejich kapitálové výdaje letos dosáhnout přibližně 800 miliard dolarů, což by znamenalo meziroční nárůst téměř na dvojnásobek.
Celosvětově pak investice do AI podle analýzy Goldman Sachs mohou za rok 2026 převýšit bilion dolarů. A to jde ještě o odhady z konce léta, které mohou být ještě upraveny během října a listopadu, kdy velké firmy oznamují své kvartální hospodářské výsledky.
AI investice živí zisky dodavatelů
Investiční vlna zatím výrazně podporuje hospodaření dodavatelů AI infrastruktury. Výrobci polovodičů, technologického hardwaru, průmyslové podniky a energetické společnosti těží z rostoucí poptávky po vybavení a službách potřebných k provozu datových center.
Podle Bena Snidera z Goldman Sachs na tyto sektory dohromady připadá zhruba polovina očekávaného růstu zisků firem z indexu S&P 500 v letošním roce. AI tak v žádném případě není jen příběhem několika technologických gigantů, ale významným motorem růstu širšího akciového trhu.
Stovky miliard se ve výsledovce neobjeví hned
U samotných hyperscalerů však vysoké investice zatím neznamenají stejně vysoké náklady ve výsledovce, respektive ne ve všech jejích částech.
Kapitálové výdaje, tedy peníze vynaložené na nákup dlouhodobého majetku a budování infrastruktury, se do účetních nákladů nepromítají najednou. Firmy je postupně odepisují po dobu odhadované životnosti daného majetku. Náklady na datová centra, servery a další zařízení se tak rozloží do několika let, během nichž snižují vykazovaný provozní zisk.
Rozdíl mezi skutečným odlivem hotovosti firmy a účetním zachycením nákladů je z hlediska investorů zásadní. Společnost může v daném čtvrtletí nebo celém roce utratit desítky a někdy i stovky miliard dolarů za AI infrastrukturu, aniž by se tato částka okamžitě celá promítla do jejího vykázaného finančního výsledku.

V následujících letech ale mohou odpisy narůstat a výsledky zatěžovat. A to navíc v době, kdy technologie v horizontu let mnohdy zastarávají rychleji, než končí jejich účetní životnost, a poměrně svižně ztrácejí na hodnotě. Firmy přitom doslova svými čipy a výpočetním výkonem často ručí za mnohamiliardové půjčky.
A zatímco se budou odepisovat starší investice, firmy budou potřebovat financovat další generace datových center, serverů a čipů.
Pro posuzování očekávané návratnosti investic proto nebude důležitý jen jejich samotný objem, ale především to, zda a jak rychle dokážou přinést dostatečné dodatečné tržby a zisky. Zásadní tak bude nejen růst samotného výpočetního výkonu, ale také to, zda jeho další zvyšování povede k dostatečně rychlému růstu využití a příjmů.
Pokud by se technologický pokrok nebo růst poptávky výrazně zpomalil, nový investiční cyklus by se mohl prodlužovat a návratnost dalších miliard by byla stále obtížnější.
Proč firma neodepíše miliardovou investici najednou?
- Když firma koupí například server za 10 milionů dolarů, nejde podle účetních pravidel o náklad, který by celý zatížil zisk v roce nákupu. Server jí totiž bude sloužit několik let. Jeho pořizovací cena se proto postupně rozděluje do jednotlivých let podle jeho předpokládané životnosti.
- Pokud by firma například odepisovala server pět let rovnoměrně, do nákladů by každý rok zaúčtovala zhruba dva miliony dolarů. O tuto částku se sníží její účetní zisk, přestože samotné peníze utratila již při jeho pořízení.
- U AI infrastruktury jde o stejný princip, jen v podstatně větším měřítku. Stovky miliard dolarů investovaných do datových center, serverů a dalšího vybavení se budou postupně měnit ve vyšší odpisové náklady v dalších letech.
- Odpis tedy není nový odliv peněz z firmy v okamžiku, kdy se objeví ve zprávě o hospodaření. Je účetním způsobem, jak rozložit náklad na pořízení dlouhodobého majetku přes období, kdy má firmě generovat výnosy.
Do této možná už tak trochu nepřehledné ekonomické rovnice vstupuje ještě jeden zdánlivě paradoxní faktor. Sami někteří z nejvýše postavených lidí v oboru v posledních týdnech varují, že vývoj nejpokročilejších modelů umělé inteligence by měl zpomalit. Šéf Anthropicu Dario Amodei v září vyzval firmy k úmyslnému zpomalení vývoje kvůli rostoucím bezpečnostním rizikům, a jeho výzvu podpořili mimo jiné šéf OpenAI Sam Altman nebo Elon Musk. OpenAI pak už dříve uvedla, že kvůli rostoucím rizikům dočasně zpomalila škálování některých modelů.
Pro investory je to důležité. Celý současný investiční cyklus počítá s rychlým růstem schopností AI a potřebou stále výkonnější infrastruktury, její vlastní tvůrci ale připouštějí, že právě rychlost vývoje může být problém. Případné zpomalení by mohlo na jedné straně snížit tempo nových investic a prodloužit životnost stávající infrastruktury, na druhé straně ale také oslabit očekávání rychlého růstu příjmů plynoucího z využívání nových generací AI.
Od příslibů ke skutečné návratnosti
Goldman Sachs upozorňuje, že účetní efekt postupných odpisů může v příštích letech výrazně oslabit pozitivní vliv investic do AI na zisky amerických firem.
Podle odhadu banky budou odpisy hyperscalerů v roce 2027 brzdit růst zisků v rámci celého akciového indexu S&P 500 o pět procentních bodů. Odmažou tak bezmála polovinu příspěvku, který mají investiční výdaje do AI k růstu zisků mít (11 procentních bodů). V roce 2028 by podle Bena Snidera mohl negativní dopad odpisů vyrovnat dokonce celý pozitivní příspěvek pokračujících investic.
To neznamená, že by se investice do AI automaticky staly ztrátovými. Odpisy jsou účetním vyjádřením postupného opotřebení majetku, ne novým peněžním výdajem v okamžiku zaúčtování. Zároveň ale představují náklad, který snižuje vykazovaný zisk.
Firmy tak budou muset prokázat, že jejich investice dokážou generovat dostatečné výnosy, aby rostoucí náklady pokryly. Rozhodující bude zejména monetizace AI služeb a schopnost proměnit vybudovanou infrastrukturu v dlouhodobě ziskový byznys.
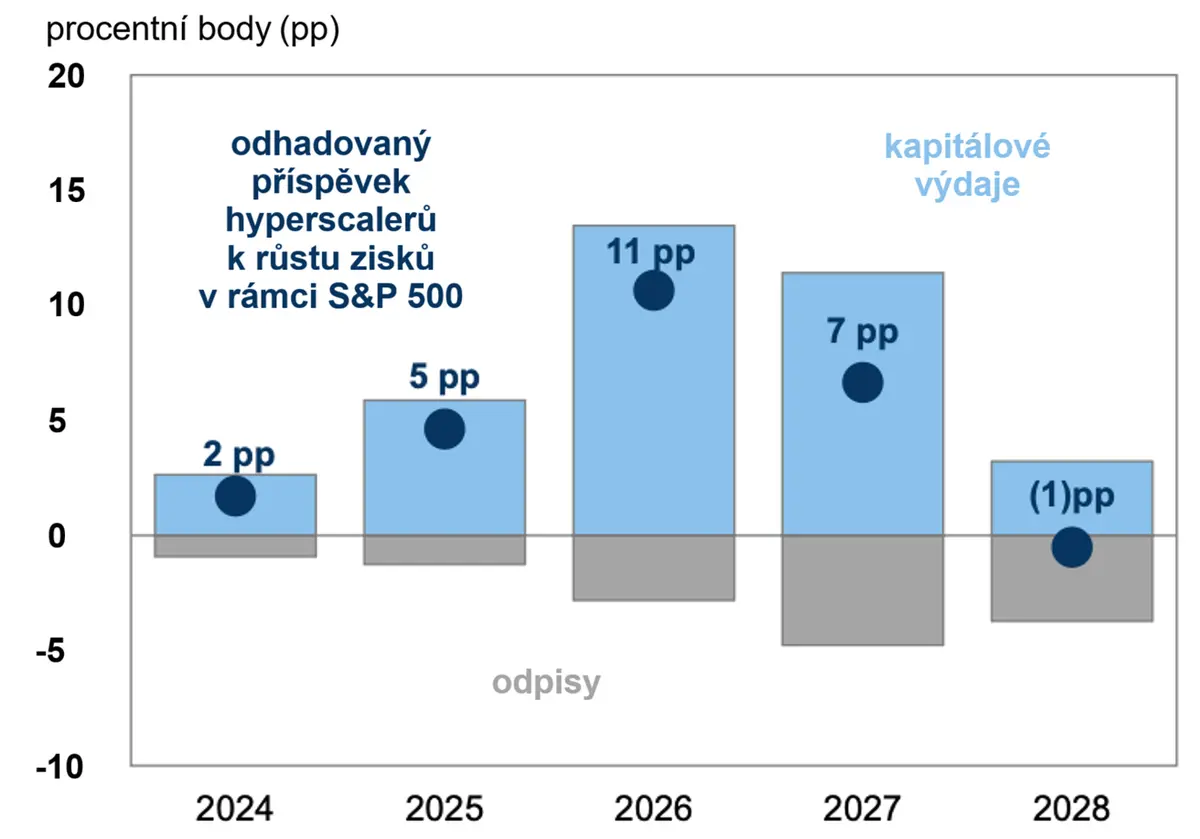
Příspěvek očekávané návratnosti masivních investic hyperscalerů k růstu zisků v rámci indexu S&P 500 bude kvůli odpisům klesat.
Poslední oznámené hospodářské výsledky Nvidie nebo Micronu byly opět rekordní a jejich výhledy optimistické, to ale samo o sobě neznamená, že se investiční cyklus nemůže blížit svému vrcholu. Jak třeba v roce 2021 připomněl Josh Friedman z hedgeového fondu Canyon Partners, „každý boom končí útlumem“.
Navzdory přelomovosti AI jako technologie tedy není otázka, zda se současný cyklus někdy zarazí, ale kdy to bude a co jeho obrat spustí. Ještě varovnější pak může být vzpomínka na někdejšího šéfa Citigroup Chucka Prince, který v létě 2007 slovy, že „dokud hraje hudba, musíte tančit“, obhajoval pokračování úvěrového boomu navzdory tehdy už silným obavám o zdraví finančního sektoru.
Vedle účetních nákladů se pak do popředí dostává také otázka financování. Rozsah investic začíná tlačit na volné peněžní toky technologických gigantů a zvyšuje význam dluhového financování i dalších kapitálových struktur.
Banka JPMorgan upozorňuje mimo jiné na specifická rizika spojená s výstavbou datových center, mezi něž patří dostupnost elektřiny, omezení dodavatelských řetězců, rostoucí náklady na vybavení, nejistota ohledně harmonogramu projektů a v neposlední řadě také sílící odpor proti budování tak náročné infrastruktury ze strany obyvatel. Tyto faktory mohou prodlužovat návratnost investic a komplikovat jejich financování.
Pro investory je tak důležité sledovat nejen objem investic a současné zisky, ale také očekávanou návratnost investic, tempo růstu tržeb a vývoj nákladů. Analytici již počítají se zpomalováním růstu zisků v letech 2027 a 2028. Postupně se tak může měnit i pohled trhu na ocenění technologických společností. Zatímco nyní investiční výdaje podporují dodavatele AI infrastruktury a celkový růst zisků, jejich účetní důsledky budou v dalších letech stále viditelnější.
To, zda se AI investice dlouhodobě vyplatí, zatím nelze spolehlivě rozhodnout. Dlouhodobě pravděpodobně ano, cesta ale nemusí vést přímo vzhůru a během poklesů mohou investoři i výrazně prodělat.
Podstatně jistější je to, že se rostoucí kapitálové výdaje postupně promítnou do vyšších odpisů. A i proto po období, kdy trhu stačily často pouhé přísliby růstu založené na vysokém objemu investic, se pozornost může stále více přesouvat k tomu, kolik zisků dokážou nové technologie skutečně vytvářet.