Článek
Microsoft v prvním fiskálním čtvrtletí 2027, které skončilo 30. září, zvýšil tržby meziročně o 19 procent na 92,28 miliardy dolarů. Překonal tak očekávání analytiků oslovených společností LSEG, kteří počítali s 90,69 miliardy dolarů. Upravený zisk na akcii dosáhl 4,89 dolaru oproti očekávaným 4,73 dolaru. Akcie společnosti po zveřejnění výsledků v prodlouženém obchodování posilovaly nejprve o čtyři až pět procent, později část zisků odevzdaly.
Provozní zisk firmy vzrostl o 21 procent na 45,92 miliardy dolarů a čistý zisk stoupl na 36,63 miliardy dolarů z 27,75 miliardy před rokem. Vykázané výsledky ovšem ovlivnilo účetní zohlednění investice do OpenAI. Zatímco před rokem Microsoft z této investice vykázal ztrátu 3,09 miliardy dolarů, v posledním čtvrtletí mu přinesla zisk 207 milionů. Po očištění o tento vliv vzrostl čistý zisk meziročně o 18 procent na 36,42 miliardy dolarů a zisk na akcii dosáhl zmíněných 4,89 dolaru.
Azure táhne, budoucí zakázky bobtnají
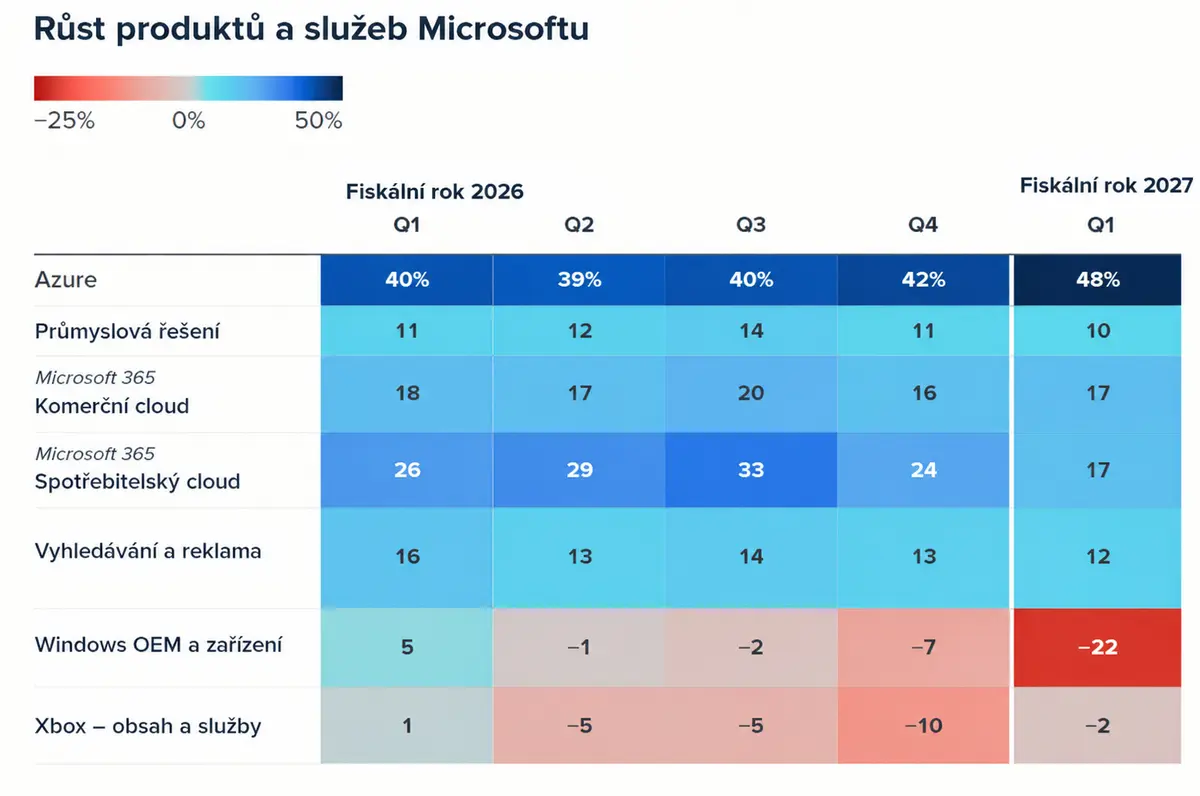
Hlavním tahounem výsledků byl cloudový byznys Azure, jehož tržby vzrostly meziročně o 48 procent na 33,17 miliardy dolarů. Překonaly tak očekávání analytiků oslovených společností StreetAccount na úrovni 32,32 miliardy dolarů. Růst zrychlil z 42 procent v předchozím čtvrtletí.
Microsoft zároveň poprvé zveřejnil absolutní hodnotu tržeb Azure, což investorům umožňuje lépe posuzovat velikost jeho cloudového podnikání a návratnost investic do umělé inteligence. Celkové tržby Microsoft Cloud stouply o 30 procent na 63,9 miliardy dolarů. Objem nasmlouvaných budoucích komerčních tržeb se zvýšil o 73 procent na 677 miliard dolarů. Tyto závazky ukazují na silnou poptávku, jejich proměna ve skutečné tržby však bude záviset na postupném plnění kontraktů.
Microsoft v prvním fiskálním čtvrtletí vykázal další výrazný vzestup tržeb.
Firma současně změnila strukturu vykazování výsledků. Namísto dosavadních tří provozních segmentů nyní uvádí dva. První, označený Agents and Infra, zahrnuje mimo jiné Azure, cloudové služby Microsoft 365, serverové produkty a související infrastrukturu. Ten vykázal tržby 76,80 miliardy dolarů, meziročně o téměř 25 procent vyšší. Samotné komerční cloudové služby Microsoft 365 přinesly 27,78 miliardy dolarů. Jejich vykázané tržby vzrostly o 17 procent, po úpravě o vliv načasování loňského zaúčtování o 18 procent. Nové členění lépe odráží rostoucí význam cloudu a AI v podnikání společnosti.
Druhý segment, označený Devices and Consumer, zahrnuje mimo jiné vyhledávání a reklamu, herní konzole Xbox, zařízení a licence Windows. Ten vykázal tržby 15,48 miliardy dolarů. Meziročně tak klesly o tři procenta, ale překonaly očekávání analytiků ve výši 15,05 miliardy. Příjmy z vyhledávání a reklamy bez nákladů na návštěvnost vzrostly o 12 procent, tržby z obsahu a služeb Xboxu naopak klesly o dvě procenta.
Prodeje zařízení a licencí Windows výrobcům počítačů se propadly o 22 procent. Podle výzkumné společnosti Gartner klesly v letošním třetím čtvrtletí o 22,4 procenta také celosvětové dodávky počítačů. Jejich ceny tlačily vzhůru rostoucí náklady na paměťové čipy a úložiště.
Investice do AI brzdí hotovostní toky
Vedle silného růstu Azure investory zajímají především náklady na budování infrastruktury pro umělou inteligenci. Microsoft ve čtvrtletí vynaložil na kapitálové výdaje a finanční leasingy 45,2 miliardy dolarů, přibližně o 30 procent více než před rokem. Částka přesto zůstala pod očekáváním analytiků oslovených StreetAccount, kteří počítali s 50,67 miliardy dolarů.
Výdaje souvisejí s budováním datových center a pořizováním výpočetní techniky, především procesorů a grafických čipů, které mají firmě umožnit uspokojit rostoucí poptávku po cloudových službách a AI.
Nákladná expanze se však projevuje na hotovostních tocích. Volné cash flow Microsoftu kleslo meziročně o 27 procent na 18,63 miliardy dolarů. Právě schopnost proměnit rostoucí poptávku po AI v odpovídající finanční výnosy je pro investory jedním z hlavních témat. Silnější cloudové tržby a rostoucí objem budoucích zakázek jsou příznivým signálem, samy o sobě ale nezaručují, že výnosy z nové infrastruktury pokryjí její vysoké pořizovací a provozní náklady. Podobný tlak na peněžní toky se objevuje i u konkurence, která současně rozšiřuje kapacity pro AI.
„Microsoft oznámil podle mě fantastické výsledky a rozptýlil obavy, že by rozvoj umělé inteligence mohl narušit jeho stávající byznys model, což bylo téma, které trh v průběhu roku znervózňovalo,“ uvedl analytik z XTB Tomáš Maxa. „Trh navíc velice pozitivně zhodnotil disciplínu v investicích do AI. Kapitálové výdaje na AI infrastrukturu byly v uplynulém čtvrtletí o sedm miliard dolarů nižší, než se očekávalo. Zásadním tahounem celého růstu zůstává cloudový segment.“
Copilot má proměnit AI v nové příjmy
Microsoft proto vedle infrastruktury investuje také do aplikací, na nichž může umělou inteligenci přímo zpeněžit. Svůj AI model Copilot postupně integruje do kancelářských nástrojů Microsoft 365, vývojářských produktů a dalších firemních služeb. Společnost zároveň představila novou verzi Copilotu s funkcemi pro programování a vytvořila organizační jednotku zaměřenou na zavádění AI.
Pro další vývoj bude podstatné, zda se nové funkce promítnou do vyššího počtu platících zákazníků, většího využívání služeb a růstu příjmů, ne pouze do vyšších výdajů na jejich vývoj a provoz.
Tlak na efektivitu dokládají také změny v počtu zaměstnanců. Microsoft v červenci oznámil zrušení 4800 pracovních míst a v pondělí 26. října představil program dobrovolného odchodu, pro který je způsobilých asi 60 tisíc zaměstnanců ve vybraných týmech. Program navazuje na dřívější dobrovolné odchody a přichází v době, kdy Microsoft výrazně navyšuje kapitálové výdaje na AI. Vedle nových příjmů proto hledá možnosti, jak lépe řídit náklady a přizpůsobit organizaci měnícím se prioritám.
Microsoft tak vstupuje do další fáze rozvoje AI s mimořádně silným cloudovým byznysem, ale také s rostoucími nároky na kapitál. Pro investory bude vedle tempa růstu Azure důležité, jak se bude vyvíjet volné cash flow, marže a zpeněžování nástrojů Copilot. Významnou roli hraje i spolupráce s OpenAI, přestože Microsoft rozšiřuje vlastní nabídku AI produktů a cloudových služeb pro širší okruh zákazníků.
Akcie společnosti do středečního závěru obchodování od začátku roku posílily přibližně o deset procent, zatímco index S&P 500 si připsal 13 procent. Pozitivní reakce ve středečním prodlouženém obchodování po oznámení výsledků naznačuje, že trh ocenil především silný růst cloudu. Otázkou ale zůstává, jak rychle se vysoké investice promítnou do udržitelných výnosů.