

Článek
Světová ekonomika se mění. Volný obchod ustupuje geopolitickým zájmům a tržní mechanismy jsou stále častěji nahrazovány zákazy, kvótami a regulatorními omezeními. Státy znovu objevují význam domácích výrobních kapacit. V souvislosti s tím bychom měli být mimořádně opatrní při zavádění hospodářských opatření, která mohou domácí průmysl oslabovat. Debata o sektorové dani na rafinerie je dobrým příkladem.
Po desetiletí jsme žili v přesvědčení, že globalizace a mezinárodní obchod umožňují téměř neomezenou dělbu práce a specializaci. Pokud někdo dokázal určité zboží vyrobit levněji, bylo racionální jej od něj dovézt. Národní hranice postupně ztrácely ekonomický význam a země se mohly soustředit na činnosti, ve kterých byly produktivnější. Díky tomu rostla životní úroveň, zvyšovala se efektivnost výroby a spotřebitelům se nabízel širší sortiment zboží.
Tento svět se mění. Nikoliv proto, že by přestaly platit ekonomické zákonitosti, ale proto, že politici stále výrazněji omezují prostor jejich volného působení. Mezinárodní obchod ovlivňují sankce, cla, kvóty, exportní restrikce, průmyslové subvence a stále komplikovanější regulace. O tom, odkud dovážet suroviny a technologie nebo kam lze prodávat vlastní produkci, nerozhoduje pouze cena a kvalita, ale také geopolitické zájmy. Tržní ekonomika tím ještě nezaniká, politické zásahy ovšem oslabují její schopnost v řadě odvětví efektivně alokovat zdroje.
Pro tento posun v hospodářském myšlení se vžil pojem homeland economics. Ekonomická bezpečnost, kontrola nad strategickými kapacitami a odolnost domácího hospodářství získávají na významu. Je to trend, který má své náklady. Protekcionismus oslabuje konkurenci, omezuje specializaci a může snižovat prosperitu. Nelze však ignorovat realitu světa, v němž právě žijeme. Pokud se nemůžeme spolehnout, že potřebné produkty i v případě krize budou k dispozici na globálním trhu, roste ekonomický význam, a tím i hodnota schopnosti vyrábět je doma.
Například Mongolsko, které jsem před nedávnem navštívil, ačkoli má vlastní zdroje ropy, nemá vlastní rafinerie. Současná situace na světovém trhu se tam projevuje kilometrovými frontami a několikahodinovým čekáním na benzin a naftu u čerpacích stanic.

Čím více zásahů, tím méně trhu a větší odpovědnost politiků
Z této skutečnosti plyne důležitý závěr. Čím více politici prostřednictvím regulací, zákazů a obchodních omezení zužují prostor pro tržní působení, tím větší odpovědnost přebírají za ekonomické výsledky. Chybnou hospodářskou politiku totiž nelze tak snadno napravit dovozem, příchodem nového investora nebo využitím alternativního dodavatele.
Jestliže stát omezuje fungování tržního mechanismu, musí o to pečlivěji posuzovat kvalitu každého dalšího zásahu. Nestačí sledovat jeho okamžitý efekt. Je nutné hodnotit dlouhodobé náklady, dopady na investice, konkurenceschopnost a v případě strategických odvětví také na ekonomickou bezpečnost.
Právě z tohoto pohledu je prosazování mimořádného zdanění rafinérských marží velice problematické. Česko chce posilovat energetickou bezpečnost, snižovat závislost na rizikových zahraničních dodavatelích a udržet strategické výrobní kapacity. Současně však připravuje novou sektorovou daň, jejíž konstrukce může zhoršit investiční podmínky právě v jednom z nosných odvětví. Podle návrhu má daň v letech 2026 a 2027 dosahovat 50 procent nárůstu hrubé rafinérské marže oproti roku 2025. Ministerstvo financí ČR očekává výnos přibližně 5,5 miliardy korun za rok 2026. Jde o částku, která by pro státní rozpočet byla přínosná. Otázkou je, zda návrh také obstojí při posouzení širších hospodářských souvislostí.
Domácí výroba je aktivum, které tržní cena nemusí zachytit
Strategická autonomie neznamená, že se vše vyrábí doma. Česko je malou otevřenou ekonomikou a mezinárodní obchod zůstává základním předpokladem její prosperity. Je však rozdíl mezi běžnou ekonomickou specializací a závislostí na dovozu produktů, jejichž nedostupnost může ochromit fungování hospodářství.
Domácí výrobní kapacity mají vedle své tržní hodnoty také hodnotu bezpečnostní. Fungují podobně jako pojistka. Za běžných okolností nemusí být vždy nejlevnějším řešením, ale při narušení dodavatelských řetězců nebo geopolitické krizi mohou zásadně omezit ekonomické škody.
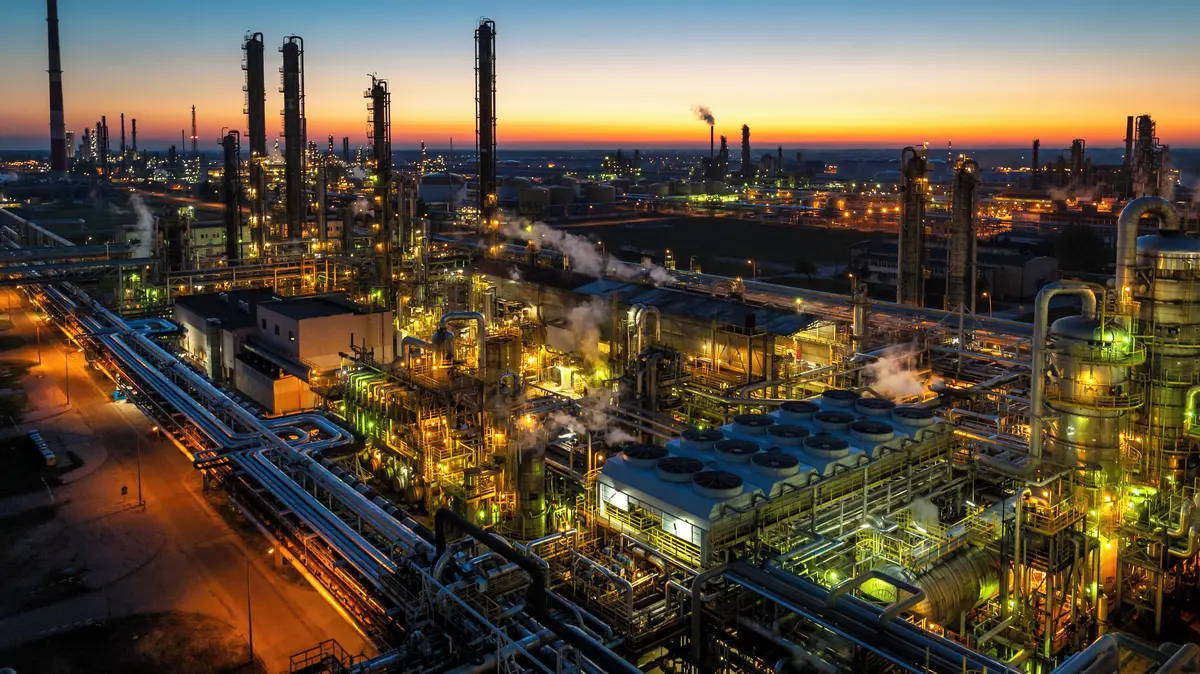
Rafinérský průmysl je dobrým příkladem. Česko sice závisí na dovozu ropy, disponuje však kapacitami pro její zpracování. Ty poskytují určitou flexibilitu při zajišťování pohonných hmot a dalších produktů nezbytných pro dopravu, zemědělství, průmysl i kritickou infrastrukturu. Ztráta domácích rafinérských kapacit by automaticky nemusela znamenat nedostatek pohonných hmot. Zvýšila by však závislost na zahraniční výrobě a logistice.

V tomto kontextu je pozoruhodná také konstrukce navrhované daně. Zatímco dopadá na rafinérskou výrobu na území Česka, dovoz hotových pohonných hmot obdobnému českému sektorovému zdanění nepodléhá. Vzniká tak riziko konkurenčního znevýhodnění domácí produkce vůči zahraničním dodavatelům. Stát by si měl položit otázku, zda opatřením na zvýšení rozpočtových příjmů nevytváří současně motivace k nahrazení domácí výroby dovozem. Ve světě fungujícího volného obchodu nemusí větší závislost na zahraničních dodávkách představovat zásadní problém. V ekonomické realitě obchodních bariér a geopolitických konfliktů už ano. Právě proto by měla hospodářská politika vzít seriózně do úvahy také bezpečnostní hodnotu domácí výroby.
Daňová politika nesmí vytvářet zbytečnou nejistotu
Problém mimořádných sektorových daní totiž nespočívá pouze v jejich sazbě. Podstatné jsou také dopady na investiční rozhodování a důvěru ve stabilitu podnikatelského prostředí.
Kapitálově náročný průmysl plánuje investice na desetiletí dopředu. Návratnost modernizace výrobních zařízení, energetických úspor či technologické transformace závisí také na předvídatelnosti regulatorních a daňových podmínek. Pokud stát vytvoří očekávání, že příznivější hospodářské období může být dodatečně zatíženo mimořádnou daní, investoři toto riziko promítnou do délky požadované návratnosti kapitálu.
Takový přístup navíc vytváří širší precedent. Pokud se dočasné zlepšení odvětvových marží stane důvodem pro mimořádné zdanění, mohou podobné riziko začít zohledňovat také investoři v chemickém, automobilovém či jiném kapitálově náročném odvětví. Zdaněním vzniká asymetrie. Podniky nesou zvýšená rizika nepříznivého vývoje, vysokých investičních nákladů nebo provozních ztrát. Pokud se však tržní podmínky dočasně zlepší, stát může část dodatečných výnosů mimořádně zdanit.
Zvláštní zdanění mimořádných ekonomických rent může být za určitých okolností legitimní. Musí však být správně konstruováno. V případě rafinérské daně je zásadním problémem použití hrubé marže jako základu pro identifikaci mimořádného ekonomického prospěchu. Hrubá marže není čistý zisk. Její růst nemusí odpovídat růstu skutečné rentability ani prostředků, které podnik může využít na investice, protože nezachycuje všechny provozní náklady, odpisy a další ekonomické závazky. Problematický je také výběr referenčního roku 2025. Výsledky jediného roku mohou být ovlivněny mimořádnými odstávkami, opravami, technickými komplikacemi nebo neočekávanými tržními okolnostmi. Nárůst marže v takovém období proto automaticky nedokládá mimořádnou rentabilitu, a proto nemusí být v souladu s růstem mimořádného zisku.
Pokud stát požaduje miliardové investice do modernizace, dekarbonizace a zachování průmyslových kapacit, měl by současně dbát na to, aby jeho daňová politika takové investice zbytečně neznevýhodňovala.
Daňový výnos pět miliard nemusí být pět miliard pro ekonomiku
Mimořádné sektorové zdanění má jednu významnou politickou výhodu. Jeho bezprostřední rozpočtový přínos je viditelný, zatímco případné náklady se projeví až s odstupem několika let.
Pokud daň přispěje k omezení investic, zpomalí modernizaci nebo zhorší konkurenceschopnost domácích výrobních kapacit, stát může postupně přicházet o příjmy z daní a pojistného. Útlum průmyslové aktivity se přenese na domácí dodavatele, zaměstnanost i spotřebu domácností. S nižšími daňovými příjmy se pak může pojit potřeba vyšších veřejných výdajů. Jistě, nelze tvrdit, že jedna mimořádná daň způsobí uzavření závodu nebo ztrátu pracovních míst. Bylo by však stejně nesprávné tato rizika podceňovat. Seriózní ekonomická analýza musí posuzovat nejen očekávaný výnos, ale také možné dlouhodobé dopady na investice, produktivitu, zaměstnanost a budoucí daňovou základnu.
V prostředí homeland economics přistupuje ještě jeden náklad: Případná ztráta strategické výrobní kapacity, kterou by bylo obtížné a nákladné obnovit. Takový dopad běžná fiskální kalkulace zpravidla nezachytí.
Strategická autonomie začíná u dobré hospodářské politiky
Česko nepotřebuje chránit každého domácího výrobce před konkurencí ani nahrazovat trh rozsáhlými dotačními programy. Potřebuje stabilní a předvídatelné prostředí, které umožní dlouhodobé investice do produktivních činností a zachování strategicky významných kapacit.
Právě zde spočívá paradox současné evropské hospodářské politiky. Na jedné straně státy vynakládají veřejné prostředky na podporu průmyslové konkurenceschopnosti, bezpečnosti dodávek a strategické autonomie. Na druhé straně mohou vlastními regulatorními a daňovými rozhodnutími zhoršovat podmínky pro podniky, které tyto cíle pomáhají naplňovat. V případě rafinérské daně je tento rozpor vyhrocenější, pokud nové zatížení domácí výroby zároveň zlepšuje relativní konkurenční postavení dovozu.
Sektorové daně proto nelze hodnotit izolovaně jako jednoduchý zdroj rozpočtových příjmů. Je nutné posuzovat jejich konstrukci, přiměřenost i dlouhodobé hospodářské efekty. Zejména v odvětvích, jejichž domácí výrobní kapacity mají strategický význam. Čím méně se ve světové ekonomice lze spolehnout na fungování volného trhu, tím náročnější je hospodářskopolitické rozhodování. Pokud chceme zajistit ekonomickou bezpečnost a vlastní strategickou autonomii, je nezbytné pečlivě zvažovat opatření, která mohou oslabit naši schopnost vytvářet tuzemskou prosperitu. Stát nemůže úspěšnost hospodářské politiky hodnotit pouze podle toho, kolik vybere v daném roce na daních. Neméně důležité je, zda za deset či 20 let budou v Česku podniky, investice a pracovní místa, díky nimž bude možné daně vybírat.