Článek
Drahá ropa není jedinou starostí současného energetického trhu. Zatímco cena samotné suroviny v posledních dnech mírně klesá, ceny rafinovaných produktů zůstávají vysoké. Vědí to zákazníci na českých i evropských čerpacích stanicích a stejně tak v USA, kde cena benzinu letos dávno překročila psychologicky významnou hladinu čtyř dolarů za galon a diesel se tankuje za rekordních více než šest dolarů.
Důvodem je především nedostatek volných rafinérských kapacit a také nízké zásoby paliv. Situaci zhoršují výpadky a poškození rafinerií a globálně pak zejména geopolitické konflikty a s nimi spojené komplikace v dodavatelských řetězcích. Výsledkem jsou mimořádně vysoké rozdíly mezi cenami ropy a rafinovaných produktů.
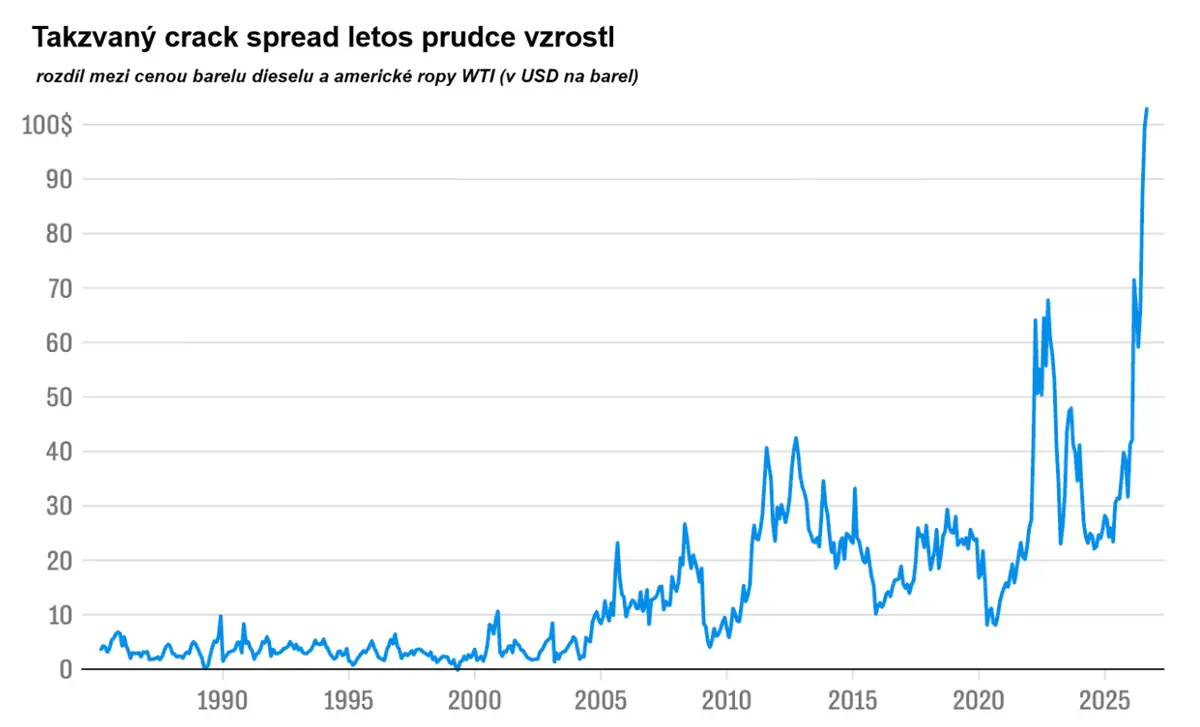
Rozdíl cen rafinerských produktů a samotné ropy letos vzrostl na nové rekordy.
Provozovatelé rafinerií tak mohou z růstu cen paliv ekonomicky těžit více než samotní těžaři ropy. Stratég Steven Cress ze Seeking Alpha i proto investory upozorňuje na tři americké společnosti, které mají díky své velikosti, umístění rafinerií a napojení na logistickou infrastrukturu pro současné období výhodnou pozici. Nejde přitom pouze o sázku na další růst cen ropy. I kdyby surovina zlevnila, marže rafinerií mohou podle Cresse zůstat vysoké.
Marathon Petroleum
Společnost patří mezi největší americké rafinerie. Její výhodou je podle Cresse rozsáhlá síť výrobních provozů a také skladovacích kapacit. Důležitá je zejména silná přítomnost firmy na západním pobřeží USA, kde je trh s palivy kvůli omezené infrastruktuře specificky napjatý.
Výsledky firmy za druhé letošní čtvrtletí ukázaly, jak výrazně se současné prostředí propisuje do jejího hospodaření. Společnost vykázala čistý zisk 5,1 miliardy dolarů a upravený zisk EBITDA dosáhl 8,5 miliardy dolarů oproti 3,3 miliardy dolarů ve stejném období před rokem. Ve čtvrtletí firma navíc vyplatila akcionářům 2,8 miliardy dolarů prostřednictvím dividend a zpětných odkupů akcií, dividendový výnos je ale po prudkém zdražení akcií jen necelé procento.
Valero Energy
Další velký americký zpracovatel ropy, jehož výsledky výrazně ovlivňuje současný nedostatek pohonných hmot. Společnost ve druhém čtvrtletí vykázala čistý zisk 3,7 miliardy dolarů, zatímco o rok dříve vydělala jen 714 milionů dolarů. Okolo silných marží a poptávky se točila většina konferenčního hovoru managementu firmy s analytiky po oznámení hospodářských výsledků.
Společnost očekává, že takzvané crack spready (rozdíly mezi cenami surové ropy a cenami produktů z ní) zůstanou nad úrovní typickou pro běžný hospodářský cyklus. Důvodem má být kombinace odolné poptávky, příznivé rovnováhy mezi globální nabídkou a poptávkou po rafinovaných produktech a omezených kapacit.
Valero Energy patří mezi tradiční dividendové tituly. Společnost ve druhém čtvrtletí vyplatila akcionářům dividendy a prostřednictvím dalších forem návratu kapitálu jim celkem vyplatila 2,6 miliardy dolarů. Aktuální dividendový výnos je ale po nárůstu hodnoty společnosti jen okolo 1,2 procenta.
PBF Energy
Jde o výrazně menší společnost než první dvě jmenované. PBF Energy má ale specifickou výhodu v podobě silné expozice vůči kalifornskému trhu. Dvě z jejích šesti rafinerií leží právě ve státě, který kvůli vlastním omezeným kapacitám stále více spoléhá na dovoz paliv. To může být v prostředí nedostatku produkce významnou konkurenční výhodou.
PBF ve druhém čtvrtletí meziročně vzrostly tržby o 56 procent na 11,68 miliardy dolarů. Čistý zisk dosáhl 906 milionů dolarů (loni ve stejné době byla firma ve ztrátě) a upravený zisk EBITDA byl 1,24 miliardy dolarů. Společnost současně snížila čistý dluh o více než 1,4 miliardy dolarů a na konci čtvrtletí měla na účtech v hotovosti téměř 900 milionů dolarů.
Vývoj v Kalifornii je pro PBF důležitý i proto, že společnost letos znovu uvedla do plného provozu rafinerii Martinez, která se v květnu vrátila k výrobě po předchozím požáru. PBF tak může na napjatém trhu využívat jak svou geografickou polohu, tak vysoké rafinérské marže.
Příležitost bývá jasná až zpětně
Na příběhu akcií rafinérských společností je dobře patrná jedna věc, která je pro investování a uvažování o něm důležitá. Všechny tři uvedené společnosti už letos mají na burze za sebou výrazný růst, bez výjimky o minimálně 120 procent. Analytici jim během tohoto posílení průběžně přisuzovali stále vyšší cílové ceny, trh je ale již předehnal, a tak jsou cílové ceny aktuálně nižší než reálný kurz na trhu.
Dobrým příkladem je Marathon Petroleum. UBS 8. září zvýšila cílovou cenu akcie z 321 na 450 dolarů a ponechala doporučení na stupni „koupit“, ačkoli titul byl v té době za poslední rok o zhruba 118 procent výše.

To neznamená, že je podobné doporučení chybné. „Firma dál těží ze zlepšující se efektivity, vysokých marží v rafineriích, svých rozumných investic a v očích investorů také silné tvorby cash flow. Rizikem zůstávají cykličnost marží v odvětví, náklady na odstávky, citlivost na geopolitický vývoj a ceny komodit a po silném růstu ceny již také výrazně vyšší valuace,“ říká Seema Agarwal z analytické společnosti Zacks.
Společnosti mohou teoreticky dále růst zisky a její příští výsledky hospodaření tak mohou dosavadní růst ceny akcií ospravedlnit. Zářijová nákupní doporučení na akcie firmy, které mají za sebou v té době již tak výrazný růst, ale ukazují na podstatnou věc, kterou by investoři při hodnocení jakýchkoli analytických doporučení měli mít na paměti – pozornost trhu se k určitému titulu často přesouvá až v době, kdy je daný akciový příběh již hodně zřetelný.