Článek
Americké technologické firmy nalévají do rozvoje umělé inteligence stovky miliard dolarů. Vedle vlastních peněz přitom stále častěji sahají po dluhu. Na trhu s firemními dluhopisy je ale patrná změna. Investoři jsou při nákupech dluhu technologických gigantů vybíravější a požadují za něj vyšší výnos.
Neznamená to, že by trh začal pochybovat o schopnosti firem jako Amazon, Alphabet nebo Meta své závazky splácet. Jejich finanční situace zůstává ve srovnání s většinou společností mimořádně silná. Problémem je především množství dluhu, které kvůli výstavbě datových center, nákupu čipů a další infrastruktury pro AI proudí na trh.
Podle zářijových údajů investiční banky Goldman Sachs se dluhopisy firem spojených s AI obchodují s rizikovou přirážkou kolem 115 bazických bodů. Jejich výnos je tedy v průměru zhruba o 1,15 procentního bodu vyšší než u srovnatelných amerických státních dluhopisů, které jsou považovány za výrazně bezpečnější.
Na širším trhu kvalitně hodnocených amerických firemních dluhopisů byla ve stejné době tato přirážka v průměru nižší, kolem 78 bazických bodů. Na finančních trzích se jí říká kreditní spread. Vyjadřuje, o kolik vyšší výnos investor požaduje oproti srovnatelnému státnímu dluhopisu. Investorům kompenzuje především vyšší riziko oproti bezpečnějším státním bondům, zároveň ale odráží nabídku a poptávku na trhu.

Čím vyšší přirážku musí společnost nabídnout při vydání nových dluhopisů, tím dráž si nové peníze půjčuje. U firem spojených s rozvojem AI se přitom tyto přirážky v posledních měsících rozšiřují. Zdražování jejich dluhu tedy nelze vysvětlit pouze tím, že se mění obecná úroveň úrokových sazeb.
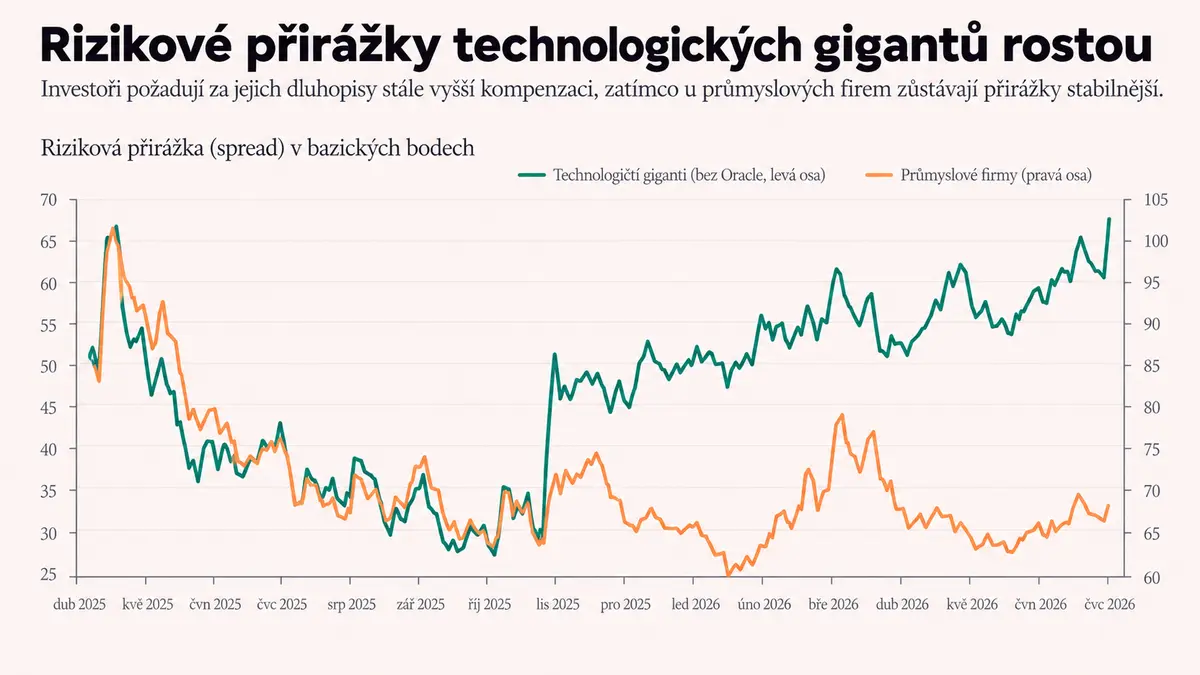
Rizikové přirážky rostou.
- Rizikové přirážky u dluhopisů velkých technologických firem od konce roku 2025 postupně rostou, zatímco u průmyslových společností zůstávají výrazně stabilnější.
- Graf ukazuje rozdílný vývoj obou skupin. Vyšší přirážka znamená, že investoři požadují za financování firmy větší kompenzaci.
Trh musí vstřebat rekordní množství dluhu
Analytik J&T Banky William George Kubik současný vývoj zatím nepovažuje za známku zásadní nedůvěry vůči technologickým gigantům. „Rozšiřování kreditních spreadů vnímám primárně jako technický důsledek absorpce masivní nabídky nového dluhu,“ říká pro Seznam Zprávy Byznys.
Trh podle něj nyní požaduje především vyšší prémii za množství nových dluhopisů, které musí vstřebat, zatímco finanční kondice velkých technologických firem zůstává silná. Debata o tom, jak rychle se obří investice do AI vrátí, je podle Kubika zatím výraznější na akciovém než na dluhopisovém trhu.
Rozsah nové nabídky je přitom mimořádný. Alphabet, Amazon, Meta, Microsoft a Oracle letos podle dat LSEG citovaných agenturou Reuters vydaly dluhopisy už zhruba za 220 miliard dolarů. To je více než dvojnásobek objemu za celý loňský rok.
Goldman Sachs nyní odhaduje, že v roce 2027 dosáhne objem nově vydaného dluhu těchto velkých technologických firem rekordních 420 miliard dolarů. Proti letošnímu odhadu by to znamenalo nárůst přibližně o 60 procent.
Současně ovšem slábne poptávka po jednotlivých emisích. Podle investiční společnosti Apollo připadalo ještě v únoru na každý dolar nově nabízených dluhopisů velkých technologických firem téměř pět dolarů objednávek. V červenci už to byly méně než dva dolary. Kupce si tedy dluhopisy stále nacházejí, emitenti jim ale musejí častěji nabídnout výhodnější podmínky.
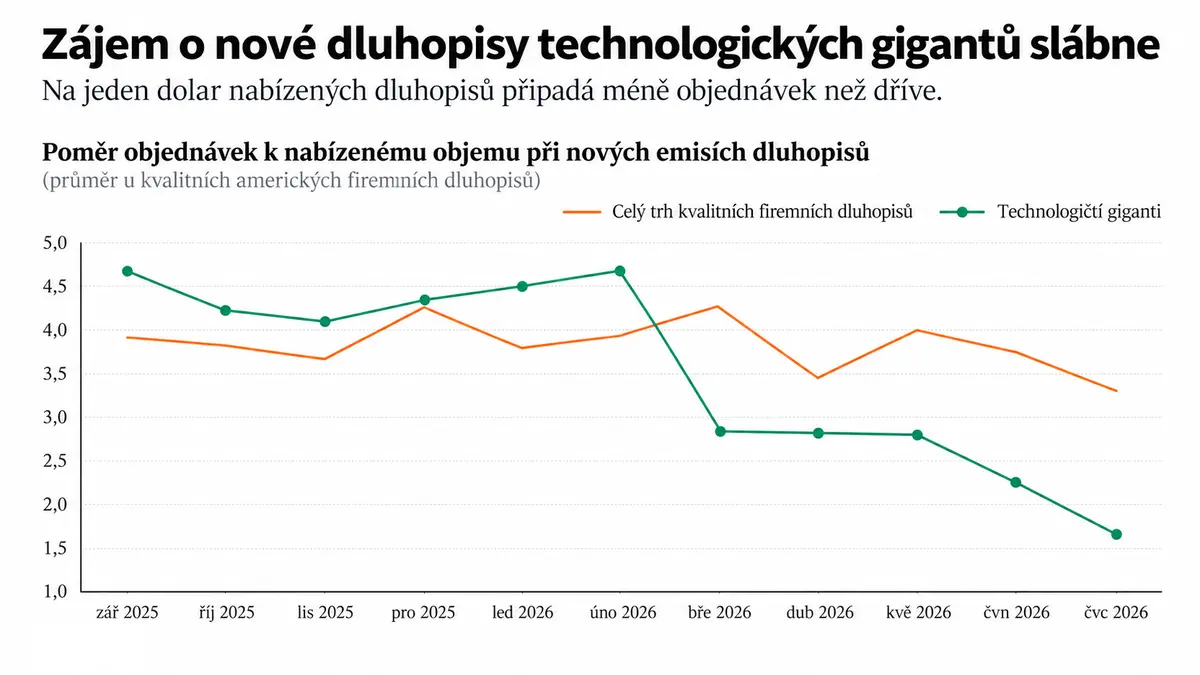
Poptávka po nových dluhopisech technologických gigantů letos oslabila.
- Poptávka po nových dluhopisech velkých technologických firem ochladla.
- Zatímco v únoru připadalo na každý dolar nabízeného dluhu téměř pět dolarů objednávek, v červenci už méně než dva.
- U širšího trhu kvalitních firemních dluhopisů byl pokles výrazně mírnější.
Investoři začínají být vybíravější
Je to vidět i na ceně nových emisí. Medián, tedy prostřední hodnota dodatečného výnosu, který firmy musejí investorům nabídnout oproti svým již obchodovaným dluhopisům, podle analýzy Reuters vzrostl z 2,25 bazického bodu v roce 2025 na letošních 12 bodů. Firmy tak musejí za prodej nového dluhu připlácet výrazně více než před rokem.
Podle portfolio manažera Lona Ericksona ze společnosti Thornburg Investment Management je problém především v rychlosti, s jakou další dluh přichází na trh. „Investoři dokáží vstřebat jen určité množství za určitou dobu,“ řekl agentuře Reuters.
Reuters zároveň zjistil, že 78 z 91 sledovaných letošních dluhopisů technologických gigantů se na konci července obchodovalo s vyšším výnosem než při vydání, a tedy zpravidla za nižší cenu. Samo o sobě to ještě slábnoucí poptávku nedokazuje, protože výnosy ovlivňuje také vývoj úrokových sazeb na celém trhu. V kombinaci s ubývajícími objednávkami a vyšší prémií u nových emisí ale údaj zapadá do stejného obrazu.
Do hry navíc vstupuje koncentrace investic. Některé velké penzijní, pojišťovací nebo dluhopisové fondy mají interní pravidla určující, jak velkou část portfolia mohou vložit do dluhu jedné firmy nebo skupiny souvisejících aktiv. Někteří institucionální investoři se už k těmto limitům přibližují.
Fond přitom nemusí například Alphabet považovat za rizikového dlužníka. Jeho další dluhopisy přesto nemusí chtít koupit jednoduše proto, že už má do stejné firmy nebo stejného investičního tématu vloženo příliš mnoho peněz.
AI mění ekonomiku technologického byznysu
Za rychlým růstem zadlužování stojí mimořádný rozsah investic. Goldman Sachs v červenci odhadoval letošní kapitálové výdaje největších technologických firem kolem 750 miliard dolarů při provozním cash flow přibližně 778 miliard. Nově vydaný dluh měl podle banky financovat zhruba třetinu těchto výdajů.
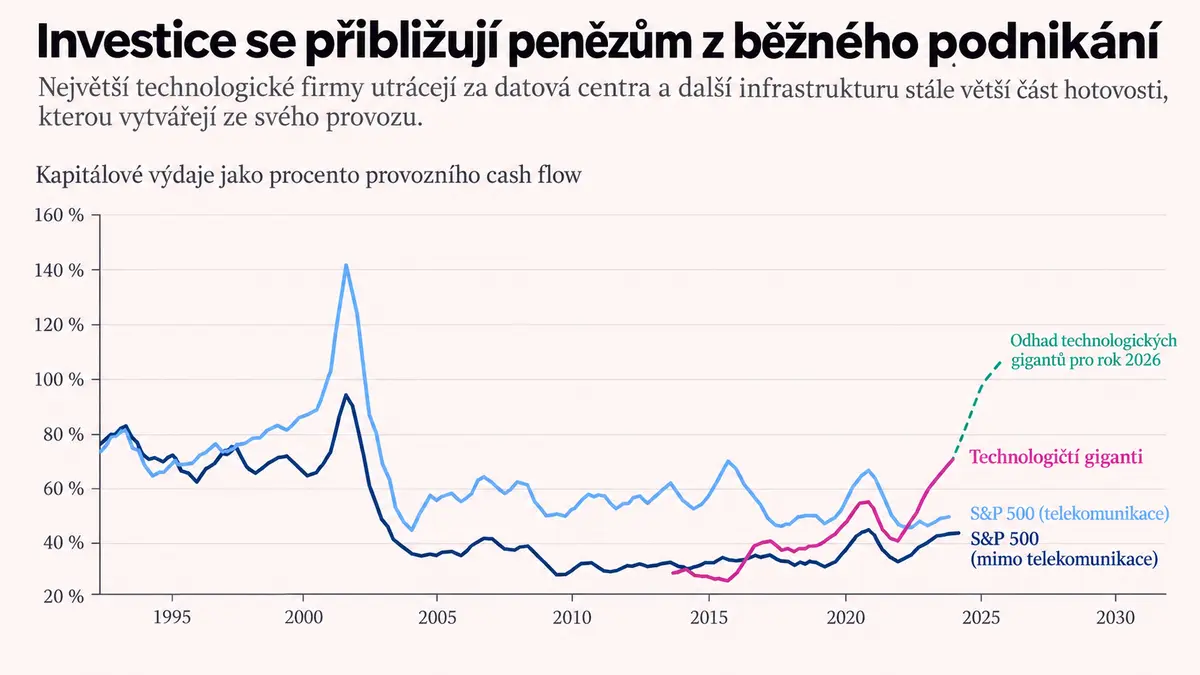
Graf ukazuje, jak velkou část peněz z běžného provozu firmy spotřebují investice.
- Největší technologické firmy vydávají na investice stále větší část peněz, které vytváří jejich běžný provoz.
- Podle odhadu pro rok 2026 by se kapitálové výdaje mohly přiblížit 100 procentům provozního cash flow. To zvyšuje tlak na využívání dluhu a dalších zdrojů financování.
AI boom zároveň výrazně zvyšuje kapitálovou náročnost technologického byznysu. Podle Radima Kramuleho, portfolio manažera Erste Asset Management ČR, zůstávají největší firmy finančně mimořádně silné, oproti minulosti však musejí investovat podstatně větší částky.
„Je těžké odpovědět, jak moc se kapitálová náročnost posune,“ říká Kramule pro Seznam Zprávy. Důležitá podle něj bude také životnost budované infrastruktury. Fyzická datová centra, elektrické přípojky nebo záložní zdroje mohou sloužit 20 až 30 let, zatímco u některých čipů může být životnost jen tři až pět let.
Rozhodující proto bude, kolik peněz dokáže nová infrastruktura skutečně vydělávat. „Velké investice nemusejí být špatné, když se pak dokáží mnohonásobně vrátit,“ říká Kramule. Rizikovější by podle něj byl scénář, kdy by se přístup k výpočetní kapacitě pro AI postupně stal běžně dostupnou komoditou a konkurence stlačila ceny i návratnost podobně jako v některých částech telekomunikačního trhu.
Rostoucí cena dluhu tak sama o sobě neznamená konec investičního boomu. Mění však jeho ekonomiku. Čím dražší je kapitál potřebný k vybudování nového datového centra a nákupu výpočetní techniky, tím vyšší návratnost musí taková investice v budoucnu přinést.
Rozhodne návratnost obřích investic
Ani vyšší úrokové náklady proto podle Kramuleho nemusejí být pro technologické giganty zásadním problémem. „Pokud firmy uvidí stále atraktivní návratnost, tak mohou klidně platit vyšší úroky za dluh,“ říká portfolio manažer Erste.
Skutečný problém by podle něj nastal ve chvíli, kdy by očekávané výnosy nepřicházely a firmy by musely některé investice omezovat nebo odepisovat. Zároveň upozorňuje na rozdíl oproti internetové bublině na přelomu tisíciletí. „Většina dnešních technologických gigantů už na rozdíl od řady tehdejších internetových společností vytváří robustní příjmy ze zavedeného podnikání.“
Právě v otázce návratnosti investic se jeho pohled potkává s Kubikem. Analytik J&T Banky za hlavní riziko rovněž nepovažuje samotné zdražování dluhu, ale možný nesoulad mezi tím, kdy firmy peníze utratí a kdy na investicích začnou skutečně vydělávat.
„Problém by nastal, pokud by stamiliardové investice nepřinesly adekvátní růst provozního zisku, ale technologické závody ve vývoji by firmy nutily dále utrácet k udržení podílu,“ říká. V takovém případě by podle něj začaly být pod tlakem ziskové marže.
Podle Goldman Sachs mohou mezi investicí do nové výpočetní kapacity a okamžikem, kdy na ní firma začne vydělávat, uplynout přibližně tři měsíce až dva roky. Kapitálové výdaje technologických firem se přitom rychle přibližují penězům, které vytvářejí ze svého běžného podnikání.
Varováním budou výsledky
Agentura Reuters například spočítala, že u Microsoftu, Alphabetu, Amazonu, Mety a Oraclu má mezi lety 2025 a 2027 roční objem peněz vytvořených běžným provozem vzrůst přibližně o 340 miliard dolarů. Jejich roční investice se ale mají ve stejném období zvýšit asi o 534 miliard. Na každý dodatečný dolar provozního cash flow tak připadá přibližně 1,57 dolaru dodatečných investic.
Podle výpočtů Reuters by navíc v roce 2027 mohly společné kapitálové výdaje této pětice převýšit jejich volné peněžní toky, tedy peníze, které firmám z provozního cash flow zbývají po zaplacení investic.

Kubik by proto hledal první varovné signály spíše přímo ve firemních výsledcích. „Jako hlavní varovný signál bych tak nesledoval primárně objem emisí, nýbrž provozní metriky, a to zejména neočekávaný pokles růstu cloudových tržeb, kdyby nastal, nebo stlačování hrubých marží,“ říká.
Takový vývoj by totiž naznačoval, že se obří investice do AI nepromítají do výsledků tak rychle, jak firmy očekávají.
Dluhopisový trh tak zatím nevysílá signál, že by investoři u nejsilnějších technologických firem očekávali problémy se splácením. Ukazuje ale, že už nejsou ochotni přijímat další obří emise za stejně výhodných podmínek jako dříve. Přístup ke kapitálu zůstává technologickým gigantům široce otevřený, jeho cena však roste.
S rostoucím množstvím nového dluhu tak budou technologické firmy stále častěji soutěžit nejen o čipy, energii a datová centra, ale také o kapitál investorů.