

Článek
Tokenizace akcií se svižně posouvá z okraje finančního trhu do plánů jeho největších hráčů. Vedle kryptoměnových platforem, jako jsou Coinbase, Robinhood nebo Binance, připravují vlastní infrastrukturu také burzy NYSE, Nasdaq a London Stock Exchange.
Významným krokem je v tomto ohledu zapojení společnosti DTCC, která zajišťuje klíčovou infrastrukturu pro vypořádání obchodů s cennými papíry v USA. Ta 28. října spustila službu umožňující převádět cenné papíry do tokenizované podoby a zpět. Přístup k ní si hned při spuštění sjednalo dvacet významných finančních institucí, včetně JPMorgan, Citigroup, Fidelity, Morgan Stanley nebo UBS.
Americká Komise pro cenné papíry a burzy (SEC) navíc v září schválila pětiletý program, v jehož rámci mohou kvalifikované obchodní instituce experimentovat s obchodováním tokenizovaných akcií.
Co je tokenizace akcií?
Tokenizace akcií je proces převedení vlastnického práva k tradičním akciím na digitální tokeny zapsané na blockchainu. Každý takový token funguje jako digitální reprezentace reálného cenného papíru a kopíruje jeho tržní hodnotu.
Tokenizace postupuje
Listopad pak přinesl další konkrétní posuny. Hned 4. listopadu proběhly na síti Canton první obchody s tokenizovanými akciemi americké společnosti Canton Strategic Holdings v rámci režimu výjimky SEC. Šlo o akcie vydané přímo emitentem, jejichž držitelé mají mít stejná práva jako běžní akcionáři s cennými papíry obchodovanými na burze Nasdaq.
Ještě o dva dny dříve oznámila banka Société Générale, že v kontrolované transakci přijala tokenizované americké státní dluhopisy v hodnotě deseti milionů dolarů jako zástavu. A 12. listopadu DTCC oznámila plán propojit svou tokenizační službu s blockchainem Solana, na němž by tokenizovaná aktiva měla být dostupná ve druhé polovině příštího roku.
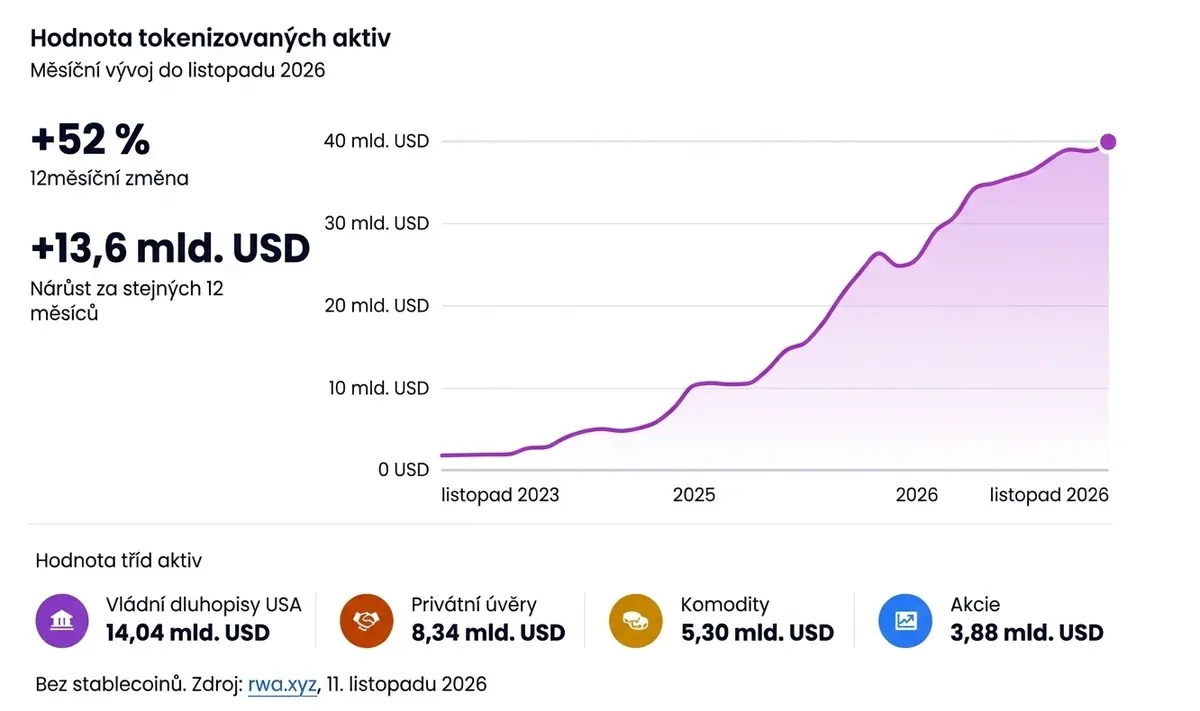
Objem tokenizovaných aktiv roste.
Princip tokenizace je poměrně jednoduchý. Tradiční finanční aktiva, například akcie, dluhopisy nebo podíly ve fondech, jsou reprezentována digitálními tokeny evidovanými na blockchainu. Ty lze potenciálně obchodovat nepřetržitě, dělit na velice malé podíly a vypořádávat téměř okamžitě.
Ještě důležitější je možnost propojit je s dalšími finančními službami a automatizovanými transakcemi. Tokenizovaná akcie tak nemusí být pouze digitální verzí klasického cenného papíru, ale také aktivem, které lze využívat v dalších finančních aplikacích, například jako zástavu při půjčování.
Trh s tokenizovanými aktivy roste, byť to zatím není žádná vlna, co by spláchla tradiční způsoby investování. Binance oznámila, že její nabídka tokenizovaných akcií bStocks dosáhla na konci září tržní kapitalizace tří miliard dolarů.
Citigroup odhaduje, že do roku 2030 by tokenizované akcie mohly představovat tři procenta veřejně obchodovaných akcií v USA. Ještě něco jiného je pak podíl obchodní aktivity, která se přesune na blockchain. Nejoptimističtější odhady v tomto ohledu počítají zhruba s pětinou celkového obchodování s akciemi.
Výhody, které už investoři znají
Největším příslibem pro drobné investory jsou možnost nakupovat malé podíly jednotlivých akcií (takzvané frakce; ve výsledku obdobnou možnost nabízí i v Česku řada brokerů a tvůrců trhu) a obchodovat prakticky kdykoli.
Obě tyto výhody jsou ale v USA do značné míry dostupné už teď. Někteří brokeři nabízejí obchodování 24 hodin denně a pět dní v týdnu, americké burzy se připravují na přístup 23 hodin denně a Robinhood plánuje nepřetržité obchodování vybraných akcií a ETF.
Analýza Mezinárodního měnového fondu z letošního října ukázala, že poptávka po rozšířených možnostech opravdu existuje. U pěti nejlikvidnějších zkoumaných tokenizovaných amerických akcií se více než polovina obchodů odehrávala mimo běžné burzovní hodiny a zhruba 80 procent obchodů představovaly transakce menší než jedna celá akcie.
Co investor skutečně vlastní?
Zásadní otázkou zůstává, co investor po nákupu tokenizovaného aktiva skutečně vlastní a jaká práva získává.
Většina dosavadních nabídek Binance, Coinbase, Krakenu nebo Robinhoodu funguje prostřednictvím takzvaných zabalených tokenů (wrapped tokens). Ty představují nárok navázaný na konkrétní akcii, ale jejich držitelé nemusí mít stejná práva jako přímí vlastníci akcií dané společnosti. Může jim například chybět možnost hlasovat na valné hromadě nebo plnohodnotný nárok na dividendy.
Proto SEC u produktů spadajících pod její nový experimentální režim vyžaduje zachování akcionářských práv a umožňuje veřejně obchodovaným společnostem vznést námitky proti tokenizaci jejich akcií třetími stranami. Také nová služba DTCC počítá s tím, že tokenizované reprezentace cenných papírů zachovají vlastnická práva, ochranu investorů i ekonomické nároky spojené s původními aktivy.
Rychlejší vypořádání není zadarmo
Další komplikací je vypořádání obchodů. Okamžité dokončení transakce může být pro drobného investora výhodné, protože má rychleji k dispozici peníze i nakoupené aktivum. Institucionální investoři ale mohou přijít o některé výhody současného systému T+1, v němž se obchody vypořádávají následující pracovní den.
Díky vzájemnému započítávání transakcí totiž nemusejí mít připravenou hotovost na každou jednotlivou operaci. Okamžité vypořádání by mohlo vyžadovat předfinancování obchodů a vázat podstatně více kapitálu.
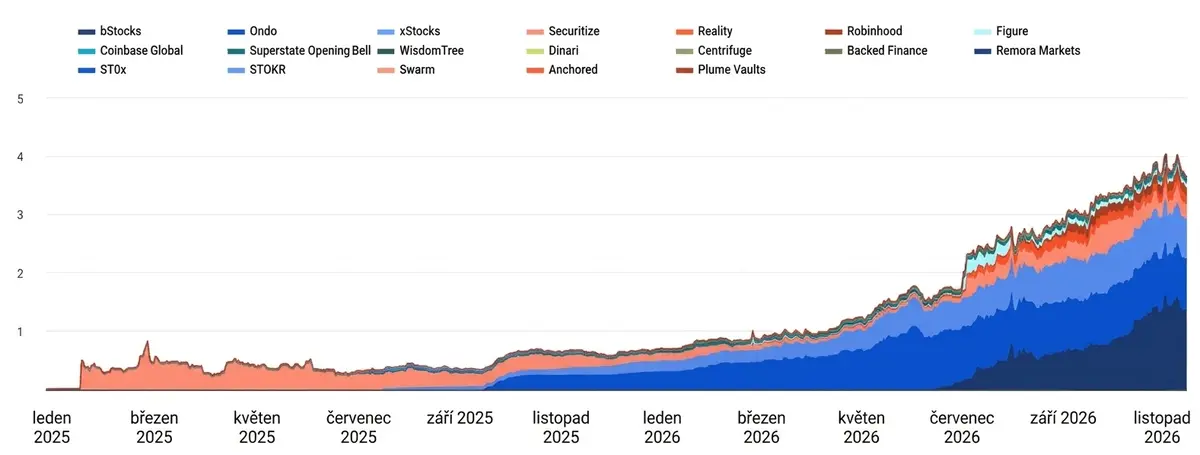
Objem tokenizovaných akcií (v miliardách dolarů).
Neméně důležité je, v jakých penězích se budou tokenizované transakce vypořádávat. „V digitálním světě plateb je důvěra zásadní, a právě proto musejí být v jádru celého systému centrální banky,“ říká zástupce ředitele oddělení měnových a kapitálových trhů MMF Athanasios Vamvakidis.
Vypořádání prostřednictvím soukromých tokenů nebo stablecoinů totiž podle něj může otevírat úvěrová a likviditní rizika spojená s jejich emitenty.
Samotný blockchain nezajistí likviditu
Právě likvidita, tedy to, že obchod bude reálně vypořádán v momentu, kdy ho investor zadá (že okamžitě najde protistranu), je zásadní. Jak nakupovat v noci ze soboty na neděli čtvrtinu akcie Applu, pokud ve stejné době někdo akcie Applu nemá zadané k prodeji?
Pokud se tokenizované akcie začnou obchodovat na mnoha oddělených platformách a převody mezi nimi budou komplikované nebo nákladné, může docházet k roztříštění obchodování a větším rozdílům v požadovaných prodejních a nákupních cenách.
„Samotná tokenizace v zásadě znamená jen to, že se aktivum snáze převádí. Likviditu ale z ničeho nevyčaruje,“ upozorňuje Vladimir Tikhomirov, zakladatel společnosti Theorem a spoluzakladatel Algebry, které vyvíjejí technologické zázemí pro obchodování s tokenizovanými aktivy a provoz decentralizovaných burz.
Investoři jsou na tradičních burzách zvyklí na dostatek kupujících a prodávajících, na takzvané tvůrce trhu (společnosti, u kterých se scházejí nabídky a poptávky, jež jsou následně propojovány a vypořádávány; tvůrci trhu ručí za to, že bude obchod vypořádaný), spolehlivou tvorbu cen i funkční sekundární trhy.
Analýza MMF přitom potvrzuje, že nové tokenizované trhy jsou zatím méně likvidní, volatilnější (ceny na nich více kolísají) a roztříštěnější než jejich tradiční protějšky. Nepřetržitá dostupnost obchodování tedy zatím nezaručuje, že bude možné aktivum kdykoli prodat za aktuální tržní cenu.
Jsou největší příležitosti jinde?
Největší potenciál tokenizace se možná skrývá mimo samotné obchodování s akciemi. Scott O’Malia, výkonný ředitel International Swaps and Derivatives Association, upozorňuje na možnost využívat tokenizované fondy peněžního trhu jako zástavu při obchodech se složitějšími finančními nástroji.
„Tokenizace peněžních fondů může odstranit řadu provozních překážek a umožnit účastníkům trhu snížit závislost na hotovosti a státních dluhopisech jako kolaterálu,“ říká.
Tyto fondy v současnosti představují významný zdroj konzervativního investičního kapitálu, jejich využití jako zástavy ale komplikuje administrativní a provozní náročnost. Převod do tokenizované podoby by mohl usnadnit jejich přesouvání, využívání v rámci různých obchodů i přeshraniční správu kolaterálu.
Významnou roli by v této oblasti sehrály takzvané chytré kontrakty automatizující jednotlivé kroky. Tokeny jsou totiž jako digitální aktivum programovatelné, což znamená, že do nich lze prostřednictvím zmíněných chytrých kontraktů zabudovat pravidla a podmínky, podle nichž se následně samočinně provádějí určité operace.
Tokenizovaná akcie nebo dluhopis tak mohou například automaticky vyplácet výnosy, sloužit jako zástava za půjčku nebo se převést na jiného majitele (po splnění předem stanovených podmínek).
Kde může posloužit tokenizace
Fondy peněžního trhu
- Fondy investující především do krátkodobých a relativně bezpečných nástrojů, například státních dluhopisů či bankovních vkladů. Slouží hlavně k uložení peněz s nízkým rizikem, ale i s poměrně nízkým výnosem.
Krátkodobé státní dluhopisy
- Dluhopisy se splatností maximálně do tří let (nejde o přesnou definici).
Pokladniční poukázky
- Krátkodobé dluhové cenné papíry vydávané státem, obvykle se splatností do jednoho roku. V případě USA považované za prakticky bezrizikovou investici, ale s minimálním výnosem.
„Programovatelnost bude tím, co v budoucnu přinese opravdu zásadní změnu,“ říká Amy Oldenburgová, šéfka strategie digitálních aktiv Morgan Stanley. „Díky ní bude možné automatizovat například přesuny zajištění, platby, distribuci výnosů nebo propojení různých finančních služeb.“
Že nejde pouze o technologický experiment, naznačuje také Charley Sherman, který v Bank of New York Mellon má na starosti partnerství a komercializaci v oblasti digitálních aktiv. „Klienti chtějí technologii začlenit do svých procesů a přesouvat na blockchain reálné peníze a různá aktiva,“ popisuje posun od pilotních projektů k reálnému využívání. Poptávka podle něj přichází nejen od kryptoměnových firem, ale také od tradičních bank, správců aktiv, brokerů, pojišťoven a dalších institucí.
Nové možnosti znamenají i nová rizika
Rychlejší přesuny aktiv, efektivnější správa kolaterálu a nepřetržitý provoz ale mohou vedle výhod přinášet i nová rizika.
„Jakmile bude správa kolaterálu efektivnější, mohou například finanční instituce začít využívat podstatně vyšší finanční páku, tedy větší míru dluhu,“ varuje Caio Fonseca Ferreira z oddělení pro peněžní a kapitálové trhy MMF.
Pokud se při nějakém tržním šoku začnou rychle uzavírat pozice a prodávat aktiva, může se finanční napětí šířit rychleji než v tradičním systému. K tomu je potřeba přidat i rizika technologických výpadků, kybernetických útoků, nedostatečné právní jistoty nebo rozdílných pravidel v jednotlivých zemích. Tokenizace proto potřebuje nejen inovativní technologii, ale také robustní regulaci a propojenou infrastrukturu.
Tokenizace aktiv tak nemusí znamenat konec tradičních burz ani prudkou revoluci v investování, minimálně ne v nejbližší době. Pravděpodobnější je, že se postupně stane součástí širší finanční infrastruktury a změní způsob, jakým se aktiva vypořádávají, používají jako zajištění a propojují s dalšími službami. Rozhodující nebude, jestli se akcie objeví na blockchainu, ale zda to investorům skutečně umožní lepší provedení obchodu s celkově nižšími náklady, snazší přístup na trh nebo nové možnosti využití majetku.
Sledujte náš investiční projekt
Jak investují profesionálové? Pět finančních institucí sestavilo modelová portfolia, jejichž vývoj budou Seznam Zprávy Byznys dlouhodobě sledovat.
Podívejte se s námi, které investiční sázky vycházejí, které se dostávají pod tlak a jak profesionálové svá portfolia v průběhu času mění.
Základní pravidla investičního projektu
- Každá zapojená instituce sestavila pro projekt vlastní modelové investiční portfolio.
- Na začátku má každý účastník k dispozici virtuálních 100 tisíc korun.
- Portfolio může obsahovat maximálně deset pozic, a to v podobě akcií a ETF.