Článek
O takzvané „dedolarizaci“ se mluví jako o procesu, který může postupně připravit americkou měnu o její výsadní postavení. Jenže jedna z nejčastějších statistik, podle nichž se tento proces posuzuje, nemusí být ani zdaleka nejdůležitější.
Dolarové rezervy postupně klesají
Podíl dolaru na světových devizových rezervách v posledních dvou dekádách významně klesl. Na přelomu tisíciletí byl lehce nad 70 procenty a ještě v době finanční krize okolo 65 procent. Některé důležité země v čele s Čínou omezují své investice do amerických vládních dluhopisů, což je i v současném prostředí vyšších výnosů bondů důležité téma.
V prvním čtvrtletí letošního roku měl dolar na globálních rezervách podíl 57,1 procenta, a oproti konci roku 2025 si mírně polepšil z 56,4 procenta. Podle Mezinárodního měnového fondu přitom zhruba polovinu tohoto zvýšení způsobily změny kurzů měn, nikoli nové nákupy dolarových aktiv.
Samotné číslo tedy příběh o ústupu dolaru nevypráví. „Důležitější je, zda dolar zůstává měnou, ve které se oceňuje a platí mezinárodní obchod, v níž si firmy a banky půjčují a ve které investoři chtějí držet svá aktiva,“ říká Miroslav Novák, hlavní analytik společnosti Citfin.
Obdobně se k tématu globálních devizových rezerv vyjadřuje také analytik Petr Lajsek z Purple Trading. „Samotné devizové rezervy jsou jen jedním dílkem skládačky. Podle mě je podstatně důležitější sledovat, zda zahraniční investoři stále chtějí držet americká aktiva a jestli zůstává dominantní měnou na devizovém trhu,“ říká.
A dolar zatím jednoznačně zůstává základním stavebním kamenem infrastruktury světových financí. To ukazují třeba statistiky z měnového trhu. Podle průzkumu Banky pro mezinárodní platby z dubna 2025 (je sestavován jednou za tři roky, novější data proto nejsou k dispozici) byl dolar zastoupený v 89,2 procenta všech devizových obchodů (oproti 88,4 procenta v roce 2022; každý obchod zahrnuje dvě měny, celkový součet procentních bodů v průzkumu je proto 200). Euro mělo zastoupení ve 28,9 procenta obchodů a čínský jüan v 8,5 procenta. Dolar tak svou pozici na měnovém trhu dokonce mírně upevnil.
Centrální banka USA i proto sleduje dolar více zeširoka než jen optikou devizových rezerv. Její index mezinárodního využití zahrnuje nejen rezervy, ale také devizové transakce, zahraniční dluh a mezinárodní bankovní aktiva a závazky. V roce 2024 vyšel dolar z této statistiky s celkem 64,9 procenta, euro dosáhlo 23,9 procenta a jüan pouze 3,1 procenta.
Dolar není jen rezervní měna
„Představa dolaru především jako světové rezervní měny je zavádějící. Takový pohled odpovídá především specifickému období zhruba mezi roky 2000 a 2015,“ vysvětluje ekonom a historik Adam Tooze. „Tehdy centrální banky, exportní ekonomiky a státy s přebytky masivně hromadily rezervy a velkou část z nich ukládaly do amerických státních dluhopisů.“
Od poloviny minulého desetiletí se ale globální kapitálové toky významně proměnily. Oficiální budování rezerv už není takové, ale soukromý kapitál do USA ze zahraničí proudí, pouze jinými kanály. Tooze v této souvislosti připomíná, že dolar je nejen rezervní měnou, ale také měnou investic, financování a vstupenkou na největší a nejlikvidnější finanční trhy světa.

Tento rozdíl je pro budoucnost USA podstatný, ne-li zásadní. Pokles rezerv totiž nemusí znamenat pokles poptávky po amerických aktivech (a také v uplynulých dvou dekádách neznamenal). Centrální banka určitého státu může mít méně dolarů ve svých rezervách, ale současně banky, fondy, firmy i soukromí investoři z dané země mohou dál držet americké akcie nebo dluhopisy.
Skutečný problém by nastal až tehdy, kdyby zahraniční investoři začali americká aktiva systematicky opouštět. „Určitě změna kapitálových toků,“ odpovídá Novák na otázku, co by pro USA byla vážnější starost. „Problém by nastal v momentě, kdy by zahraniční investoři přestali být ochotni financovat americký dluh za dosavadních podmínek,“ shodují se s analytikem Martinem Kronem z Raiffeisenbank.
Trhliny na trhu s dluhopisy
Trh dává v posledních letech, a letos ve zvýšené míře, celkem jasně najevo, že Americe je dále ochotný půjčovat, ale chce za to větší úroky. Není to jen případ amerických dluhopisů, vzhledem k jejich pozici globálního standardu se ale o jejich vyšších výnosech mluví možná nejvíce.
Podle poslední komplexní statistiky americké centrální banky drželi zahraniční investoři ke konci loňského roku zhruba 32 procent všech obchodovatelných amerických státních dluhopisů. Jejich podíl v roce 2008 byl přitom téměř 55 procent a ještě v roce 2014 se pohyboval okolo 50 procent.
Od roku 2020 se nicméně zahraniční podíl příliš nemění. Podle ministerstva financí drželi zahraniční investoři ke konci července dluhopisy za celkem 9,248 bilionu dolarů, přičemž největší objem bondů je v Japonsku a Británii, pokračuje naopak ústup kdysi dominantní Číny. To znamená, že význam zahraničních investorů ve financování amerického dluhu je menší než před deseti či patnácti lety, ale nelze mluvit o pokračujícím dramatickém „útěku z Ameriky“ v posledních několika letech.
Americký dluh v zahraničních rukou
Čínská vykazovaná držba amerických dluhopisů je od konce roku 2014 zhruba o polovinu nižší. Objem dluhu v japonském držení je asi o desetinu menší, naopak u Británie vykazované pozice narostly na více než pětinásobek.
Je ale potřeba zmínit, že nejčastěji uváděné údaje se týkají toho, kde jsou dluhopisy uloženy, respektive vedeny v účetnictví. Země, ve kterých jsou dluhopisy drženy, nemusí být vždy také sídly skutečných vlastníků.
Prudký nárůst držby v Británii tak nemusí znamenat, že britská vláda, centrální banka či tamní investoři nakoupili za necelých dvanáct let americké bondy za téměř 800 miliard dolarů. Londýn je významným globálním finančním centrem. Podobně mohou být zavádějící statistiky u řady dalších zemí, například u Belgie, Lucemburska, Kajmanských ostrovů nebo Irska.
| Objem držených vládních dluhopisů USA (v miliardách dolarů) | ||||
| 2014 | 2018 | 2022 | 7/2026 | |
| Japonsko | 1 230,9 | 1 039,7 | 1 075,1 | 1 103,9 |
| Čína | 1 244,3 | 1 124,3 | 867,1 | 618,0 |
| Spojené království | 179,7 | 288,0 | 573,7 | 998,3 |
Vyšší výnosy
Pro USA je to významné především proto, že americké vládní bondy nejsou tak úplně obyčejné dluhopisy. Jde o základní aktivum globálního finančního systému, které je považované za bezpečné – rizikem v jejich případě není nic menšího než bankrot Spojených států – a referenční bod pro oceňování dalších aktiv. Newyorský Fed i letos v září zopakoval, že je trh amerických státních dluhopisů nejhlubším a nejlikvidnějším trhem vládních cenných papírů na světě.
Zároveň ale na tomto trhu už několik let převládá kombinace obrovské nabídky amerického dluhu a stále vyšších dlouhodobých výnosů. Výnosy desetiletých i třicetiletých cenných papírů v září stouply na několikaletá maxima okolo 5,04 procenta, respektive bezmála 5,40 procenta.
Trhem požadované vyšší úroky samy o sobě nejsou projevem dedolarizace, investoři mohou požadovat vyšší kompenzaci kvůli inflaci, fiskálním rizikům, očekávanému vývoji sazeb nebo velkému objemu nově vydávaných dluhopisů. Z vyšších sazeb ale plyne, že Amerika už nemůže automaticky počítat s tím, že investoři absorbují jakékoli množství nového dluhu a nebudou za to chtít zaplatit.
Riziko spojené s vysokými výnosy je obdobné jako v jiných zemích. Spojené státy potřebují kapitál na financování svých aktuálně stále hlubokých rozpočtových deficitů. Pokud by poptávka po amerických dluhopisech dlouhodobě slábla, musel by Washington nabízet čím dál vyšší výnosy. To by zvýšilo náklady na obsluhu již tak vysokého dluhu a skrze finanční trh by se vyšší úroky postupně propisovaly do celé americké ekonomiky skrze dražší hypotéky a další úvěry.
Žádný tržní úprk z USA se ale zatím nekoná. Právě naopak, podle dat ministerstva financí přiteklo v červenci čistě do amerických aktiv 83,7 miliardy dolarů a zahraniční investoři zároveň navýšili objem držených amerických pokladničních poukázek (krátkodobých bezpečných vládních dluhopisů) o 38,8 miliardy. Americký akciový trh se drží poblíž rekordních úrovní a hodnota samotného dolaru (nejčastěji se sleduje takzvaný dolarový index) od loňského jara vlastně jen mírně kolísá.
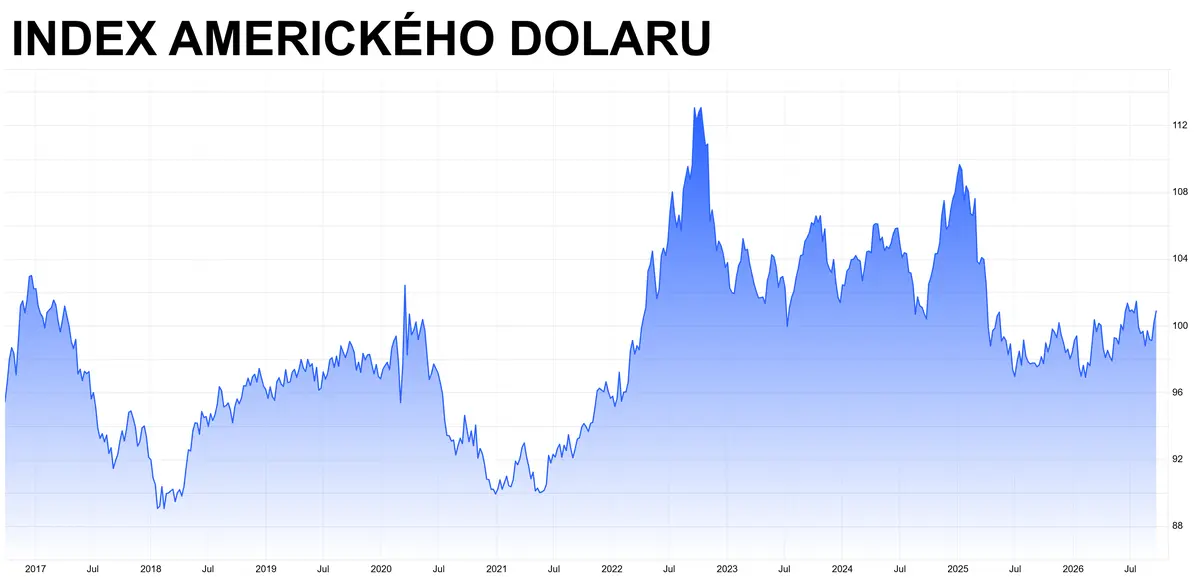
Americký dolar oslabil po nástupu Donalda Trumpa, od té doby se jeho index pohybuje těsně okolo hladiny 100 bodů.
Hranice dedolarizace
O dedolarizaci se tedy hovoří, aniž by svět přestal kupovat americká aktiva. Rizikem ale zůstává důvěra. Dolar se totiž neopírá jen o velikost americké ekonomiky. Americká centrální banka mezi dlouhodobé podpůrné faktory řadí hloubku a likviditu amerických finančních trhů, širokou nabídku bezpečných dolarových aktiv, otevřenost kapitálových toků a důvěru v americké instituce a právní systém.
Hlavní ekonom Komerční banky Jan Vejmělek tvrdí, že si Spojené státy část této důvěry podkopávají samy a že současná hospodářská politika motivuje jiné země k budování alternativ, typicky plateb v jiných měnách nebo rovnou jiných komoditách. Petr Lajsek za kritický bod považuje situaci, kdy by zahraniční investoři nezačali dolarová aktiva omezovat kvůli výnosům nebo ocenění, ale kvůli obavám z politického a institucionálního rizika. „Reputace měny se buduje desítky let, zhoršovat se ale může výrazně rychleji,“ upozorňuje.
Martin Kron je opatrnější a připomíná, že dolar svou pozici nadále z velké části opírá o vlastnosti, které sice mohou erodovat, nelze je ovšem na druhé straně vytvořit jedním politickým rozhodnutím. „Proto americký dolar v globálním systému zatím žádná jiná měna nemůže nahradit,“ říká.
Euro je druhou nejvýznamnější globální měnou a jeho mezinárodní role postupně roste, Evropská centrální banka ale současně upozorňuje na potřebu hlubšího a integrovanějšího evropského kapitálového trhu a větší nabídky bezpečných aktiv. Jüan má problém v tom, že je čínský, a naráží tak na kapitálové kontroly a omezenou otevřenost finančního systému země.
Zlato jako alternativa v rezervách, ne platbách
V debatě o dolaru zpravidla dříve či později dojde i na zlato. To tradičně slouží jako rezervní aktivum, ale těžko nahradí dolar jako měnu globálního financování. Centrální banky kov dále nakupují, v letošním druhém čtvrtletí ho přidaly do rezerv bezmála 290 tun, a hodnota zlata v posledním roce už překonala hodnotu amerických vládních dluhopisů v sejfech národních měnových autorit.
Ty chtějí ve větší míře držet něco, co se „netiskne“ v Americe. Mementem je přitom pro řadu zemí vývoj z roku 2022, kdy po ruském vpádu na Ukrajinu Spojené státy využily svého dominantního postavení na globálním trhu, zablokovaly Rusku jeho dolarové rezervy a zamezily mu v přístupu do světového platebního systému SWIFT. Praxe sice ukazuje, že kdo s Moskvou chce obchodovat, cestu si najde. I tak je ovšem možnost podobného zmrazení kapitálu pro mnoho států motivací k hledání jiných způsobů vypořádávání vzájemného obchodu, než je ten přes americké dolary.
O alternativní přístup se snaží skupina zemí BRICS, tedy Číny, Indie, Ruska, Brazílie a řady menších rozvíjejících se ekonomik. Plány na společnou měnu skupina odložila a soustředí se na obchodování v národních měnách, propojování platebních systémů a budování infrastruktury, která umožní dolar v rámci některých transakcí obcházet.

Tímto směrem může dedolarizace pokračovat i v následujících letech. „Dobře do toho zapadá i současné dění na Blízkém východě z pohledu takzvaného petrodolaru. Energetické vazby zemí Perského zálivu se za poslední desetiletí výrazně posunuly směrem k Asii. Pro producenty může postupně dávat větší smysl přijímat alespoň část plateb v měnách svých hlavních odběratelů, zejména pokud ti v těchto zemích zároveň více investují,“ nastiňuje zřejmý zájem USA o vliv v oblasti Miroslav Novák z Citfinu.
Dedolarizace se tak nestane ze dne na den ani z roku na rok. Svět nepřestane používat americký dolar, může ale docházet k dalšímu postupnému rozdělování jeho různých způsobů využití mezi více měn, případně jiných aktiv.
Pro Washington tak není a nebude rozhodující, zda někdy například klesne podíl dolaru na globálních devizových rezervách k 50 procentům. Mnohem podstatnější bude, jestli svět bude dále považovat americká aktiva za bezpečná, likvidní a důvěryhodná. Dokud ano, dolar zůstane základním finančním jazykem globální ekonomiky.
Jakmile by se ale začal měnit právě tento vztah a dedolarizace by se přestala odehrávat převážně ve statistikách centrálních bank, situace by byla pro Spojené státy vážnější. Odklon od dolaru a případný odliv kapitálu z amerických aktiv by byl výrazně cítit v menším podílu zahraničních investorů na financování amerického dluhu, v poptávce po něm a v ceně, kterou Washington platí za své půjčky.