
Článek
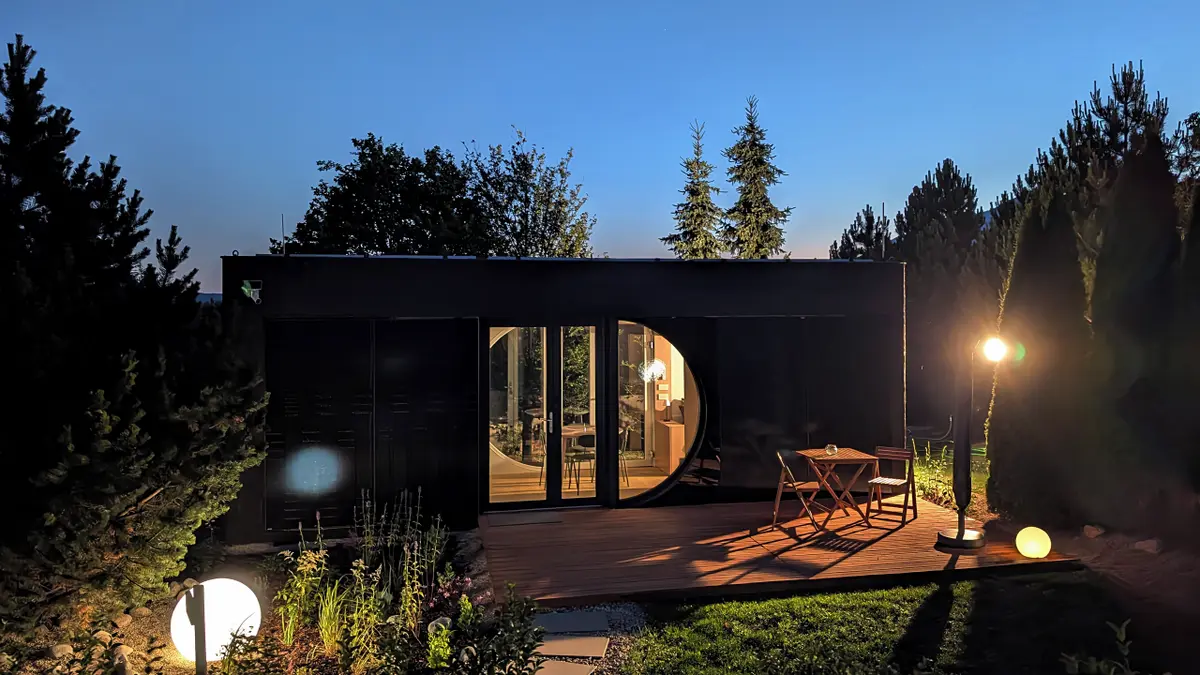
Malý dům bez desetiletí splácení? Tiny houses, tedy miniaturní domky sázející na efektivní využití prostoru, lákají poslední dobou čím dál více zájemců o vlastní bydlení. Jenže ve chvíli, kdy se začnou řešit peníze, mohou zájemci zjistit, že banky z nich tak nadšené být nemusí.
O tom, zda se banky rozhodnou projekt financovat, rozhodují detaily: jestli je dům pevně spojený se zemí, komu patří pozemek a jestli ho banka vůbec může přijmout jako zástavu.
Zájem o alternativní formy vlastního bydlení, jako chaty, chalupy nebo mikro domy, neboli tiny houses, podle makléřů v posledních dvou letech roste. Vyšší poptávku po nich zaznamenalo skoro 64 procent respondentů ankety Realiťák roku, přičemž 18 procent z nich vnímá výrazný růst zájmu.
Nabídka ale podle ankety za poptávkou zaostává. Růst počtu alternativních nemovitostí vnímá jen 47 procent respondentů. Nejčastěji podle nich shánějí lidé rekreační objekt s možností bydlení.
O toto bydlení se podle nich zajímají především mladí lidé, jednotlivci po rozvodu či jiné životní změně a senioři. Pro jedny je to z velké části nutnost kvůli cenám nemovitostí. Druzí se pro něj rozhodují vědomě, protože touží po jednodušším životě, blízkosti přírody nebo menší závislosti na městě.
Podle ankety Realiťák roku alternativní nemovitosti nejčastěji stojí mezi jedním a třemi miliony korun. Cena záleží na řadě faktorů - od typu stavby, výbavy až po otázku koupě pozemku.
Jak si tedy tiny house pořídit? Financovat jej je možné, přestože banky k tomuto mladému segmentu podle hypotečního experta Broker Trust Libora Ostatka zatím přistupují opatrně.
Podle typu nemovitosti a možností zajištění připadají podle hypotečního specialisty Mariana Drga v úvahu tři hlavní varianty: klasická hypotéka se zástavou pořizované nemovitosti, spotřebitelský úvěr nebo americká hypotéka. Zatímco některé banky podle něj tento typ nemovitostí vůbec nefinancují, jiné nemají problém ani s kontejnerovými domy nebo dalšími alternativními způsoby výstavby.
Nejlepší scénář? Vlastní pozemek
Podle odborníků je největší výhodou vlastnit pozemek, na kterém chce člověk malý domek postavit. Banka ho může přijmout jako zajištění a jeho hodnota snižuje potřebu vlastních peněz, říká Michal Bajer, zakladatel webu Půjčka.co. Zástavní právo se zpravidla zřizuje k pozemku, jehož je stavba součástí.
Domek podle Drga musí být pevně spojený se zemí, určený k celoročnímu obývání a u dokončené stavby zapsaný v katastru nemovitostí s číslem popisným nebo evidenčním. Nejjednodušší je umístit ho na stavební pozemek, dobře řešitelný bývá i rekreační pozemek nebo pozemek s povolenou chatou.
K tomu, aby banka umožnila získat na tiny house hypotéku, je rozhodující především dostatečný příjem, dobrá úvěrová historie a schopnost splácet.
„U klasické hypotéky je běžně potřeba přibližně 20 procent vlastních prostředků, u žadatelů mladších 36 let pořizujících si vlastní bydlení může stačit 10 procent. U tiny house však může být potřeba více peněz kvůli nižší odhadní hodnotě. U spotřebitelského úvěru vlastní prostředky nutné být nemusí, záleží na bonitě klienta,“ vysvětluje Bajer.
Klasickou hypotékou lze financovat současně nákup pozemku i následnou výstavbu, pokud výsledná nemovitost splňuje požadavky banky, uvádí Drgo. Záleží na konkrétní bance a stavbě. Pokud má ale domek stát na pronajatém pozemku, je podle něj financování se zástavou stavby velmi problematické.
Ještě jinak je to podle Ostatka u domků na podvozku. Pokud je tiny house mobilní, což platí pro velkou část těchto malých staveb, banky ho do zástavy nepřijmou. Je proto třeba nabídnout do zástavy například pozemek, na kterém bude domek stát, nebo jinou nemovitost. „Právě to může být zajímavé pro lidi, kteří už vhodný pozemek vlastní, ale nemají prostředky na klasickou výstavbu nebo nechtějí aktuálně splácet několikamilionovou hypotéku,“ vysvětluje.
Když hypotéka nevyjde
Pokud na domek nelze získat hypotéku, je možné využít jiné způsoby financování. Bez možnosti zástavy připadá podle Ostatka v úvahu spotřebitelský úvěr, u kterého je ovšem nutné počítat s kratší dobou splatnosti, což s sebou nese vyšší splátku než u hypoték s dlouhou splatností.
„U těchto úvěrů bývá zpravidla vyšší úroková sazba v porovnání s hypotékou, rozdíly však v posledních letech nejsou tak velké, jako bývaly v minulosti,“ vysvětluje Ostatek.
„U tohoto typu úvěru se bavíme o částkách do 2,5 až tří milionů korun, které si lze takto půjčit, což je nicméně pro většinu těchto malých domků dostatečný rozpočet,“ doplňuje.

Zkušený finanční poradce podle něj dokáže projít nabídky jednotlivých bank, posoudit možnosti zástavy a najít vhodnou konstrukci financování. Upozorňuje ovšem, že to neznamená, že lze úvěr získat v každém případě.
„U nových typů staveb mohou být rozdíly mezi přístupy bank výrazné. Podobně opatrně banky před patnácti či dvaceti lety nahlížely na dřevostavby, které jsou dnes už běžnou součástí trhu,“ komentuje.
Bajer doplňuje, že pokud domek slouží k bydlení a splňuje příslušné podmínky, nabízí se také úvěr ze stavebního spoření nebo jiný účelový úvěr na bydlení.
Pokud má klient jinou nemovitost, kterou může ručit, řešením podle něj může být také americká hypotéka. To je úvěr zajištěný nemovitostí, u kterého ale banka nezkoumá účel využití půjčených peněz. Úroková sazba bývá vyšší než u klasické hypotéky, ale nižší než u spotřebitelského úvěru.
Před podpisem rezervační smlouvy je podle Drga dobré prověřit nejen možnosti financování, ale také dodavatelskou firmu a způsob úhrady ceny. Některé společnosti totiž podle něj chtějí celou částku najednou, zatímco banka hypotéku čerpá postupně. Komplikací mohou být také chybějící povolení, nevhodný pozemek nebo nízká odhadní hodnota.
„Proto doporučuji ještě před podpisem rezervační smlouvy prověřit nejen možnosti financování, ale také dodavatelskou společnost a způsob úhrady kupní ceny,“ dodává.