
Článek
Téma zvyšování úrokových sazeb hypotečních úvěrů se opětovně objevilo na našem trhu počátkem března tohoto roku. Bezprostředním impulsem pro změnu trendu byl počátek konfliktu na Blízkém východě. Během prvních dvou týdnů měsíce března došlo k růstu ceny tzv. úrokových swapů o 0,8 až 0,9 procentního bodu. Od úrokových swapů se odvozuje cena hypotečních úvěrů a nepříznivá mezinárodní situace se tak postupem času začala přímo dotýkat peněženek hypotečních klientů.
První týdny a snad i měsíce jsme ještě doufali, že se situace v Hormuzském průlivu stabilizuje. A tak přestože cena zdrojů rostla, banky zdražovaly jen zvolna. Většinou se úpravy sazeb pohybovaly v rozmezí jedné či dvou desetin procentního bodu.
Inflace i státní dluhy zdražují peníze
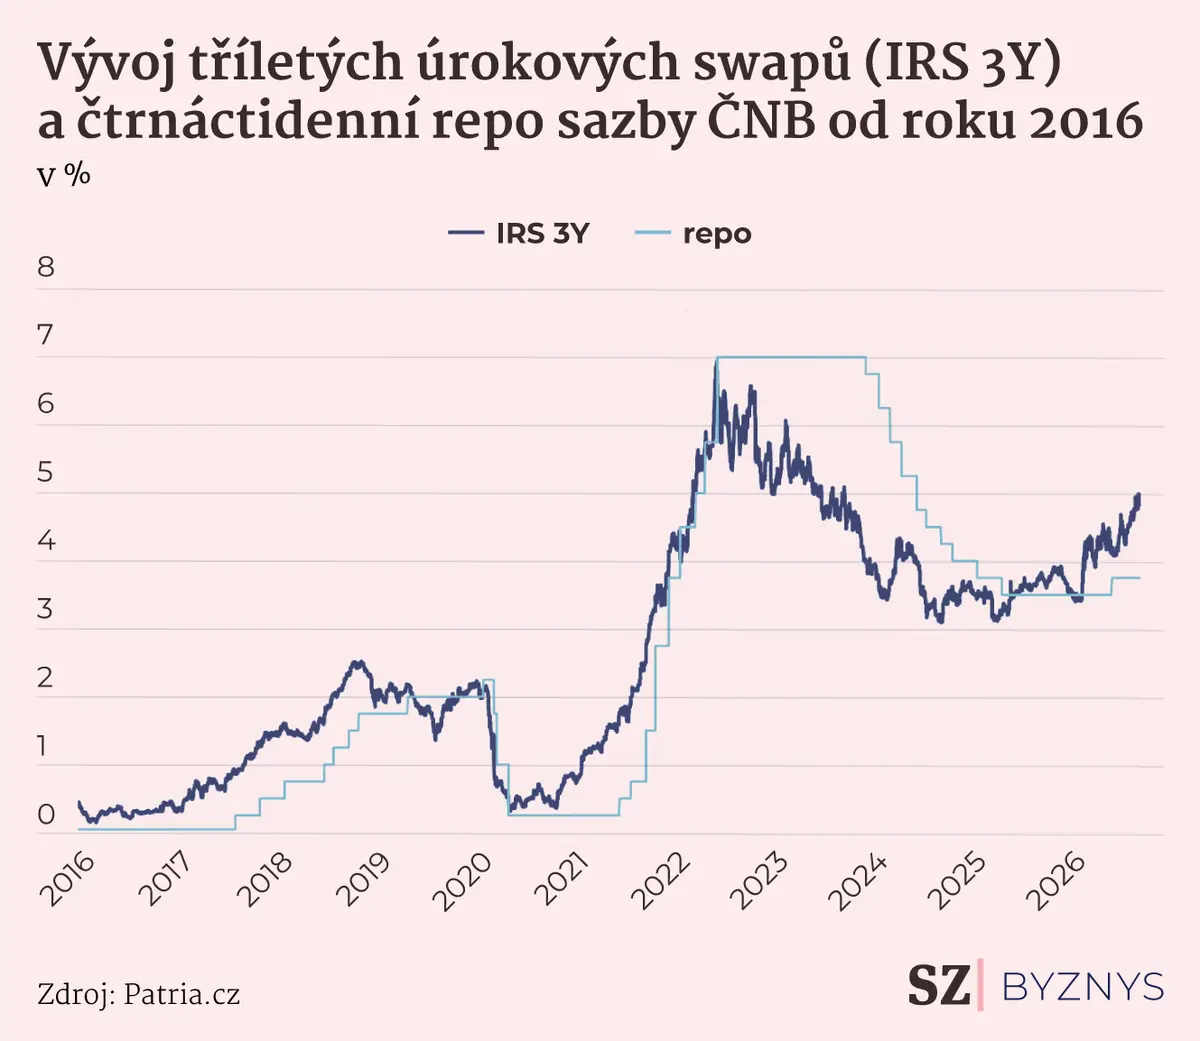
Česká republika však stále čelí riziku zvýšené inflace. Inflační tlaky přetrvávají a domnívám se, že se ještě letos dočkáme zvýšení klíčových úrokových sazeb ze strany České národní banky. To se na dalším růstu hypotečních sazeb přímo projevit nemusí, protože aktuální cena zdrojů už s tím víceméně počítá. Mimochodem, níže naleznete graf vývoje tříletých úrokových swapů (IRS 3Y) a klíčové sazby vyhlašované Českou národní bankou, tzv. čtrnáctidenní repo sazby. Na grafu je krásně vidět, jak cena swapů do značné míry „předvídá“ a „předbíhá“ vývoj klíčových úrokových sazeb.
Své polínko do ohně růstu sazeb přiložila také zhoršená fiskální situace (nejen) České republiky a především chybějící uvěřitelný plán konsolidace veřejných financí. Pokud (nejen) Česká republika říká, že se zadluží více, než se čekalo, cena peněz pochopitelně roste.
Zvýšená geopolitická rizika, nejistota, inflační tlaky, rostoucí zadlužování a tedy rostoucí poptávka po penězích. To jsou hlavní střípky mozaiky, ze které se skládá nehezký obraz aktuálního vývoje úrokových sazeb.
Banky už nechtějí držet sazby na úkor marží
V posledních asi dvou týdnech již situace zjevně dosáhla bodu, kde banky nemohou a nechtějí dále držet sazby na úkor svých marží. Proto jsme zaznamenali u několika bank výraznější zdražení v rozmezí až 0,5 procentního bodu. Nabídkové úrokové sazby na českém trhu se aktuálně blíží k hranici šesti procent a u některých bank tuto hranici i výrazně přesahují.
Před čtyřmi lety bylo ještě hůř
Připomeňme si však, že relativně nedávno bylo ještě mnohem hůře. Na následujícím grafu se můžeme podívat na vývoj ceny tříletých úrokových swapů, které mohou sloužit jako základ, od něhož se sazby hypoték odvíjejí. A schválně se podíváme na vývoj za delší dobu, konkrétně od roku 2016. Vidíme několikaletou epizodu až nezdravě nízkých úrokových sazeb, ale vidíme také dramatický růst sazeb až na úroveň 7 % v roce 2022. Jakkoliv je aktuální situace nepříjemná, řekněme si narovinu, že pár let zpátky bylo ještě mnohem hůře.
Jak se měnily úroky
Vývoj tříletých úrokových swapů (IRS 3Y) a čtrnáctidenní repo sazby ČNB od roku 2016 v %, zdroj: Patria.cz
Úroková sazba, to jsou peníze
Kdyby tak člověk mohl říct sazba sem, sazba tam, koho to zajímá. Bohužel vyšší úroková sazba, to je dražší hypotéka a větší měsíční splátka. A pro část klientů to neznamená jen nepříjemnost v podobě vyšších měsíčních výdajů. Od výše splátky se odvíjí i maximální výše hypotéky, kterou je banka klientovi ochotna poskytnout. Takže pro část klientů vyšší sazby mohou znamenat, že na potřebnou výši hypotéky ani nedosáhnou. Nejlépe je podívat se na modelovou situaci.
Začátek roku 2026, úrokové sazby kolem 4,39 % p. a. Představme si dvoučlennou domácnost s čistým měsíčním příjmem 80 tis. Kč. Taková domácnost by orientačně mohla dosáhnout na hypoteční úvěr ve výši 8 mil. Kč. Pokud by si vzali hypotéku 4 mil. Kč, zaplatili by měsíčně asi 20 tis. Kč. A teď se posuňme do října 2026. Úroková sazba 5,79 % p. a.
Kvůli vyšší úrokové sazbě, a tedy vyšší splátce hypotéky, by domácnost orientačně mohla počítat s hypotékou kolem 6,8 mil. Kč. Rozdíl 1,2 mil. Kč není málo, zvláště pokud si uvědomíme, že ceny nemovitostí během toho půlroku dále rostly. Pokud by si nyní naše modelová domácnost chtěla půjčit 4 mil. Kč, zaplatila by měsíčně asi 23 500 Kč.
Slabší poptávka může kupcům uvolnit ruce
Pro případné zájemce o vlastnické bydlení, kteří mají dostatečnou bonitu, bych snad měl jedinou útěchu. Vyšší úrokové sazby znamenají méně zájemců o hypotéku. Méně zájemců o hypotéku se projeví v menší poptávce po nemovitostech. Možná bych měl říci spíše v menším převisu poptávky nad nabídkou. Protože nabídka ani nyní není dostatečná, aby poptávku uspokojila. V každém případě však dražší hypotéky znamenají menší tlak ze strany poptávajících a kdo si může dovolit nést vyšší náklady, mohl by mít při hledání vhodné nemovitosti přece jen trochu volnější ruce.
Další výrazný růst sazeb zatím není na obzoru
Vývoj úrokových sazeb neumí předpovědět nikdo. Každopádně čekám, že úrokové sazby nyní budou v lepším případě stagnovat, nebo ještě velmi mírně vzrostou. Pro další výraznější růst nyní důvody nevidím. Co se stalo, to už je v ceně zohledněno. Musely by přicházet další špatné zprávy. Ale jak nás svět již mnohokrát poučil, špatné věci se prostě dějí a my jim neumíme účelně předcházet.
Na druhou stranu, dějí se taky dobré věci. A svět si skvěle umí zvykat na nové a nové situace. Umí se přizpůsobit a najít si nové cesty. Proto i tato nepříjemná epizoda růstu úrokových sazeb se časem přežene. A hypotéka je dlouhodobý produkt. Většinou si ji bereme na 30 let a i kdyby to bylo „jenom“ 20 let, dá se čekat, že za tu dobu se úrokové sazby pohnou nahoru a dolů vícekrát.
Kdo si za stávajících podmínek nemůže novou hypotéku dovolit splácet, tomu zřejmě nezbude než slevit ze svých nároků nebo rozhodnutí odložit na pozdější dobu. Kdo si hypotéku z pohledu bonity dovolit může a má vyhlédnutou nemovitost podle svých představ, nemá nač čekat. Navzdory vyšším úrokovým sazbám může být vhodný okamžik právě nyní.