

Článek
Když nějaký finanční expert předpovídá propad cen akcií, jako první se ptejte – bez ohledu na důvody, které ho k predikci vedly – na časový horizont. Třeba i velmi ponurý výhled na týdny nebo měsíce se totiž nemusí vylučovat s vírou v dlouhodobý růst. Pro investory jde o zásadní rozdíl.
Edwin Lefèvre, autor knihy Reminiscences of a Stock Operator, rozlišoval mezi spekulanty, kteří následují aktuální trendy, a investory, kteří jsou na trhu dlouhodobě. A v době všudypřítomného tržního zpravodajství, finančních televizí a sociálních sítí je jeho myšlenka aktuálnější než kdy dříve. Když někdo tvrdí, že trhy čeká pád, může to myslet všelijak. Nejdůležitější doplňující otázka zní: Kdy to podle vás bude?
Předpověď, že trh během příštích týdnů klesne, není v rozporu s očekáváním, že za rok, za dva nebo za pět let bude třeba i podstatně výše. Stejná věta může jednou mířit na spekulanty, podruhé na dlouhodobé investory.
Různé výhledy nemusejí jít proti sobě
Dean LeBaron, průkopník kvantitativního investování, upozorňuje na to, že instituce často investují s horizontem jednoho až tří let. „Vy jako drobní investoři uvažujte jinak. Prodlužte svůj investiční horizont,“ radí lidem, kteří na trzích jsou proto, že si chtějí budovat rezervy na stáří. „Můžete si to dovolit, na rozdíl od profesionálů nemusíte rok co rok někomu skládat účty.“
Finanční novinář a analytik Sam Ro, zakladatel oceňovaného investičního newsletteru Tker, v této souvislosti správně připomíná, že v krátkém období hrají roli nálada, překvapivá zveřejňovaná ekonomická a firemní data a také pozice investorů. „V delším horizontu jsou důležitější firemní zisky, dividendy a růst ekonomiky. Krátkodobé prognózy mohou upozornit na rizika, neměly by ale příliš ovlivňovat strategii člověka, který spoří na penzi za dvacet nebo třicet let,“ dodává.
Dlouhodobý horizont pomáhá
Podle analýzy společnosti BlackRock americký akciový trh v žádném dvacetiletém období mezi roky 1936 a 2025 po zahrnutí vyplácených dividend neskončil nominálně ve ztrátě (myšleno bez zahrnutí vlivu inflace). V kratších obdobích jsou ztráty běžnější a hlavní indexy někdy i výrazně kolísají. Jen v posledních dvaceti letech dosáhl nejhlubší propad indexu S&P 500 v jednotlivých letech průměru téměř 15 procent, přesto trh více než tři čtvrtiny kalendářních roků zakončil v plusu.
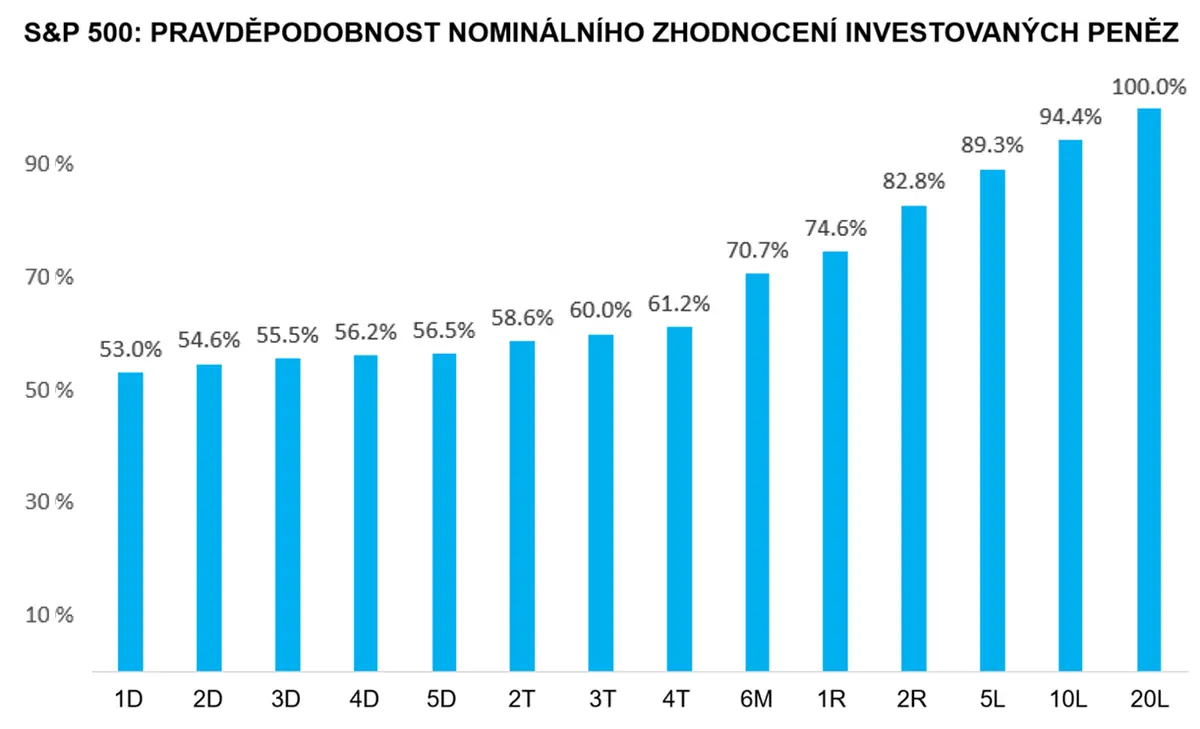
Pravděpodobnost nominálního růstu cen akcií v USA s délkou investičního horizontu roste, do celkového zhodnocení ale promlouvá také inflace.
Historie samozřejmě není předobraz budoucnosti. A uvedená data se týkají celého amerického indexu, nikoliv každé akcie, jiných trhů a jakkoliv diverzifikovaných portfolií. Nominální zisk navíc ani zdaleka není totéž jako růst kupní síly, inflace dokáže na reálné výnosy z držení akcií mnohdy významně dolehnout. A dlouhý investiční horizont může při shodě nepříjemných okolností narazit na to, že investor třeba potřebuje zpeněžit své investice zrovna v době, kdy je jejich cena na cyklickém minimu.
Jiné cíle, jiná rizika
Proto je podstatné nejen sledovat aktuální dění a výhledy na nejbližší období – málokdo zodpovědný si troufá předpovídat cokoli za horizont nejbližších několika čtvrtletí –, ale především mít na paměti vlastní investiční horizont. Peníze na akontaci bytu, které budou potřeba za rok nebo dva, spadají do jiného okruhu úvah než úspory na důchod, který vás čeká třeba za třicet let.
Čím vzdálenější finanční cíl, tím více času má investor na to, aby případné propady takzvaně vyseděl, tedy počkal na to, až se ceny opět posunou výše. A tím větší má v portfoliu prostor pro rizikovější investice, například právě akcie. U peněz, které budou potřeba v dohledné době, proto odborníci svorně radí držet je třeba na spořicích účtech nebo v jiných rychle dostupných produktech s minimálním rizikem.
Investiční plány poměrně logicky ovlivňuje věk. „Čím delší investiční horizont investor má, tím větší podíl portfolia by měl mít v rizikovějších aktivech v čele s akciemi,“ potvrzuje investiční stratég Michal Stupavský z Conseq Investment Management.
Michael Finke z The American College of Financial Services varuje před nevhodným načasováním prodejů akcií. „Investoři starší šedesáti let například při propadu akciového trhu v březnu 2020 prodávali akcie mnohem častěji než mladší investoři. Vzhledem k očekávané délce svého investičního horizontu si tím přitom daleko více kazili své celkové výnosy,“ upozornil v rozhovoru pro Morningstar.
U lidí, kteří si z výnosů svých investic financují živobytí, může být prodej po prudkém poklesu doslova čárou přes rozpočet. „Propad hodnoty investic na začátku penze může do portfolia vyseknout díru, která se pak už těžko zaceluje. V dlouhém období je důležité nejen průměrné zhodnocení, ale i to, kdy nastanou poklesy cen a jestli investor mezitím potřebuje peníze z investic vybírat, nebo ne,“ vysvětluje odborník na plánování penzí Wade Pfau něco, čemu finanční experti říkají sekvenční riziko.
Nestačí prodat včas, když se chcete vrátit
Proto je důležitá zmíněná dobře dostupná finanční rezerva a také diverzifikace, tedy rozložení majetku mezi různé typy investic. Ta sice nezamezí ztrátám, ale sníží závislost vývoje hodnoty portfolia na jediné firmě, sektoru nebo trhu. Pravidelné nákupy a předem stanovená strategie pak pomáhají nerozhodovat se podle aktuálních zpráv a tržních nálad.
Vraťme se tedy na začátek. Když zazní varování, že trh čeká propad, má smysl investice prodávat? A následně, až ceny klesnou, znovu nakoupit? Pokud máte před sebou ještě dostatečně dlouhý časový horizont, tedy minimálně několik let, tak spíše ne. Jinak totiž začnete s něčím, čemu se říká časování trhu. A na něm si už vylámala zuby nejen spousta drobných investorů, ale i tržních profesionálů.
Odejít z trhu včas, abyste se vyhnuli poklesu cen, a vrátit se ve správnou dobu, když jsou akcie nebo jiné typy investic ještě „ve slevě“, to jsou hned dvě správně načasovaná rozhodnutí. Kdo promešká přesné momenty, v obou případech přijde o část peněz. „Když každodenní zprávy hýbou trhem a broker vám volá, ať něco uděláte, odmítněte to. Jen ať nic nedělá,“ radil kdysi investorům zakladatel Vanguardu Jack Bogle, otec indexového a takzvaně pasivního investování.
Nejde o to ignorovat každou změnu v ekonomice nebo třeba v politice. Ale pokud mají tyto změny mít dlouhodobější vliv na investiční prostředí, bude čas se jim přizpůsobit. Nemá kvůli nim smysl impulzivně obchodovat. Například studie Brada Barbera a Terrance Odeana, publikovaná v The Journal of Finance, která hodnotila přes 66 tisíc domácností v letech 1991 až 1996, odhalila, že nejaktivnější obchodníci dosáhli na trzích v průměru ročního výnosu 11,4 procenta, zatímco hlavní americký akciový index rostl o 17,9 procenta a průměrná domácnost si zajistila výnos 16,4 procenta.
Když tedy někdo varuje před propadem trhu, ptejte se: V jakém časovém horizontu, na základě čeho to tvrdí a pro koho je to důležité? Investor spekulující na zítřejší pohyb ceny řeší jiný problém než domácnost, která buduje majetek po desítky let. Pravdu mohou mít oba, byla by ale chyba vzít za svůj něčí krátkodobý scénář a měnit podle něj vlastní dlouhodobý plán.