
Článek
Tesla vykázala za třetí čtvrtletí tržby 28,05 miliardy dolarů, mírně nad odhady kolem 27,9 miliardy dolarů. Upravený zisk na akcii dosáhl 48 centů proti očekávaným 43 až 45 centům. Čistý zisk podle účetních standardů GAAP však klesl meziročně o 43 procent na 787 milionů dolarů, tedy 22 centů na akcii.
Automobilová divize utržila 20,56 miliardy dolarů, o tři procenta méně než před rokem. Tržby z energetiky a skladování energie klesly o 16 procent na 2,88 miliardy dolarů, zatímco služby a ostatní činnosti přidaly 33 procent na 4,61 miliardy dolarů.
Provozní náklady vzrostly o 39 procent na 4,78 miliardy dolarů, přičemž výdaje na výzkum a vývoj stouply o 69 procent na 2,76 miliardy. Ziskovost zatěžují investice do AI, robotiky a autonomního vozidla Cybercab.
Tesla ve čtvrtletí dodala zákazníkům 487 tisíc vozů, meziročně o zhruba dvě procenta méně, ale více, než analytici očekávali. Aut ale vyrobila méně a snížila tak skladové zásoby. Firma zároveň uvedla, že výrobu omezuje dostupnost baterií a že má největší objem nevyřízených objednávek za poslední čtyři roky.
| Tesla: hospodářské výsledky | |||
|---|---|---|---|
| 3Q2026 | 3Q2025 | změna | |
| tržby | 28,046 mld. USD | 28,095 mld. USD | 0 % |
| tržby (auta) | 20,560 mld. USD | 21,205 mld. USD | -3 % |
| tržby (energetika) | 2,881 mld. USD | 3,415 mld. USD | -16 % |
| tržby (služby a ostatní) | 4,605 mld. USD | 3,475 mld. USD | +33 % |
| upravený zisk na akcii | 0,48 USD | 0,50 USD | -4 % |
| provozní marže | 2,6 % | 5,8 % | -3,2 p. b. |
| volné cash flow | 1,531 mld. USD | 3,990 mld. USD | -62 % |
| Zdroj: Tesla | |||
Marže automobilového byznysu bez regulatorních kreditů stoupla na 18,1 procenta z loňských 15,4 procenta. Pomáhaly příjmy ze systému FSD a příznivější skladba prodávaných vozů. Průměrné ceny ale klesaly a příjmy z regulatorních kreditů se propadly o 73 procent na 113 milionů dolarů.
Pozitivním překvapením bylo volné cash flow 1,53 miliardy dolarů, protože analytici čekali zápornou hodnotu kolem 4,9 miliardy dolarů. Kapitálové výdaje dosáhly 4,73 miliardy dolarů, více než dvojnásobku loňské částky, ale výrazně méně než očekávaných zhruba 7,5 miliardy dolarů.
Robotaxi: Na cestě k výdělečné službě
Rozdíl mezi současnou ekonomikou automobilky a budoucími příjmy z nových technologií je pro investory stále důležitější. Pokud Tesla dokáže vybudovat rozsáhlou síť autonomních vozidel, nebude vydělávat pouze na jednorázovém prodeji auta, ale také na jednotlivých jízdách a dlouhodobém provozování flotil. Tím by se mohl proměnit celý byznys.
Konkrétní posun je patrný u služby Robotaxi. Tesla začala do provozu v Austinu nasazovat také Cybercab, vozidlo navržené přímo pro autonomní přepravu. Během přibližně jednoho měsíce se počet těchto vozů ve flotile zvýšil z méně než 40 na více než 300. Firma uvádí, že služba funguje od šesti ráno do půlnoci a že plánuje její rozšíření také do Dallasu. Počet kilometrů najetých při autonomních jízdách bez dohledu řidiče se podle výsledkové prezentace oproti předchozímu čtvrtletí zvýšil osmkrát a přiblížil se dvěma milionům.
Dalším ukazatelem je rozvoj systému Full Self-Driving (FSD). Počet aktivních předplatných vzrostl meziročně o 67 procent na 1,74 milionu. Více než tři čtvrtiny nových dodávek v Severní Americe zahrnovaly FSD. Tesla zároveň oznámila další schválení pro systém FSD Supervised v Evropě, a to včetně Česka, Chorvatska, Slovinska a Slovenska. Systém je tak už dostupný v devíti zemích Evropské unie a používá ho přes 100 tisíc zákazníků, kteří od prvního schválení ujeli více než 160 milionů kilometrů.
Zásadní je ovšem rozdíl mezi systémem, který řidiči pomáhá řídit, a plně autonomním automobilem. FSD Supervised stále vyžaduje aktivní dohled řidiče a jeho rozšiřování samo o sobě neznamená, že Tesla překonala všechny technické a regulatorní překážky autonomní dopravy.
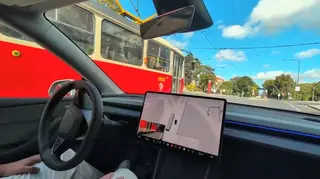
Ty zůstávají významné také u Cybercabu. Americký úřad NHTSA zahájil v září prověřování certifikace přibližně tisícovky těchto vozidel, která nemají tradiční volant, pedály ani běžná zpětná zrcátka. Tesla tak musí vedle rozšiřování služby prokázat také soulad nového typu vozidla s bezpečnostními předpisy.
Pro investory bude důležitější než samotný počet nasazených automobilů to, kolik uskuteční placených jízd, jaké budou jejich provozní náklady a zda bude možné službu rychle rozšířit do dalších měst bez zhoršení bezpečnosti. Tesla zatím nezveřejňuje dostatek údajů, které by umožňovaly přesně vyhodnotit ekonomiku její flotily.
Analytici brzdí očekávání od robota
Druhým velkým příslibem je humanoidní robot Optimus. Tesla během třetího čtvrtletí zahájila výrobu prvních robotů v produkční kvalitě na vysokokapacitních linkách ve Fremontu a připravuje další výrobní kapacity v Texasu. Konkrétní počty vyrobených kusů ani odhad budoucích tržeb ale zatím nezveřejnila.
Musk po zveřejnění kvartálních čísel uvedl, že by se firma mohla přibližně za rok, případně o něco později, dostat na tempo 20 tisíc robotů týdně. Komerční dodávky třetí generace robota externím zákazníkům nadále plánuje přibližně na konec roku 2027. Musk zároveň přiznal, že výrobní proces vyžaduje další úpravy konstrukce a že před firmou zůstává hodně práce. Současné tempo výroby by totiž znamenalo přes milion robotů ročně. Jde ale stále pouze o ambiciózní cíl vedení, nikoli o potvrzený výrobní plán s garantovaným odbytem.
Opatrný je třeba Colin Rusch z investiční společnosti Oppenheimer. Po návštěvě provozu Tesly v Austinu označil očekávání trhu ohledně rychlého náběhu tržeb z odvětví humanoidní robotiky za příliš optimistická. „Významnější příjmy z prodeje robotů nemusejí přijít před rokem 2029. Hlavními překážkami jsou složitost hardwaru a řídicího softwaru a také zatím malá připravenost dodavatelského řetězce,“ uvedl.
Robotika ale může Tesle pomoci i bez toho, že by bezprostředně prodávala desítky tisíc humanoidů. Pokud Optimus převezme některé opakující se úkoly v jejích vlastních továrnách, může firmě snížit náklady a zvýšit produktivitu. K naplnění této představy ale nestačí robota vyrobit. Musí zvládat konkrétní práci spolehlivě, bezpečně a za cenu, která přinese měřitelnou úsporu.
Limity výrobních ambic a vlastní příběh energetiky
Tesla rozvíjí i další projekty. Zahájila výrobu elektrického tahače Tesla Semi a také uvedla, že chce okolo roku 2030 dosáhnout výrobní kapacity pěti milionů automobilů ročně. To by znamenalo něco přes dvojnásobek současného stavu. Naplnění této vize závisí nejen na továrnách samotných, ale hlavně na poptávce, dostupnosti baterií a schopnosti udržet konkurenceschopné náklady.
Vedle automobilů se rozvíjí energetický byznys Tesly. Ten může těžit z rostoucí spotřeby elektřiny. Společnost vykázala rekordní tempo nových objednávek i historicky největší objem nevyřízených zakázek na bateriová úložiště. V Texasu zahájila výrobu v nové továrně Megapack s plánovanou kapacitou 50 gigawatthodin ročně.
Tato zařízení mohou být důležitá i pro datová centra, jejichž provoz zvyšuje nároky na dostupnost elektřiny a stabilitu sítě. Dosavadní výsledky nicméně ukazují, že se tento potenciál zatím neprojevuje v tržbách. Energetická divize ve třetím čtvrtletí měla příjmy 2,88 miliardy dolarů, o 16 procent méně než před rokem.
Ani moc, ani málo AI
Uvedené projekty propojuje téma umělé inteligence a také otázka, kolik kapitálu bude Tesla ještě potřebovat, než se nové technologie stanou významnými zdroji příjmů. Společnost za uplynulý kvartál vykázala výrazně nižší kapitálové výdaje, než očekával trh, a díky tomu dosáhla pozitivního volného cash flow.

Samotný fakt, že utratila méně, sám o sobě nedokazuje, že její investiční strategie funguje optimálně. „Překvapivě pozitivní cash flow Tesly nevzniklo díky silnějším ziskům,“ uvedl Thomas Monteiro, analytik z webu Investing.com. Podle něj zůstávají investice do AI málo efektivní, zatímco výdaje na výzkum a vývoj rostou téměř o 70 procent a provozní marže klesla na pouhých 2,6 procenta. U společnosti SpaceX přitom AI už patří k největším zdrojům tržeb.
„Investoři hledají správnou rovnováhu. Tesla potřebuje do AI a robotiky investovat dostatečně rychle, aby udržela technologický náskok, zároveň ale nesmí nechat náklady dlouhodobě podkopávat ziskovost,“ doplnil Ryan Lee, viceprezident pro produktovou strategii společnosti Direxion.
Spolupráce se SpaceX. Nebo něco víc?
Prostor pro užší spolupráci se SpaceX, která je stejně jako Tesla vedená Elonem Muskem, zůstává otevřený. Obě firmy se podílejí na projektu Terafab, který má rozšířit možnosti vývoje a výroby čipů pro výpočetně náročné aplikace. Vesmírná společnost současně rozšiřuje vlastní infrastrukturu pro AI. Společné zázemí by mohlo usnadnit koordinaci investic a vývojových kapacit, zatím ale jde o strategický záměr, ne o hotovou infrastrukturu zajišťující měřitelné úspory.
Samotná SpaceX ve třetím čtvrtletí vykázala tržby 14,58 miliardy dolarů, přičemž její divize zaměřená na AI a související výpočetní infrastrukturu přispěla sumou 7,56 miliardy dolarů. Čistý zisk dosáhl 4,4 miliardy dolarů. Elon Musk po oznámení jejích výsledků v úterý uvedl, že Tesla i SpaceX ustanovily zvláštní výbory nezávislých členů vedení, které mají posoudit možnou fúzi obou společností. Sám uvedl, že se kvůli střetu zájmů jednání neúčastní, ačkoli v propojení obou firem vidí smysl. Ke spekulacím se vrátil také při konferenčním hovoru Tesly. „V úterý jsem řekl vše, co mělo být řečeno,“ uvedl.
Strategická logika je zřejmá. Obě firmy investují do AI, čipů a autonomních systémů, společný podnik by proto mohl usnadnit sdílení technologií a koordinaci kapitálově náročných projektů. Současně by ale spojil dvě společnosti s mimořádně vysokými investičními nároky.
Analytici už přicházejí s vlastními scénáři. Gene Munster z Deepwater Asset Management odhadl pravděpodobnost, že se v příštích dvou letech uskuteční nějaká forma propojení obou společností, na 95 procent. Musk sám nicméně upozornil, že dokončení dohody není jisté a že bude potřeba získat souhlas akcionářů Tesly, přičemž podporu podobnému plánu musejí vyjádřit majitelé více než poloviny akcií.
Případné spojení by mohlo Tesle otevřít přístup k rozsáhlejší infrastruktuře a dalším technologickým kapacitám. Zároveň by ale vyvolalo otázky ohledně ocenění obou firem, rozdělení kontroly nad společným podnikem a férovosti podmínek pro menšinové akcionáře. Pro investory není rozhodující pouze to, zda a kdy se firmy spojí, ale především za jakých podmínek a jestli očekávané synergie převáží nad případnými finančními, právními a regulatorními riziky.
Kolísání hodnoty firmy
Akcie Tesly po prvotním posílení v reakci na oznámené hospodářské výsledky ve středeční poobchodní fázi na burze Nasdaq nakonec odepsaly přes tři procenta na zhruba 373 dolarů a prakticky tak smazaly růst z řádné obchodní seance. Za týden jsou ale stále v mírném zisku a z minim na konci července přidávají 25 procent. K loňskému cenovému rekordu přesto stále mají daleko.
Jejich dlouhodobé ocenění nakonec nebude záviset pouze na tom, kolik nových technologií firma představí. Rozhodující bude, zda dokáže rozšířit robotaxi, začít ve větším měřítku prodávat humanoidní roboty Optimus, zvýšit výrobní kapacity a přetavit investice do AI v udržitelné příjmy.
Zatímco automobilový byznys společnosti zůstává pod tlakem, nové projekty slibují potenciál dalšího růstu. Na jejich komercializaci se ukáže, nakolik se Tesla posouvá od „pouhé“ automobilky k široce diverzifikované technologické společnosti.