
Článek
Japonsko se už dávno vymklo představám o tom, jak velký veřejný dluh si vyspělá země může dovolit. Podle statistik ministerstva financí byl hrubý veřejný dluh země na konci loňského roku 248,7 procenta hrubého domácího produktu. Tokio přesto nemuselo řešit klasickou dluhovou krizi a dlouhá léta si půjčovalo s mimořádně nízkými úroky.
To se ale mění. Výnos třicetiletých japonských státních dluhopisů se na začátku října dotkl rekordní hladiny 4,25 procenta. Centrální banka přitom zvyšuje úrokové sazby a omezuje nákupy obligací, zatímco vláda chce dále podporovat ekonomiku a domácnosti. Investoři se proto ptají, zda další výdaje budou odpovídat možnostem veřejných financí země vycházejícího slunce.
Neznamená to, že Japonsku bezprostředně hrozí bankrot. Jeho zkušenost ale ukazuje, jak dlouho mohou vlastní měna, velký podíl domácích věřitelů a levné peníze oddalovat moment, kdy se obrovský dluh stane vážným problémem. A také to, proč tyto výhody nelze považovat za samozřejmost.
Dluh není jen číslo. Důležité je, kdo ho drží
Nejprve je dobré vysvětlit určité statistické nesrovnalosti, které se netýkají pouze Japonska, ale země může posloužit jako dobrý příklad. U poměru dluhu vůči HDP se často setkáme se dvěma hodnotami, které jsou někdy i hodně vzdálené. Zatímco japonské ministerstvo financí uvádí ke konci roku 2025 dluh v objemu 248,7 procenta HDP, Mezinárodní měnový fond ve své letošní analýze pracuje s hodnotou okolo 207 procent. To opravdu není rozdíl daný nějakým špatným zaokrouhlením.
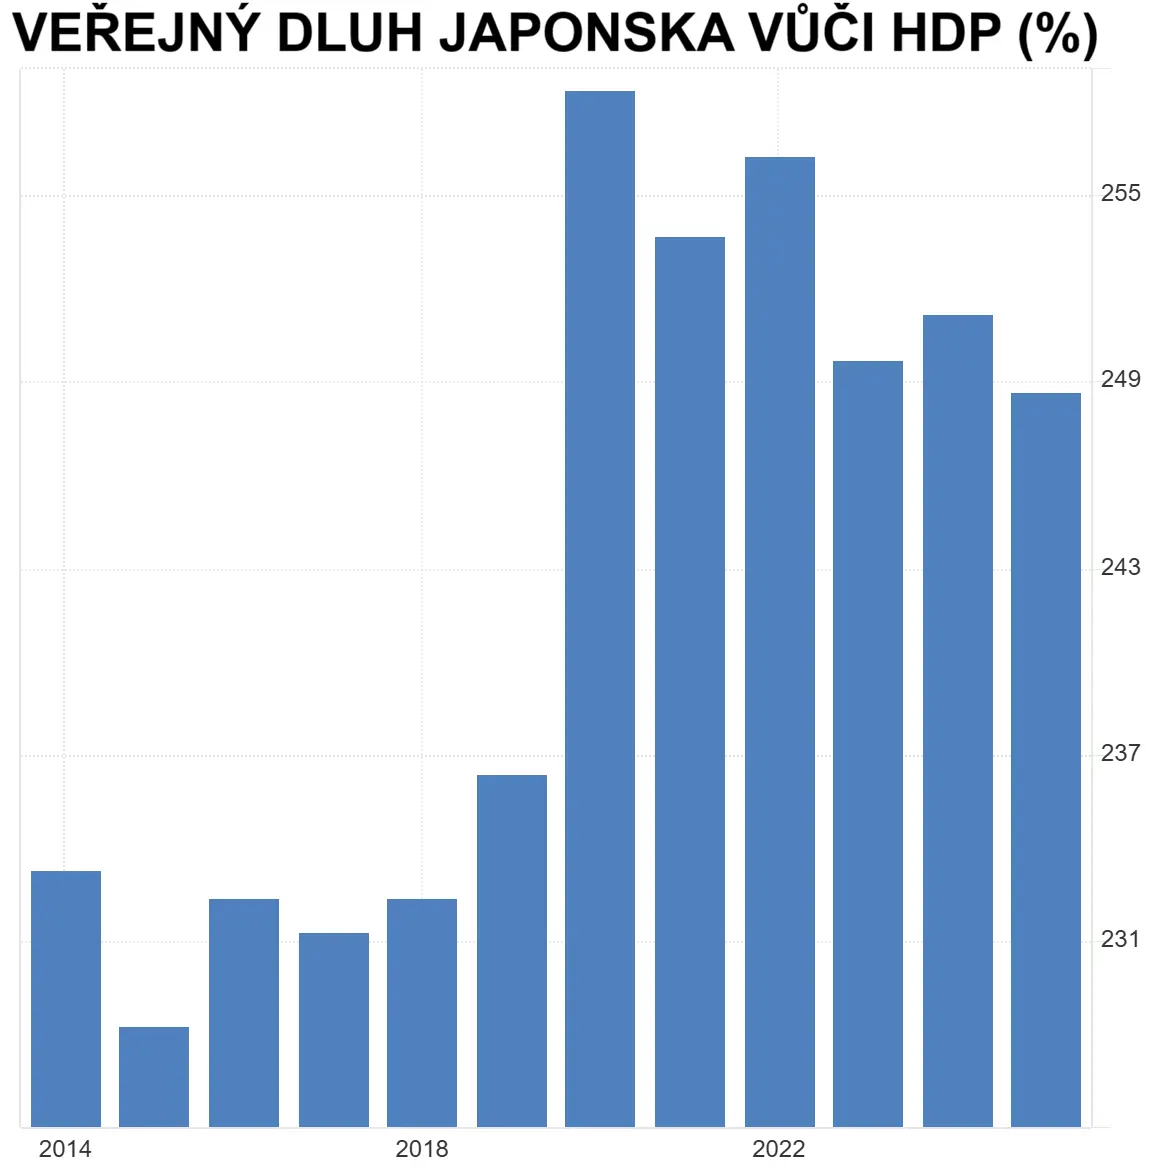
Veřejný dluh Japonska se i přes mírný pokles pohybuje okolo 250 procent HDP.
MMF pro lepší mezinárodní srovnání přešel od nekonsolidovaného dluhu vyjádřeného tržní hodnotou dluhopisů ke konsolidovanému dluhu v nominální hodnotě těchto cenných papírů. Při této konsolidaci se navíc odečítají vzájemné pohledávky v rámci veřejného sektoru, v případě Japonska zejména státní dluhopisy držené ve fondech sociálního zabezpečení. Pro srovnání se zahraničím má proto u Japonska často smysl používat údaj MMF.
Samotný poměr dluhu a HDP je podstatný ukazatel. Nevypovídá ale mnoho o tom, kolik musí stát každý rok zaplatit na úrocích, kdy jsou jeho závazky splatné (a tedy jak velký objem dluhu potřebuje kdy refinancovat) ani o tom, jaká je po dluhu země poptávka. Japonsko má v tomto ohledu několik důležitých výhod, které jiné země mít nemusejí, nebo alespoň ne v takové míře.
Tou nejviditelnější je domácí investorská základna. Podle japonského ministerstva financí držela na konci prvního pololetí 2026 přibližně 41 procent státních dluhopisů a krátkodobých státních pokladničních poukázek japonská centrální banka. Další významnou část vlastnily domácí banky, pojišťovny a penzijní instituce. Zahraniční investoři měli v souhrnu zhruba 13procentní podíl a přímý podíl japonských domácností nedosahoval ani dvou procent.
Malá domů? Ne tak docela
To, že sami Japonci půjčují peníze své vládě, je sice častý, ale poněkud zjednodušený a nepřesný popis situace. Nejde primárně o to, že by si lidé ve velkém kupovali přímo státní dluhopisy. Domácnosti ukládají peníze do bank a investují je prostřednictvím finančních produktů. Banky, pojišťovny a penzijní fondy v zemi pak část prostředků vkládají právě do státních dluhopisů, a to mimo jiné proto, že potřebují bezpečná aktiva pro správu svých závazků vůči klientům.
Pro vládu je taková struktura výhodná. Velká část úroků, které zaplatí, totiž zůstává v domácí ekonomice v podobě příjmů lidí a stát opravdu není tolik závislý na ochotě zahraničních věřitelů. To ale neznamená, že dluh někam mizí. Banky i penzijní fondy mají své závazky vůči klientům, zatímco stát musí nadále platit úroky a splácet jistinu. A ani domácí investoři nebudou kupovat dluhopisy za jakoukoli cenu. Pokud budou za bezpečná považovat jiná aktiva, mohou se od japonských obligací odklonit.
Hrubý dluh navíc nevystihuje celou bilanci veřejného sektoru. Japonsko vlastní značný objem finančních aktiv, takže jeho čistý dluh vychází podle zvoleného způsobu výpočtu podstatně níže. Část těchto aktiv, například prostředky penzijních fondů, je však určena na konkrétní účely a nelze ji jednoduše použít na běžné výdaje vlády.
Vlastní měna a centrální banka pomáhaly desítky let
Výhodou Japonska je vlastní měna. Vláda si půjčuje převážně v jenech a centrální banka má vlastní měnovou politiku. Tokio proto běžně nepotřebuje shánět dolary nebo eura na splácení závazků denominovaných v těchto měnách, což čas od času řeší zejména rozvojové země, kterým zahraniční investoři v jejich měnách zpravidla půjčovat nechtějí. Japonská národní banka může vhodnou politikou ovlivňovat kurz jenu tak, aby to bylo pro ekonomiku příznivé.
Vlastní měna ale není bezplatná pojistka. Pokud důvěra investorů klesne – a co jiného signalizuje nárůst výnosů dluhopisů –, vláda by mohla čelit slabší měně, vyšší inflaci a právě dražšímu financování. Centrální banka sice může vytvářet peníze, nemůže ale odstranit reálné ekonomické náklady spojené s příliš vysokým zadlužením.
Japonský jen, Tokio a finanční trhy
Slabý jen zlevňuje japonský export a láká turisty, ale zdražuje dovoz energií, potravin a surovin, čímž snižuje kupní sílu domácností a přispívá k inflaci. Silnější měna naopak zlevňuje dovoz, může ale zhoršit konkurenceschopnost vývozců.
Zahraniční konkurenti japonských výrobců obvykle preferují silnější jen, zatímco kupci japonského zboží těží ze slabší měny Japonska. Ideálem proto není velice slabý ani extrémně silný jen, ale stabilní kurz odpovídající kondici ekonomiky.
Investorům využívajícím takzvaný „carry trade“, kteří si půjčují v měně s nízkými úroky (jako dlouho byl a stále relativně je japonský jen) a investují do aktiv s vyššími výnosy, vyhovují nízké japonské sazby a stabilní měnový kurz. Prudké posílení jenu jim může smazat úrokové zisky, prudké oslabení pak zvyšuje riziko náhlého obratu.
Japonský model vznikal po splasknutí akciové a realitní bubliny na počátku 90. let. Následovalo dlouhé období slabého růstu, nízké inflace a v některých letech deflace. Vláda ekonomiku opakovaně podporovala rozpočtovými stimuly, zatímco Bank of Japan snižovala sazby a později začala ve velkém nakupovat státní dluhopisy.
Mechanismus není složitý. Vláda vydá dluhopis a prodá ho investorovi. Centrální banka může obligaci později odkoupit na sekundárním trhu. Tím zvyšuje poptávku po dluhopisech a podporuje jejich ceny, což inverzně stlačuje níže jejich výnosy. Prodávající instituce výměnou za dluhopis získá peněžní rezervy u centrální banky.
V Japonsku se to stalo dlouhodobou součástí měnové politiky. Centrální banka tak postupně nashromáždila obrovský objem státních dluhopisů a pomáhala udržovat jejich výnosy velice nízko. Pro vládu tak bylo možné financovat vysoké zadlužení bez toho, aby se úrokové náklady vymkly kontrole.
Centrální banka tím ovšem dluh státu nesmazala, změnilo se pouze to, kdo drží pohledávky vůči státu a jak se náklady veřejného financování rozkládají mezi různé instituce. A když úrokové sazby rostou, zvyšují se zároveň náklady na úročení rezerv komerčních bank u centrální banky a mohou klesat odvody měnové autority z jejích zisků státu.
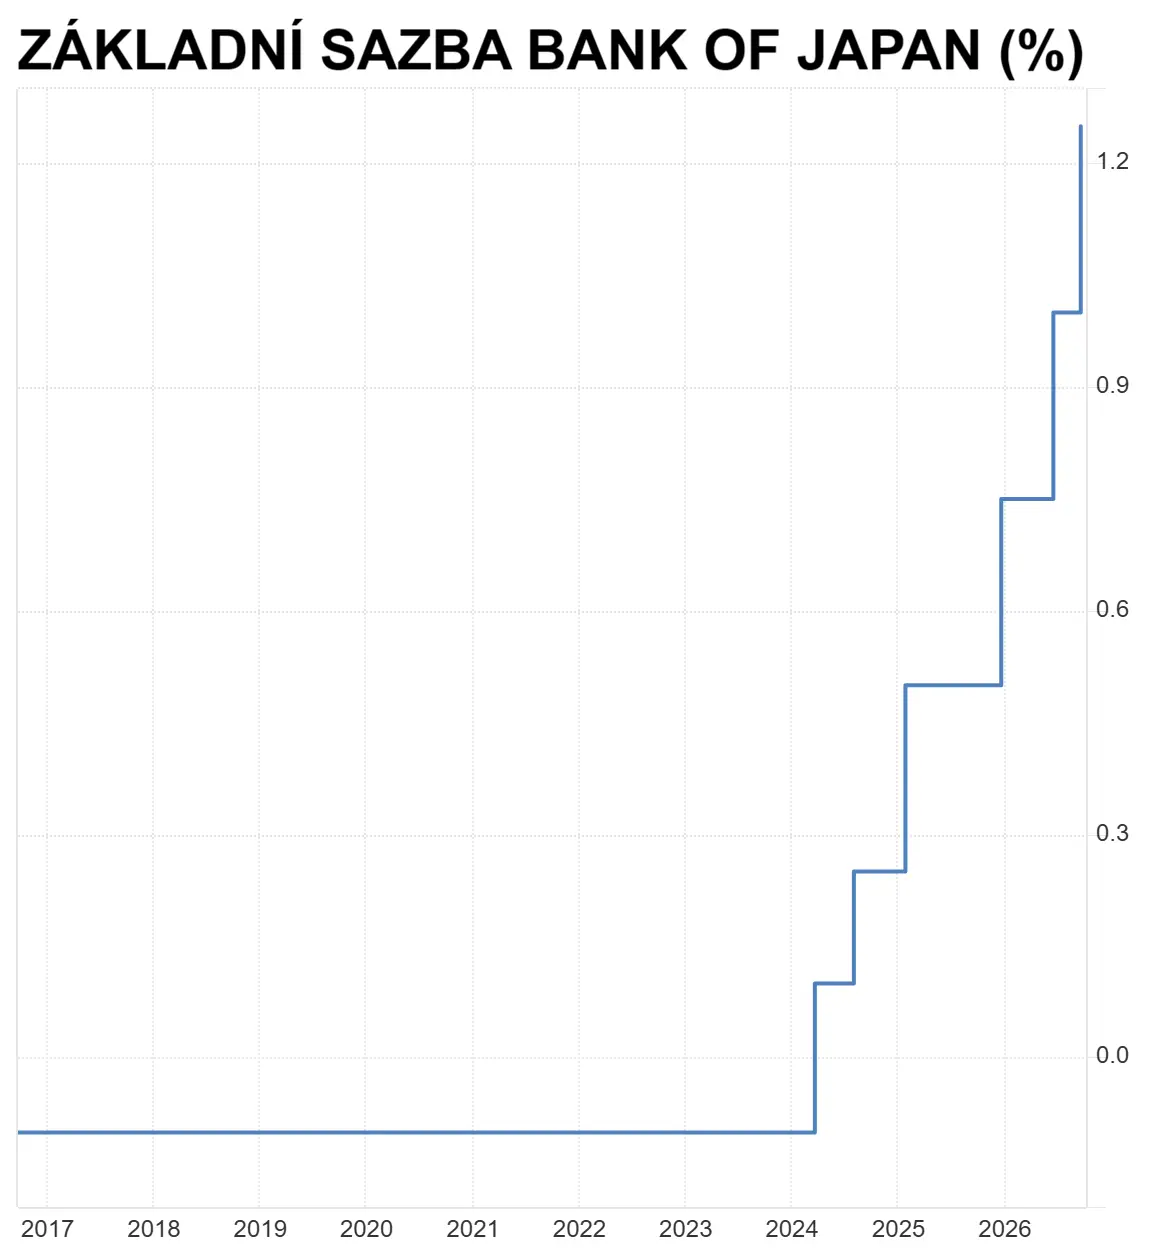
Japonská centrální banka v posledních letech zvyšuje sazby.
Další vysvětlení dlouhodobého fungování Japonska s vysokou mírou zadlužení nabízí samotná dynamika dluhu. Podle zářijové analýzy MMF byla efektivní úroková sazba japonského veřejného dluhu v roce 2025 zhruba 0,7 procenta, zatímco ekonomika nominálně vzrostla o 4,5 procenta. Primární rozpočtový deficit, tedy schodek bez úrokových nákladů, se navíc snížil z přibližně osmi procent HDP v roce 2021 na loňské zhruba jedno procento.
Pokud ekonomika nominálně roste rychleji, než kolik stát v průměru platí na úrocích, může poměr dluhu a HDP klesat, i když vláda ještě nemá výrazný primární přebytek. Roste totiž jmenovatel poměru, tedy nominální HDP, zatímco náklady na už vydané dluhopisy se přeceňují postupně.
Peníze už nejsou levné
V Japonsku to celé fungovalo opravdu dlouho. Časy se ale mění. Bank of Japan v září zvýšila základní úrokovou sazbu na 1,25 procenta, nejvyšší úroveň za více než třicet let. Centrální banka se odklání od mimořádně uvolněné politiky poté, co inflace několik let překračovala dvouprocentní cíl.
Guvernér Bank of Japan Kazuo Ueda říká, že základní inflace je „poměrně blízko“ dvouprocentnímu cíli. Zmínil také, že „velmi silná“ globální poptávka po technologiích umělé inteligence podporuje investice a vývoz Japonska a přispívá k cenovým tlakům. Pro centrální banku je tak obtížnější předpokládat, že se inflace sama vrátí na žádoucí úroveň bez dalšího přizpůsobení měnové politiky.
A členka vedení měnové autority Džunko Koeda už dříve zmínila, že by banka neměla být při zvyšování sazeb přehnaně opatrná, pokud přetrvávají inflační rizika. Další kroky podle ní budou záviset na vývoji cen, mezd i ekonomické aktivity.
Současně Bank of Japan omezuje nákupy státních dluhopisů. Trh tak musí postupně vstřebávat větší objem emisí obligací bez dosavadní podpory centrální banky. Vyšší výnosy jsou částečně přirozeným důsledkem návratu inflace a změny měnové politiky, částečně pak odrážejí obavy investorů z budoucích rozpočtových rozhodnutí.

Ty zesílily po nástupu premiérky Sanae Takaičiové, která chce podporovat hospodářský růst prostřednictvím investic a úlev pro domácnosti. Vláda například zvažuje dočasné zrušení spotřební daně u potravin. Premiérka na začátku října slíbila kontrolovat vydávání dluhopisů a rychle reagovat na případné turbulence na trhu. Nevyloučila ale, že by výpadek daňových příjmů mohla pokrýt i větší emise státních dluhopisů, což trh rozhodně neuklidnilo.
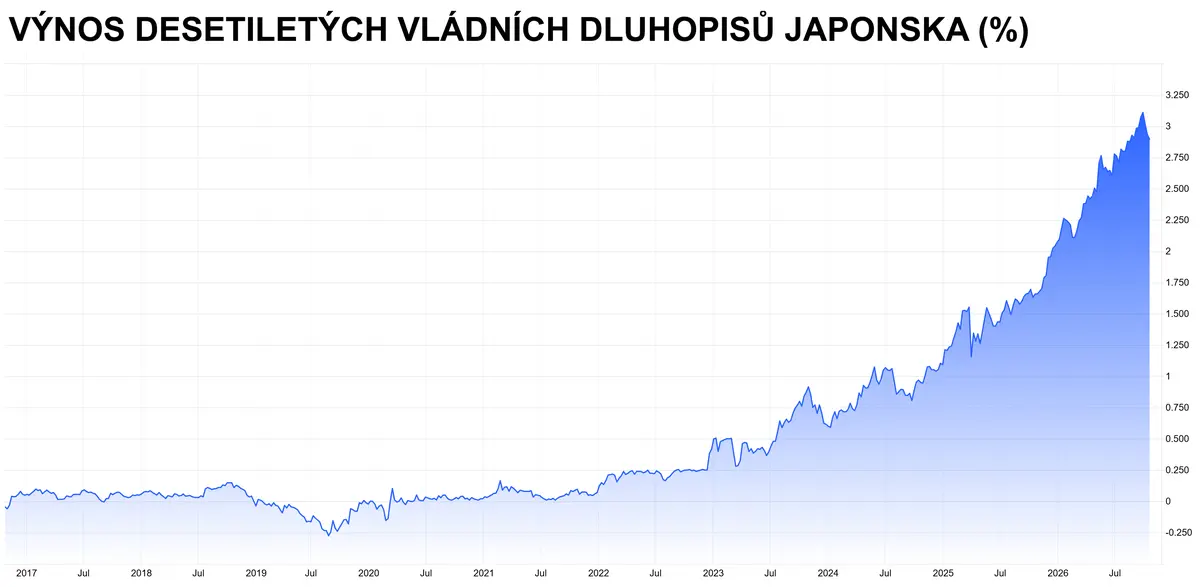
Investoři už si nechávají za půjčky Japonsku zaplatit, řadu let přitom peníze „ukládali“ do Japonska zadarmo.
„Budeme pečlivě sledovat zejména vývoj primárního rozpočtového salda. Ten ukáže, jakým směrem fiskální politika vlády působí. Poměr dluhu vůči HDP může v následujících pěti letech dále klesat, záležet ale samozřejmě bude na růstu ekonomiky a na tom, zda vláda dokáže udržet rozpočtové výdaje pod kontrolou,“ říká Jeremy Zook, analytik z ratingové agentury Fitch. Ta aktuálně dává zemi rating na stupni A se stabilním výhledem.
Silné stránky Japonska, jako vyspělá a bohatá ekonomika, vysoká úroveň správy země nebo status jenu jako rezervní měny, přitom staví proti dlouhodobým rizikům, jako jsou právě slabší hospodářský růst a vysoký veřejný dluh.
Rizikem pro zemi vycházejícího slunce přitom není případný pokračující výrazný výkyv výnosů dluhopisů, pokud by byl krátkodobý. Starosti by vládě dělalo jejich dlouhodobé setrvání na vyšších úrovních. MMF odhaduje, že japonské úrokové platby by se mezi roky 2025 a 2031 mohly přibližně zdvojnásobit. Důvodem je postupné refinancování dluhopisů, které byly vydány v prostředí podstatně levnějšího kapitálu.
Známe to ostatně z Česka. „Naší zatímní výhodou je, že ne celý dluh financujeme za sazby kolem pěti procent za rok,“ upozorňuje člen Národní rozpočtové rady Petr Musil. Jak budou dobíhat splatnosti starších, levněji emitovaných dluhopisů, budou podle něj náklady postupně růst. Stát tak může několik let žít s relativně nízkou průměrnou sazbou, přestože nové emise už jsou podstatně dražší.
Japonský (ne)příklad pro Česko?
Česko i Japonsko mají vlastní měnu a centrální banku, ale tím podobnost z velké části končí. Český veřejný dluh dosahoval na konci roku 2025 44,2 % HDP, japonský podle užší metodiky MMF asi 207 %. Japonsko má hlubší domácí trh, jen jako významnou světovou měnu a silnou základnu institucí, které drží dluhopisy. Česko je menší, otevřenější ekonomikou v EU a koruna nemá stejné postavení. Českou ambicí by podle Petra Musila z Národní rozpočtové rady mělo být patřit mezi „preferovanější dlužníky“, k čemuž může napomoci střídmá fiskální politika. Vlastní měna a domácí věřitelé kupují čas, ne neomezený prostor k utrácení.
Vyšší výnosy mohou část domácího japonského kapitálu přilákat zpět na trh. Financial Times v říjnu informovaly, že japonské banky a pojišťovny v pěti měsících do srpna navýšily držbu domácích obligací se splatností alespoň dva roky o 5,4 bilionu jenů. Není ale jisté, zda tento trend vydrží a jestli bude stačit pokrýt rostoucí potřeby financování státu.
Šóki Ómori, hlavní stratég Deutsche Bank pro trh s japonskými bondy, varuje před přehnanými očekáváními. „Dokud bude Bank of Japan zvyšovat sazby, budou investoři postupovat opatrně. Nečekám plošný odprodej zahraničních dluhopisů a návrat kapitálu do japonského jenu,“ uvedl pro agenturu Reuters.
Aukce dvacetiletých japonských vládních dluhopisů tento týden ale naznačila, že o japonský dluh je zájem. Poptávka téměř šestinásobně překonala nabízený objem a japonský jen v reakci na to posílil. „Jde o silný signál, že se na trh vracejí donedávna odložené peníze,“ uvedl Masahiko Loo, hlavní dluhopisový stratég State Street Investment Management.
„Výnos desetiletých dluhopisů by se mohl v nejbližší době stabilizovat poblíž tří procent. To je úroveň, která už láká kupce hledající relativně bezpečnější aktiva v prostředí, kdy panují pochybnosti například o návratnosti masivních investic do umělé inteligence. Větší ochota japonské vlády vůbec připustit přísnější měnovou politiku pak mohla postupně snižovat obavy z toho, že centrální banka výrazněji zaostane za inflací,“ dodali k tomu analytici z Mitsubishi UFJ Financial Group.
Demografie prověří, co rozpočet ještě unese
K vyšším úrokovým nákladům vlády je potřeba přičíst podstatně dlouhodobější problém, který Japonsko jistě nevyřeší žádnou změnou měnové politiky. Patří k nejstarším společnostem na světě a dlouhodobě se potýká s nízkou porodností. Stárnutí populace znamená vyšší náklady na důchody, zdravotnictví a dlouhodobou péči. Současně je stále méně lidí v produktivním věku, kteří odvádějí daně a pojistné.
Japonsko se snaží dopady nepříznivého demografického vývoje tlumit vyšší účastí žen a starších lidí na trhu práce, automatizací a technologickými změnami. MMF upozorňuje, že produktivita na odpracovanou hodinu se zlepšila a rostoucí zapojení dalších skupin obyvatel pomáhá omezovat demografické ztráty. To ale nemusí stačit, pokud budou současně růst úroky a celkové náklady na sociální systém.
MMF očekává, že poměr veřejného dluhu k HDP může za současných politických podmínek ještě několik let klesat a v polovině 30. let se dostat přibližně k 190 procentům z dnešních 207 procent HDP podle jeho metodiky. Pak ale mají znovu zesílit tlaky spojené s úrokovými náklady a stárnutím obyvatelstva.
Japonsko tedy dlouho dokázalo s obrovským dluhem pracovat tak, že se navenek mohlo zdát, že to není žádný problém. Nahromaděné dluhy ale nikam nezmizely. Vlastní měna, levné peníze a domácí věřitelé pouze oddalovali moment, kdy se vysoké zadlužení stane opravdu palčivým problémem. Když ale rostou úroky, růst ekonomiky není nijak oslnivý a dále se zhoršuje demografická struktura společnosti, zmenšuje se i prostor, v němž se vláda rozhoduje, za co utratí peníze daňových poplatníků.