


Článek
Ještě relativně nedávno by podobné srovnání působilo téměř absurdně. Nvidia, jedna z nejdůležitějších součástí probíhajícího technologického boomu a klíčový dodavatel pokročilých čipů pro umělou inteligenci, se v současnosti na burze obchoduje levněji než americké hodnotové akcie, konkrétně index S&P 500 Value. Hodnotové firmy jsou přitom spíše ty zavedenější, se stabilním byznysem a nižším oceněním.
Co to jsou hodnotové a růstové tituly na burze
- Hodnotové tituly jsou akcie společností, jejichž tržní cena je podle základních ukazatelů (například zisků, tržeb nebo účetní hodnoty firmy) relativně nízká, a investoři je proto považují za atraktivně oceněné vzhledem k hodnotě společnosti, jak ji vnímají na základě dat.
- Růstové tituly jsou akcie společností, u nichž investoři očekávají nadprůměrný růst tržeb, zisků nebo dalších klíčových ukazatelů, a jsou proto ochotni platit vyšší cenu, než jaká by byla přiměřená vzhledem k současným finančním výsledkům daných firem.
Neobvyklý diskont
„Forwardové P/E, tedy poměr současné ceny akcie k ziskům očekávaným v příštích 12 měsících, spadlo v případě Nvidie těsně nad 14, zatímco index hodnotových akcií má toto P/E téměř 18,“ upozorňuje Matt Cerminaro, zakladatel investiční společnosti Exhibit A, který působí také v Ritholtz Wealth Management. Ocenění akcií Nvidie je tak o zhruba 21 procent nižší.
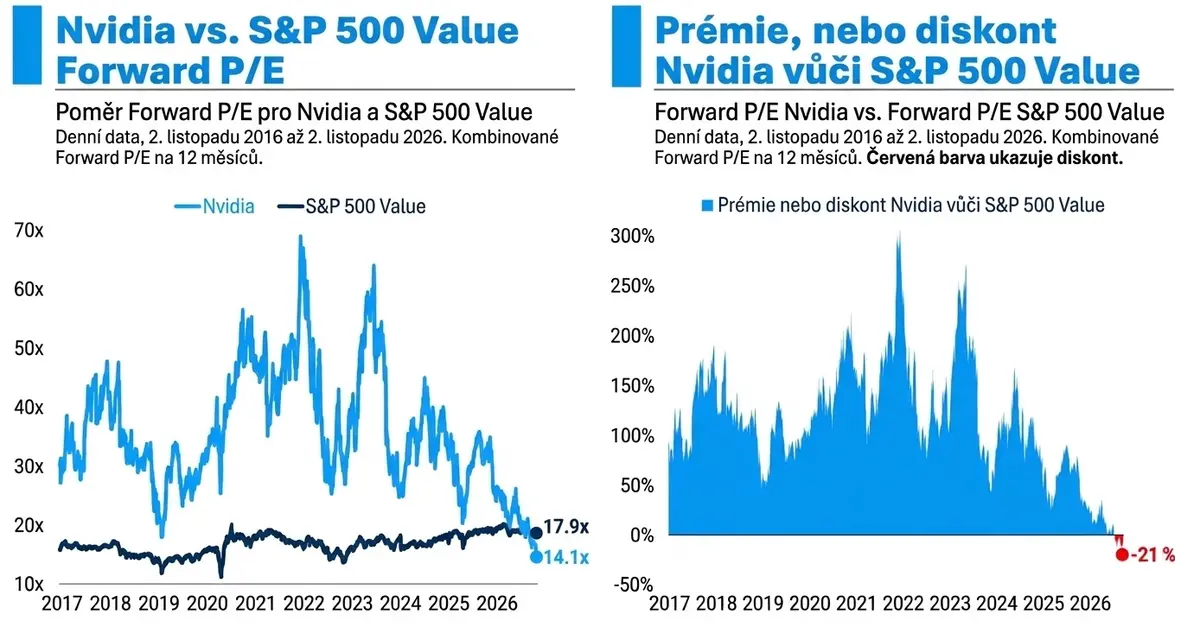
Akcie Nvidie jsou na první pohled podstatně levnější, než bývaly. Atraktivní investici to z nich ale samo o sobě nedělá.
Cerminaro samozřejmě připouští, že se odhady zisků nemusejí naplnit. Zároveň ale připomíná, že trh už do současného ocenění promítá zpomalení růstu největšího výrobce čipů. „Co když bude skutečnost lepší, než se teď očekává?“ ptá se a současnou situaci vnímá jako mimořádnou příležitost pro investory, kteří věří v pokračování AI boomu. „Tohle je buď největší nahrávka na smeč pro akciové optimisty ohledně rozvoje AI za celý dosavadní cyklus, nebo mě vývoj trhu za rok usvědčí z omylu,“ připouští.
Samotná „sleva“ ale ještě neznamená, že jsou akcie skutečně atraktivní. „Posuzovat akcie Nvidie pouze na základě ukazatele P/E může být zavádějící,“ upozorňuje Vladimír Vávra, makléř z Wood & Company. Připomíná, že například v roce 2023 se akcie firmy obchodovaly za více než 200násobek tehdejších zisků, přesto následně investorům přinesly zhodnocení ve stovkách procent. Rozhodující podle něj bude především udržitelnost mimořádně rychlého růstu zisků a vysokých marží i návratnost obrovských investic do AI infrastruktury.
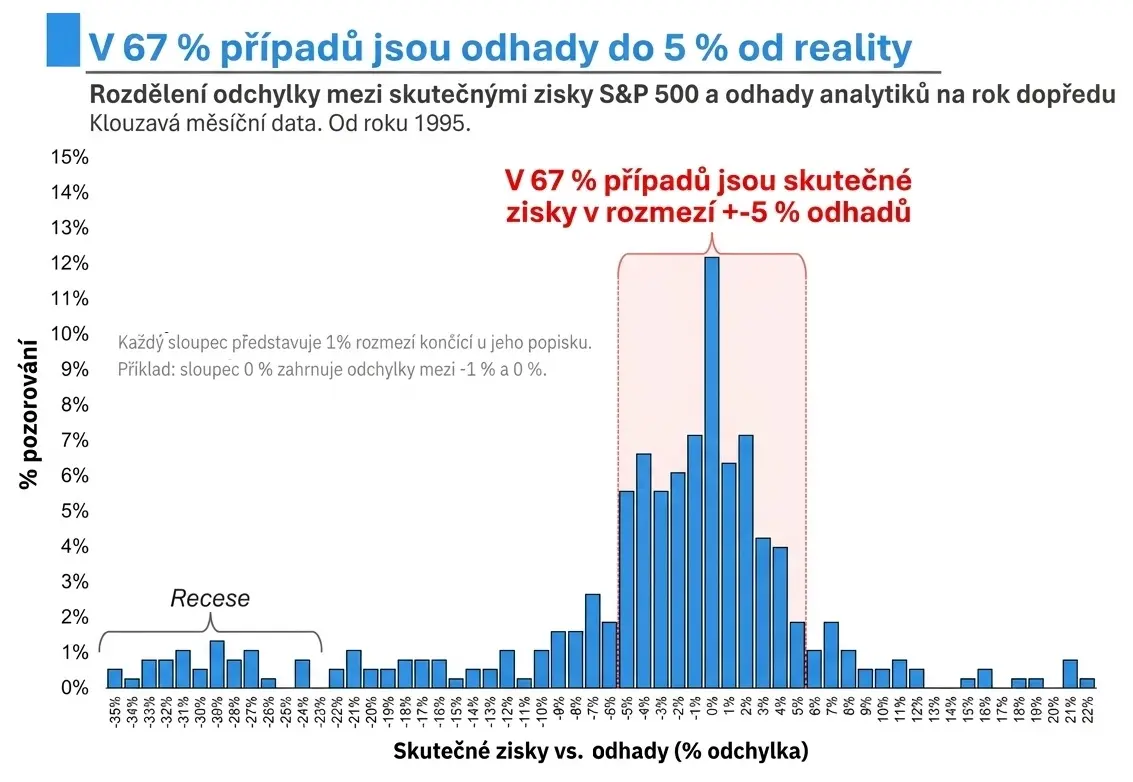
Forwardové P/E pracuje s odhadem zisků na rok dopředu, a tak oceněné na základě něj může působit více jako věštba. Odhady jsou ale většinou poměrně přesné.
Podobně situaci hodnotí Petr Lajsek, analytik z Purple Trading. „Nvidia se dostala do pozoruhodné pozice – z někdejší růstové akcie, u níž byli investoři ochotni platit vysokou prémii za očekávanou expanzi, se postupně stává titul, který lze považovat za hodnotovou investici,“ říká. Forwardové P/E kolem 14 vypadá atraktivně, podstatnější ale je, zda firma dokáže udržet tempo růstu zisků i v prostředí rostoucích investičních nároků a sílící konkurence. Podle Lajska ale titul může posilovat rychleji než širší trh.
Kdo zaplatí další investice do AI?
Ne všichni analytici jsou optimističtí. Ben Reitzes z Melius Research sice tento týden potvrdil pro akcie Nvidie nákupní doporučení, snížil ale cílovou cenu ze 420 na 315 dolarů. Jako jeden z hlavních důvodů uvedl obavy z financování dalšího rozvoje AI infrastruktury. „Největší technologické společnosti budou muset získávat obrovské objemy nového kapitálu, a to mimo jiné prostřednictvím emisí dluhopisů a akcií. To může zatěžovat ocenění technologického sektoru v dalších letech, potenciálně až do roku 2028,“ napsal.

Opatrný je také Stacy Rasgon ze společnosti Bernstein. Ten mluví rovnou o krizi důvěry v celý polovodičový sektor. „Investoři začínají pochybovat o dlouhodobé udržitelnosti současných výdajů na AI a o jejich návratnosti. Ocenění polovodičových společností proto oproti prvnímu pololetí kleslo,“ uvedl.
Investiční příběh spojený s umělou inteligencí ale nepovažuje za vyčerpaný. Velcí cloudoví hráči zatím své investiční plány neomezují a počítají s dalším růstem výdajů. Nvidia a také Broadcom by proto podle něj měly nadále těžit z pokračující výstavby datových center.
Indexy S&P 500 Value a S&P 500 Growth pod lupou
Indexy S&P 500 Value a S&P 500 Growth rozdělují akcie z hlavního amerického indexu podle investičního stylu, ne podle odvětví nebo toho, zda a jak rychle firma roste. Tvůrce indexů, společnost S&P Dow Jones Indices, hodnotí každou společnost podle šesti ukazatelů.
- U S&P 500 Value jde o poměry účetní hodnoty, zisku a tržeb k ceně akcií.
- U S&P 500 Growth se srovnává tříletý růst zisku na akcii ve vztahu k ceně akcií, tříletý růst tržeb na akcii a dvanáctiměsíční cenové momentum.
Pozor tedy, nejde o jednoduché rozdělení firem na nudné a dynamické. I hodnotová společnost může rychle růst, vyplácení vysoké dividendy ale zároveň není podmínka pro zařazení do hodnotového indexu. Rozhoduje, které charakteristiky u dané firmy převažují v relativním srovnání s ostatními společnostmi. S&P vypočítává skóre pro oba styly a následně společnosti seřadí.
Přibližně třetina tržní kapitalizace indexu S&P 500 připadá na růstovou část, třetina na hodnotovou a zbytek indexu se mezi oba pomyslné koše rozděluje podle poměru růstových a hodnotových charakteristik. I proto se oba indexy výrazně překrývají.
K 31. srpnu 2026 zahrnoval index S&P 500 Growth 148 titulů, S&P 500 Value pak 437. Mezi typické růstové tituly patří Nvidia, Microsoft nebo Broadcom, mezi hodnotové například ExxonMobil nebo Bank of America. V obou indexech najdeme například Apple a Amazon. Zařazení i váha jednotlivých firem se mohou v čase měnit.
Výrazně optimističtější je známý technologický analytik Dan Ives, který Nvidii řadí mezi své hlavní favority v polovodičovém odvětví. „Investiční cyklus spojený s AI je stále teprve na začátku a kapitálové výdaje největších cloudových společností budou dále růst. Pro Nvidii je to příznivé prostředí, byť konkurence samozřejmě nezahálí,“ upozornil v poznámce pro své klienty. „Google rozšiřuje nabídku vlastních akcelerátorů TPU a Oracle plánuje zpřístupnit tyto čipy zákazníkům prostřednictvím svého cloudu od roku 2027.“
„Hyperscaleři (označení pro velké provozovatele cloudových a datových služeb, pozn. red.) se předhánějí v tom, kdo investuje více desítek i stovek miliard dolarů, a významná část těchto peněz končí v kase Nvidie. Nic zatím nenasvědčuje tomu, že by tato ‚studená válka‘ v podobě AI zbrojení měla zpomalit, spíše naopak,“ sdílí Ivesův pozitivní výhled Lajsek. Nvidia podle něj stále těží z masivních investic do infrastruktury, rozšiřující se nabídky produktů a schopnosti generovat mimořádně vysoké zisky i volné cash flow.

Téma toho, kolik budou technologičtí giganti investovat do AI, rezonuje trhem i v probíhající výsledkové sezoně. Během ní někteří velcí hráči jako Alphabet, Microsoft nebo Amazon oznámili prudký propad volného cash flow, v některých případech dokonce do záporu. To ukazuje, jak vysokou cenu budování AI infrastruktury má a proč investoři stále důkladněji hodnotí návratnost výdajů. Vedle samotného objemu investic bude přitom stále důležitější to, jak se peníze rozdělí mezi jednotlivé dodavatele.
Koncentrace zákazníků jako slabina
Závislost na velkých technologických společnostech a cyklický charakter byznysu mohou být pro Nvidii určitá brzda. „Vnímám to i jako možný důvod toho, proč trh Nvidii přisuzuje nižší ocenění. Její zákazníci jsou silně koncentrovaní, stejně tak tržby, a samotný produkt je cyklický,“ upozorňuje Radim Dohnal, analytik z Capitalinked.
Čipy podle něj navíc stojí na začátku celého hodnotového řetězce, zatímco takzvaní hyperscaleři mohou mít své tržby zajištěné na delší dobu. „Pokud je akciový trh, delší dobu už poháněný optimismem ohledně rozvoje AI, blízko lokálního vrcholu, akcie Nvidie mohou utrpět výrazněji než celý index S&P 500,“ dodává Dohnal.
Petr Lajsek pak připomíná ještě jeden aspekt. Přestože Nvidia patří k nejdůležitějším titulům na burze, její akcie letos za širším trhem zaostávají. „Firma navíc představuje téměř osm procent indexu S&P 500, takže její další vývoj má nezanedbatelný vliv na celý americký akciový trh,“ připomíná analytik z Purple Trading.
Pozice Nvidie zůstává mimořádně silná a nižší ocenění může představovat zajímavou příležitost. Rozhodující ale nebude samotné srovnání násobků zisků s hodnotovými akciemi. Investoři potřebují vidět, že technologičtí giganti dokážou své obrovské investice do umělé inteligence proměnit v odpovídající výnosy a že si Nvidia udrží postavení dodavatele klíčových technologií. A z toho časem možná vyplyne i odpověď na otázku, zda trh její budoucí růst podceňuje, nebo naopak včas zohledňuje rizika spojená s pokračováním AI boomu.
Sledujte náš investiční projekt
Jak investují profesionálové? Pět finančních institucí sestavilo modelová portfolia, jejichž vývoj budou Seznam Zprávy Byznys dlouhodobě sledovat.
Podívejte se s námi, které investiční sázky vycházejí, které se dostávají pod tlak a jak profesionálové svá portfolia v průběhu času mění.
Základní pravidla investičního projektu
- Každá zapojená instituce sestavila pro projekt vlastní modelové investiční portfolio.
- Na začátku má každý účastník k dispozici virtuálních 100 tisíc korun.
- Portfolio může obsahovat maximálně deset pozic, a to v podobě akcií a ETF.