

Článek
Daniel Křetínský vybudoval skupinu EP Group, která se soustředí na energetiku, maloobchod a velkoobchod, přičemž působí v největších evropských státech jako Francie, Německo či Velká Británie.
Tempo růstu firmy je záviděníhodné, přičemž Křetínský má daleko větší plány. „Pokud to řeknu jinými slovy, naším cílem je, aby skupina měla na konci roku 2030 proti dnešku dvojnásobnou výkonnost z pohledu ziskovosti a ještě vyšší z pohledu volného cash flow,“ uvedl v rozhovoru pro Seznam Zprávy u příležitosti vydání žebříčku nejhodnotnějších firem Česká elita.
Česká elita 2026
Česká elita 2026. Klikněte na banner níže a projděte si pořadí nejhodnotnějších firem Česka. Dalším kliknutím na řádek v tabulce nebo na interaktivní grafiku můžete zjistit podrobnosti o firmě.
Partnery České elity jsou společnosti ORLEN Unipetrol, XTB, Burza cenných papírů Praha, Raiffeisen Bank, A&O Shearman, Rudolf Jelínek, Liftago a Svaz podnikatelů ve stavebnictví.
Odborným garantem žebříčku TOP 100 České elity je společnost Deloitte.
Jaká byla pro vás hlavní událost roku? Byl to deal s TotalEnergies, který byl vypořádán před prázdninami?
Ano, bezpochyby. Vytvoření společného podniku TTEP, do kterého jsme vložili naše plynové elektrárny a další vybraná aktiva a v němž jsme získali významný podíl ve spolupráci s TotalEnergies (globální energetická společnost se sídlem v Paříži, pozn. red.), je pro nás mimořádně důležitou transakcí.
Vznikla tím platforma, která patří mezi dva největší hráče na evropském trhu flexibilních energetických zdrojů. Pro nás to byl ideální způsob, jak díky získání minority v Totalu získat investiční expozici na americký dolar a ropu jako skutečně globální měnu a komoditu a doplnit tak do skupiny tento prvek diverzifikace. Současně se těšíme na další pokračování a rozvoj spolupráce s Totalem, kterého považuji za vynikající společnost a vynikajícího partnera.
Konflikt v Hormuzském průlivu výrazně zvyšuje ceny energií. V jaké míře se to letos projeví v hospodaření EP Group?
Průběžné hospodářské výsledky skupiny komentovat nemohu. EP Group je dlouhodobě budována s důrazem na diverzifikaci. Jednotlivé části skupiny mají odlišnou ekonomickou dynamiku a reagují na vývoj trhu různým způsobem.
Právě to nám umožňuje lépe absorbovat volatilitu a omezovat závislost celkových výsledků na vývoji jednoho konkrétního trhu nebo komodity. Současně platí, že EP Group je ve fázi poměrně dynamického růstu.
Váš hlavní záměr byla diverzifikace EP Group, jak oborová, tak geografická, a vstup do TotalEnergies byl součástí této snahy. Projeví se diverzifikace i ve složení vašich zisků, kde dlouho dominovala energetika a výroba elektřiny z uhlí?
Energetika je, a za sebe doufám i zůstane, největším segmentem skupiny. Aby to tak bylo i za několik let, musí i tento segment dále růst, protože naším cílem je výrazný růst v neenergetické části, přičemž dominantním zdrojem růstu nebudou další akvizice, ale zvyšování výkonnosti firem, které už dnes kontrolujeme.
EP Group
EP Group je mezinárodní investiční skupina Daniela Křetínského, původně založená na energetice a dnes působící především v energetice, logistice a velkoobchodě s potravinami. Křetínský je jejím většinovým vlastníkem i generálním ředitelem.
Daniel Křetínský vlastní v EP Group 89,29% akcií a hlasovacích práv; zbytek, tedy 10,71%, drží společnost Tiliacordata Limited, spojená se managementem skupiny.
Skupina se dělí na tři klíčové pilíře: energetiku, logistiku a velkoobchod a maloobchod. Energetika zahrnuje výrobu a distribuci elektřiny a plynu, logistika především Royal Mail a GLS, zatímco velkoobchod stojí zejména na německé skupině Metro. Kromě toho EP Group rozšiřuje působení do médií a e-commerce; v listopadu získala kontrolních 69,3% francouzského řetězce Fnac Darty.
Za rok 2025 EP Group vykázala konsolidované tržby 66,84 miliardy eur (meziročně o 143% více), provozní zisk EBITDA 5,34 miliardy eur (nárůst o 48%) a čistý zisk 4,55 miliardy eur (meziročně čtyřnásobný).
Pro-forma, tedy při zahrnutí podniků integrovaných během roku 2025 za celý rok, by skupina měla roční tržby asi 81 miliard eur a EBITDA téměř 7 miliard eur. Největším zdrojem provozního zisku zůstává energetika, která tvořila přibližně 72% segmentové EBITDA.
Pokud v rámci neenergetických firem naplníme naše naprosto konkrétní plány, měla by se naše EBITDA (zisk před započtením úroků, daní, odpisů a amortizace, pozn. red.) mimo energetiku v roce 2030 pohybovat kolem 7 miliard eur. Osobně bych si přál, aby energetika byla na podobné, ideálně i vyšší úrovni. Tento cíl je ambiciózní, ale není nereálný.
Pokud to řeknu jinými slovy, naším cílem je, aby skupina měla na konci roku 2030 proti dnešku dvojnásobnou výkonnost z pohledu EBITDA a ještě vyšší z pohledu volného cash flow, s přibližně polovičním rozdělením mezi energetiku a neenergetiku (logistiku, velkoobchod a retail).
Pamatuju si, že jste měli před dvěma lety ambici dosáhnout v roce 2027 EBITDA nad 10 miliard eur. Je to reálné?
Myslím, že na 10 miliard eur budeme potřebovat rok navíc, ale na druhou stranu se tam rozhodně nechceme zastavit a cíl roku 2030 je v pásmu 13 až 15 miliard eur.
Suverénně největším dealem na obzoru je však německý Uniper. Daří se vám přesvědčit německý stát, že budete spolehlivým partnerem?
Jsme jedna z velmi málo evropských energetických společností, která má velké provozní zkušenosti se všemi typy aktiv Uniperu. Současně jsme výrazně větší a ekonomicky silnější než Uniper. V Německu působíme od roku 2009, kdy jsme vstoupili do společnosti Mibrag.
Dnes prostřednictvím našich společností Leag, Metro a GLS zaměstnáváme v Německu více než 30 tisíc lidí. Jak oborově, tak geograficky máme zkušenost, kterou kromě RWE nemůže nikdo jiný nabídnout. Proti RWE máme výhodu z hlediska pravidel hospodářské soutěže. Zkrátka máme všechny předpoklady být naprosto kompetentním a dlouhodobým akcionářem Uniperu a pomoci mu v budoucím růstu. Přesně z tohoto důvodu o tuto roli máme velmi vážný zájem.
V Německu jste zvítězili v energetických aukcích (přes firmu Leag) na dlouhodobé kapacity a postavíte postupně sedm nových plynových bloků o celkovém výkonu 3 680 megawattů. Elektrárny musí být v provozu nejpozději na konci roku 2031. Vidíte v plynových zdrojích budoucnost?
Bez flexibilních plynových elektráren si spolehlivou elektrizační soustavu v současných podmínkách nelze představit. Obnovitelné zdroje budou hrát stále významnější roli, ale jejich výroba je závislá na počasí. Systém proto potřebuje zdroje, které dokážou rychle reagovat na výkyvy výroby a spotřeby.
Plynové elektrárny, mimo jiné připravené na budoucí využití vodíku, hrají nezastupitelnou roli a po odchodu uhlí budou nejen jediným řešením dostupným v potřebném měřítku, ale také nejlevnějším řešením.
Dlouhodobě se mi zdá, že čeští investoři dokázali prorazit v odvětvích, která byla dlouho na černé listině bank i institucionálních investorů. EP Group či Sev.En v energetice, Allwyn v hazardním průmyslu či CSG a další v zbrojním průmyslu jsou v tomto smyslu investoři-kontrariáni. Souhlasil byste s tím?
Do určité míry ano. Čeští investoři v řadě případů dokázali vidět příležitost tam, kde jiní investoři vnímali především rizika. Nemyslím si ale, že bychom měli být kontrariány za každou cenu. Podstatnější je schopnost porozumět ekonomické podstatě daného odvětví, jeho dlouhodobé perspektivě a rizikům.
Energetika, obrana, logistika nebo maloobchod jsou sektory, bez kterých moderní společnost nemůže fungovat. To, že některé z nich byly po určitou dobu méně populární u institucionálních investorů, ještě neznamená, že nejsou zásadně potřebné pro společnost ani že postrádají ekonomický smysl. Myslím, že čeští podnikatelé v tomto ohledu prokázali značnou odvahu i schopnost realizovat mezinárodně významné transakce.
Zmiňoval jste, že se v poslední době nejvíc věnujete restrukturalizaci Britské královské pošty. Největším protivníkem jsou pro vás odbory. Jak jste daleko?
Neřekl bych, že odbory jsou naším protivníkem. Jsou důležitým partnerem, se kterým hledáme dohodu o budoucnosti společnosti. Podstatné je, že se nám podařilo prosadit model, kdy akcionář a management firmu řídí a odbory zastupují zájmy zaměstnanců, zatímco v předchozím modelu odbory firmu reálně spoluřídily.
Neříkám, že tu a tam necítíme tendence odborů přepínat do předchozího módu, ale pravidla jsou jasná a praktická spolupráce většinově velmi dobrá. Royal Mail je mimořádně významná britská instituce, aktuálně ale prochází a musí procházet zásadní transformací, která jednoduše reflektuje fakt, že čím dál větší část příjmů nepochází z de facto monopolní činnosti, kterou je doručování dopisů, ale z vysoce konkurenčního doručování balíků.

Tato změna vyžaduje zásadní mentální, strategické, procesní a technologické změny, a ty realizujeme. Je jasné, že nejde o jednoduchý proces, ale proběhnout musí. A čím rychleji a rozhodněji, tím lépe. Odklady nebo polovičatá řešení by se projevily na konkurenceschopnosti a ztrátě tržního podílu, což si Royal Mail nemůže dovolit.
Pokud budeme postupovat, jak je třeba, Royal Mail bude úspěšná firma s jasnými přínosy nejen pro akcionáře, ale také pro zaměstnance a především pro britskou veřejnost. K tomu doplním, že existuje jeden krok, který potřebujeme od britské vlády. Ne pro úspěch Royal Mailu, ale pro zachování dnešního zaměstnaneckého modelu. Stejná pravidla v této oblasti pro nás i naši konkurenci. Tím vás ale teď nebudu více zatěžovat.
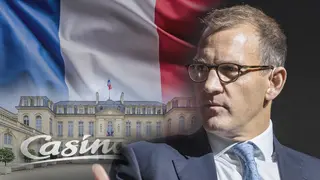
Dlouhodobý problém máte ve francouzském maloobchodním řetězci Casino, kde bude nutná další doplnění kapitálu z vaší strany. Počítáte i do budoucna se svým angažmá v této firmě?
V tuto chvíli je absolutní prioritou dokončit restrukturalizaci společnosti. Dohoda o tom byla podepsána na začátku tohoto týdne, nicméně proces její implementace bude ještě několik měsíců trvat.
Pokud jde o vlastní řízení Casina, které nedávno změnilo značku na Plesio, mám plnou důvěru ve stávajícího generálního ředitele Philippa Palazziho a jeho tým. Náš tým i já osobně jsme firmě blízko, ale na rozdíl například od Royal Mailu nejsme přímo zapojeni do praktického řízení, protože to nepovažujeme za potřebné.
Předpokládám, že se stále aktivně zajímáte o politické dění. Jakou zprávou jsou pro vás mid-terms v USA?
Americké volby jsou samozřejmě globálně zásadně významné. Dnes více než dříve, protože rozdíly mezi oběma alternativami jsou větší než dříve. Upřímně, poměrně nerad veřejně hodnotím politiku. Možná bych jen řekl, že politika prezidenta Donalda Trumpa měla být a snad i v nějakém rozsahu byla „budíčkem“ pro Evropu, a v tomto smyslu ji považuji za užitečnou.
Snad už všichni chápeme, že se musíme snažit stát pevně na vlastních nohou a že státy a jejich sdružení bojují za své národní zájmy, včetně zájmů svých ekonomik, a je to tak v pořádku a normální. A že politika musí být politikou řešení, a ne politikou velmi nákladných a naivních gest, ve kterých Evropská unie posledních mnoho let vynikala.
Jinou věcí je, že samozřejmě nemohu oslavovat styl komunikace a některé kroky prezidenta Trumpa na mezinárodním poli. Neumím předjímat, jestli výsledky mid-terms v tomto ohledu povedou spíše ke zlepšení a kultivaci situace, nebo naopak k tomu, že se mezinárodní témata stanou nástrojem boje mezi prezidentem a Kongresem.
USA pro nás v Evropě jsou a budou naprosto zásadním partnerem a jejich oslabení na mezinárodním poli není v našem zájmu. Naopak ale v našem zájmu je růst významu Evropské unie a Evropy jako takové. To ovšem bez větších reforem a změny přístupu nelze očekávat.

Myslíte, že i současná česká vláda může pochopit, že její politiku mohou voliči potrestat (viz sektorové daně)?
Dnešní volič je bohužel politicky méně vzdělaný než ten před 20 nebo 30 lety a více manipulovatelný. Je to negativní následek digitalizace, konkrétně sociálních sítí a dlouhodobé neschopnosti EU tento problém řešit regulatorně. Ani dnešní volič ale není hloupý a časem pozná, k jakým následkům kroky vlády vedou.
Ve svém životě prakticky pocítí, zda je růst HDP 5 procent nebo 1 procento ročně. Koneckonců to v západní Evropě vidíme naprosto jednoznačně.
My Češi snad víme lépe než západní Evropa, že tržní ekonomika, samozřejmě v dnešní kultivované podobě, vede k největšímu možnému blahobytu pro všechny a že můžeme mezi občany dělit pouze hodnotu, kterou vytvoříme. To bych spojil s mým komentářem výše o globální soutěži regionů o kapitál a talent. A poradil bych každé vládě, aby se soustředila právě na toto. A nezapomněla, že za kvalitu investičního prostředí budeme buď odměněni, nebo potrestáni.
Vypadá to, že se od začátku držíte svých hlavních myšlenek investovat pouze do „infrastrukturních aktiv“, tedy těch, která jsou důležitá pro fungování společnosti, ať už jde o energetiku, maloobchod či logistiku. Zůstává tato strategie platná?
Základ podnikatelské a investiční filozofie se nemění. Zajímáme se o ekonomickou aktivitu, která je z pohledu potřeb společnosti zásadní a nepostradatelná. A chceme ji provozovat velmi efektivně, a tedy konkurenceschopně.
Nemusí jít pouze o tradiční infrastrukturu v úzkém slova smyslu. Patří sem energetika, logistika, maloobchod i velkoobchod. To vše jsou v podstatě síťová odvětví, která poskytují obyvatelstvu a podnikatelům základní služby, ať je to elektřina, služba doručení zásilky nebo systémy a sítě distribuce potravin či elektroniky.
Podnikli jste nějaké akce, když vás ruské úřady připravily o kontrolu nad společností Metro v Ruské federaci?
Upřímně, není toho mnoho, co můžete dělat. Občas slýchám kritiku, že Metro mělo Rusko opustit. Fakticky bychom tím darovali tento podnik ruskému státu a umožnili mu použít zisky Metra Ruska pro své účely. Z mého pohledu by tento krok byl gestem, které je ve skutečnosti proruské a protiukrajinské.
Totéž platí pro zastavení toku ruského plynu do Evropy přes Ukrajinu. Ukrajina přišla o stejnou částku jako Rusko a Evropa, která jediná Ukrajinu konzistentně podporuje, se ekonomicky zásadně oslabila, protože platí za plyn dvakrát i vícekrát tolik, než by bylo nutné. Tento rozdíl bych aktuálně odhadl na 150 až 200 miliard eur. Tedy výrazně více než celá pomoc Ukrajině. Opravdu vynikající řešení.
Tzv. špinavá aktiva jste vyčlenili do samostatné společnosti EP Transition. Zdá se, že úpadek fosilních zdrojů nebude tak rychlý, jak se předpokládalo před deseti a dokonce i před dvěma lety (před Hormuzem)?
Německá aktiva EP Energy Transition bych rozhodně neoznačoval za špinavá. Jejich vyčlenění do samostatného holdingu mělo především organizační a ekonomický důvod.
Transformace těchto aktiv je zcela odlišným typem podnikání než provozování standardní energetické infrastruktury. Vyžaduje jiné řízení, jiné investiční priority a také významné investice do rekultivací a změny budoucího využití lokalit. Je to doslova dlouhodobá transformační mise. Pokud jde o fosilní zdroje, horizont uhlí je časově velmi omezený a normalizace cen plynu bude znamenat jeho konec, pokud nebudeme revidovat cenu emisních povolenek.
Jen musím podotknout, že aktuálně buďme opravdu rádi, že ještě nějaké uhelné elektrárny v Evropě máme, jinak by aktuální situace byla dramatická. Plynové zdroje jsem komentoval výše, jsou aktuálně nenahraditelné. Jinými slovy, přechod od uhlí probíhá a proběhne a od plynu aktuálně není kam přecházet.
A upřímně, to bylo jasné po celou dobu, jen část politické reprezentace tuto objektivní ekonomickou a energetickou realitu ignorovala. K Leagu doplním, že považuji za zásadní, že se nám podařilo uspět v aukci na zajištění flexibilní výroby a Leag se bude v tak významné míře na této německé plynové etapě podílet. Je to mimo jiné výborné řešení nejen pro Leag, ale i pro Německo.
Nabídli jsme nejnižší úroveň kapacitních plateb, naše zdroje budou konvertovány včas a umožní odstavit uhlí dle plánu a budou mít zásadní regionální přínos jak v oblasti zaměstnanosti, tak ekonomické aktivity. Německá odborná veřejnost tento výsledek nečekala, ale je absolutně v zájmu Německa.

Neplánujete zjednodušit strukturu, a především množství držených aktiv? Jak říkají investiční skupiny, „s malými firmami je skoro stejně práce jako s velkými“. Myslím tím, zaměřit se na vlastnictví jen těch skutečně velkých aktiv a ostatní odprodat?
Vaše otázka je zcela namístě. Objektivně by to smysl dávalo. Ale v odcházení z firem a projektů nejsme dobří. Za každou stojí konkrétní lidé, naši kolegové, a plány a cíle dané firmy a její role ve společnosti. Reálně mohu říct, že k naprosté většině našich firem mám osobní emoční vazbu.
Byl bych pro prodej v případě, že bych měl pocit, že firmě bude pod novým vlastníkem lépe než pod námi a že prodejem nikoho „nezradíme“. Další věcí je, že poměrně hodně aktiv je v nějakém ohledu strategicky nebo ekonomicky propojeno. Nicméně existují výjimky a jisté zjednodušení by bylo racionální. Netýká se to ale žádné z našich základních činností.
Osobně jste vyrostl ze skupiny J&T, která vám poskytla příležitosti i tolik potřebné financování v době, kdy jste začal produkovat vlastní investiční myšlenky. Patrik Tkáč je stále významný pasivní akcionář EPH. Plánujete i nadále fungovat spolu?
Jednoznačně ano. S Patrikem nás spojuje dlouhodobá podnikatelská zkušenost, podobný pohled na investování a především osobní přátelství. Naše spolupráce je založena na vzájemné důvěře, věřím, že dělá radost nám oběma, a nevidím důvod, proč by se na tom mělo něco měnit.
Nikoli nevýznamná je i vaše společná firma s Patrikem Tkáčem, přes niž investujete napřímo do kotovaných společností. Můžete popsat její velikost a charakter aktiv? Jste stále aktivní v přímých investicích?
Pravděpodobně máte na mysli EP Equity Investment. Nedávno na sebe upozornila akvizicí Aures Holdings, provozovatele AAA Auto a Mototechny. Velmi významným aktivem této skupiny je i firma EP Real Estate, která zastřešuje naše nemovitostní projekty. Dále je součástí také Vesa Equity Investment, která drží podíly například ve společnostech Plesio, Sainsbury’s, PostNL nebo TF1.
Hodnota aktiv Vesa se pohybuje přibližně kolem tří miliard eur. Přímé investice do kotovaných společností pro nás nadále představují jednu z investičních aktivit. Kromě přímé návratnosti mohou plnit i roli jakéhosi inkubátoru pro strategické investice EP Group, jak to můžete vidět na případu IDS nebo Fnac-Darty. Obecně platí, že EP EI plní v našem světě důležitou funkci a dává nám možnost realizovat investice, které vyžadují větší flexibilitu, než umožňuje naše jasná strategie a omezení, která jsme cíleně stanovili pro EP Group.