



Článek
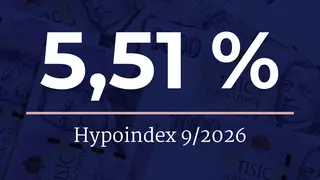
Globální nejistota a rostoucí ceny zdrojů způsobují, že sazby hypoték už půl roku nepřetržitě rostou. Průměrná nabídková sazba vyrostla v září na úroveň 5,51 procenta. Současně pokračuje růst cen nemovitostí, zejména ve velkých městech a jejich okolí. Tempo ale podle odborníků postupně zpomaluje. „Před asi půl rokem byly sazby v průměru kolem 4,5 procenta p.a. a dalo se dostat až na hranici čtyř procent. Dnes jsme zhruba o jeden celý procentní bod výše, a to už je docela dost nepříjemné. Objemy hypoték aktuálně několikátý měsíc po sobě klesají,“ vysvětluje hypoteční expert a místopředseda představenstva Gepard Finance David Eim.
Zdůrazňuje ovšem, že klesají z rekordních objemů, kterých trh dosáhl v březnu a v dubnu. Částečně se na poklesu podepsal efekt předzásobení, kdy si klienti na poslední chvíli brali takzvané investiční hypotéky ještě předtím, než vstoupila v účinnost nová regulace České národní banky.
„To zcela jistě vykradlo část budoucího zájmu. Ale při dnešních sazbách, kdy už se nabídkové sazby blíží k šesti procentům a dokonce i přes, už zřejmě i ceny hypoték působí ve prospěch ochlazení zájmu,“ popisuje.
Vyšší sazby a rostoucí ceny nemovitostí mění i preference zájemců o bydlení. Podle realitního makléře Radka Šimka z Century 21 se zmenšuje výměra bytů, u některých dispozic i o deset a více metrů čtverečních. Lidé si podle něj také často nejprve koupí menší byt s tím, že ho později vymění za větší. Další se stěhují z velkých měst do okolí nebo do levnějších lokalit.
Jak vyjednávat levnější hypotéku
S rostoucími sazbami tak logicky přichází otázka - jak si pro sebe vyjednat ty nejvýhodnější podmínky? Experti se shodují, že i v dnešní době lze slevu na hypotéku získat, ale ne pro každého.
„Sazba se vyjednávat dá a ceníková nabídka banky nemusí být konečná. Nejlepší postup je porovnat několik konkrétních nabídek a tu nejvýhodnější použít při jednání s dalšími bankami,“ vysvětluje hypoteční expert a CEO Hyponamíru.cz Miroslav Majer.
Podle Eima může lepší sazbu dostat ten, kdo má velmi kvalitní zajištění, ideálně s LTV (poměrem výše úvěru k hodnotě nemovitosti) pod 70 procent, kdo má nadstandardní bonitu, včetně bezchybné platební historie, a kdo u banky využívá i další produkty.
Jednoduše řečeno, podle Eima má vyšší šanci na slevu ten, kdo si o ni řekne. „To je do jisté míry nadsázka, ale chci tím říct, že především u refinancování leckdy banka ‚zkusí‘, co klient vydrží. A pokud klient dá najevo, že ‚takto ne‘, banka je připravena jednat,“ vysvětluje.
„Pokud si klient řekne a banka nereaguje dle očekávání, možná nezbyde, než jít ke konkurenci. Banky jsou připraveny jednat, ale zároveň ne vždy a s každým. Banka počítá s tím, že část klientů prostě ztratí. To je nevyhnutelné,“ dodává.
Roli může hrát také samotná nemovitost. „U většiny bank hraje roli štítek PENB, kdy u varianty A nebo B banka dává slevu. Také developerské projekty mají výhodnější podmínky,“ popisuje Radek Slavík, hypoteční expert společnosti Hypodům a partner Broker Trustu. Dodává, že výhodnější podmínky mohou vyjednat také hypoteční poradci.
Aktuální sazby naleznete zde:

A příjem? Ten podle odborníků výrazně ovlivňuje, zda banka hypotéku schválí, její výši i výslednou sazbu. Banky sledují příjmy, další úvěry, limity kreditních karet, registry i stabilitu zaměstnání nebo podnikání.
Podle Stanislava Pauše ze společnosti 4fin ale bonita rozhoduje především o tom, zda klient úvěr získá a v jaké výši. Samotnou sazbu více ovlivňuje LTV, výše hypotéky, délka fixace nebo další podmínky banky. „Vyšší doložitelný příjem ale může klientovi otevřít cestu k vyššímu úvěru a případně i výhodnějšímu cenovému pásmu,“ upozorňuje.
Hypoteční specialista Marian Drgo doplňuje, že každá banka k této otázce přistupuje individuálně a u některých vyšší příjem nehraje pro výsledný úrok roli. „V příjmovém pásmu 50 až 100 tisíc korun bych bohužel žádnou výraznější slevu na úrokové sazbě nečekal. U bonitnějších klientů, kteří jsou klienty privátního bankovnictví své banky, už může vyjednávání s jejich domovskou bankou dávat větší smysl,“ dodává.
Slevu může někdy přinést i jiné místo, než kde klient bydlí. Podle Slavíka mají pobočky na menších městech občas nesplněné plány a dokážou nabídnout lepší podmínky než pobočka banky v Praze. Takových případů ale výrazně ubývá, protože banky vše centralizují. U velkých bank už podle něj mezi malým městem a Prahou rozdíl není a sazbu schvaluje jednotný systém nebo centrála.
Určitě ale podle něj dává smysl podívat se po nabídce jiné banky, než u které má klient účet. „To je právě častý omyl, kdy si klienti myslí, že když mají v dané bance účet 15 let, tak dostanou nejlepší nabídku. Ze zkušenosti právě takoví klienti dostávají nejhorší sazby. Jiná banka totiž dokáže poskytnout slevu za zisk nového klienta,“ dodává.
Milan Voldřich, ředitel hypotečních úvěrů Raiffeisenbank, radí opačně: „Asi nejrozumnější je začít u své banky, protože ta by měla nabídnout co nejlepší sazbu, jelikož zná historii klienta.“
Eim pak brzdí celková očekávání. „Získat v bance nadstandardní slevu znamená nějaké menší desetiny procentního bodu. Nikdo nesmí čekat zázraky. Hypotéka za čtyři procenta prostě dnes nepřipadá v úvahu, i kdybychom se stavěli na hlavu,“ uzavírá.
Odborníci navíc upozorňují, že nízká sazba by rozhodně neměla být jediným kritériem, podle něhož si klient vybírá svou hypotéku. Existuje totiž řada dalších háčků, které mohou na první pohled výhodnou nabídku rychle prodražit.
„Stejně a mnohdy důležitější jsou také podmínky předčasného splacení, možnosti mimořádných splátek, požadavky na pojištění, flexibilita při změně fixace. Rozdíl několika setin procentního bodu na sazbě může být méně významný než nevýhodné smluvní podmínky při budoucím refinancování nebo prodeji nemovitosti,“ upozorňuje mluvčí České spořitelny Filip Hrubý.
Co dělat, když končí fixace
V letošním roce končí fixace hypotečních úroků rekordnímu počtu klientů. Vyjednávat nové podmínky tak letos musí zhruba 140 tisíc domácností a řada z nich se dočká horší sazby. Fixovaly totiž většinou v letech, kdy byly sazby nižší než dnes. Vyjednávat ale lze i v této chvíli.
Banka musí svým klientům nové podmínky nabídnout nejpozději tři měsíce před koncem fixace - podle Slavíka se ale se zajímavou nabídkou může ozvat i půl roku předem. Přesně toto období je vhodné na vyjednávání lepší sazby a nabídky můžete porovnávat i dříve.
„Je potřeba se přinejmenším ujistit, že banka nezkusila, kolik vydržím. Nemohu čekat, že dostanu nejlepší sazbu na trhu,“ upozorňuje Eim. První nabídku tak není nutné automaticky přijmout a je vhodné ji porovnat s konkurencí. S konkrétní lepší nabídkou jiné banky lze podle odborníků často vyjednat slevu i u stávající banky.
Novou měsíční splátku si můžete spočítat pomocí naší kalkulačky:
Zároveň má klient díky tříměsíční lhůtě dostatek času řešit vše okolo - kromě vyjednávání se svou současnou bankou tak může zjišťovat, jestli někde nejsou lepší podmínky. Lhůta totiž poskytuje dost času i na refinancování.
„Je mnoho důvodů zůstat a mnoho důvodů odejít. Jen musím počítat s tím, že ten přechod mě bude něco stát. Možná nový odhad, poplatky na katastru, spoustu práce a času. Člověk si sám musí vyhodnotit, jak je se stávající bankou spokojen a zda nabídka, kterou mu dala, je pro něj vyhovující, nebo ne,“ vysvětluje Voldřich.
Kdy se vyplatí refinancovat
Kdy se tedy vyplatí přejít k jiné bance? Podle Majera ve chvíli, kdy úspora za dobu nové fixace převýší náklady a komplikace spojené s refinancováním. Mezi náklady patří zejména katastrální poplatky - typicky 2 tisíce korun za vklad nové zástavy a případně dalších 2 tisíce korun za výmaz původní, pokud je nehradí nová banka v rámci své nabídky.
„Nový odhad nemovitosti bývá u řady bank při refinancování zdarma, jinak může stát několik tisíc korun. Při refinancování v období do tří měsíců po sdělení nové sazby lze hypotéku splatit bez náhrady nákladů za předčasné splacení; mimo toto období je potřeba zkontrolovat konkrétní podmínky. Proto je důležité porovnat celé náklady, ne jen samotnou úrokovou sazbu,“ vysvětluje.
Eim pak dodává, že přechod musí především dávat smysl: „Kvůli desetině procentního bodu bych to nechal plavat. Pět desetin, to už za to rozhodně stojí.“
Slavík upozorňuje, že by klient měl zvážit veškerá rizika a připojené náklady. Upozorňuje ale, že po jejich zvážení může refinancování přinést řadu výhod.
„Umožňuje například sloučit hypotéku s dalšími půjčkami do jednoho výhodnějšího úvěru, prodloužit celkovou dobu splatnosti, vyměnit zástavu nemovitosti nebo získat neúčelové finanční prostředky navíc. Jde o komplexní téma, které má svá pro i proti a vždy vyžaduje detailní individuální posouzení podle konkrétní situace klienta,“ vysvětluje.
Na jak dlouho fixovat
Na jak dlouho se tedy v dnešní nejisté době vyplatí fixovat? Odborníci se shodují, že nejvýhodnější stále zůstává tříletá fixace, kterou si bere naprostá většina klientů.
„Při dnešních relativně vysokých sazbách bych řekl, že banky moc o dlouhé fixace nestojí. Lze totiž předpokládat, že sazby půjdou někdy v budoucnu dolů a klienti s dlouhou fixací potom začnou i během fixace zvažovat refinancování nebo tlačit na banku, aby jim podmínky zlepšila i během fixace. Už jsme takovou epizodu zažili. Proto bych řekl, že banky tříletou fixaci docela rády vidí a podle toho se i chovají v nastavování cenotvorby,“ vysvětluje Eim.
Smysl ale podle některých může dávat také pětiletá fixace. „Pokud půjdou sazby dolů, tak se s tím dá pracovat a sazbu i během fixace lze snížit,“ říká Slavík.
Jediná správná cesta, jak fixovat, podle odborníků neexistuje. Vždy totiž záleží na konkrétním klientovi, jeho možnostech a také na tom, jakou jistotu chce mít. „Dvouleté a tříleté fixace jsou dnes často cenově zajímavější a umožňují dříve reagovat na vývoj sazeb. Pětiletá fixace může být o několik desetin procentního bodu dražší, klient si ale tímto rozdílem kupuje pět let jistoty stejné splátky,“ dodává Pauš.