


Článek
Ještě nedávno se zdálo, že na burze existují dvě skupiny firem – ty, které umělá inteligence vynese ke hvězdám, a ty, které pošle na smetiště dějin. Jenže čím hlouběji AI proniká do ekonomiky, tím obtížnější je oba tábory rozlišit. A tím méně jasné je, co vlastně znamená koupit si takzvanou AI akcii.
Co je AI akcie
Pro někoho jsou to hlavně výrobci čipů a pamětí. Bez nich by totiž nebylo na čem umělou inteligenci provozovat. Jenže datová centra potřebují také elektřinu, chlazení, vodu a samotné budovy. Znamená to, že do stejné kategorie jako polovodičové firmy patří i energetické společnosti, dodavatelé průmyslových technologií nebo stavební firmy?
A co software? Zkraje roku se často mluvilo o tom, že AI zničí tradiční softwarové firmy. Jejich produkty prý přestanou být potřeba, protože si každý bude moci vytvořit vlastní aplikaci.
Jenže umělá inteligence může být i nástrojem, díky kterému budou softwarové společnosti vyvíjet lepší produkty, zvyšovat produktivitu a získávat zákazníky. Technologie, která měla být jejich pohromou, se nakonec může stát jejich výhodou.
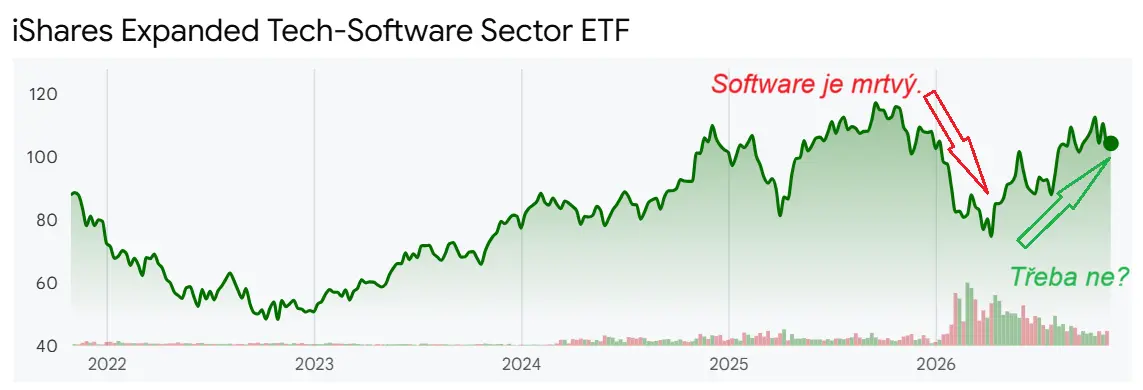
Akcie softwarových společností po prudkém propadu na přelomu roku výrazně ožily.
Podobně jsou na tom biotechnologie, kde umělá inteligence pomáhá analyzovat obrovské objemy dat, hledat nové léky a urychlovat výzkum. Banky ji pak využívají k práci s informacemi, obchodníci ke zlepšování služeb a výrobní podniky k optimalizaci procesů.
Nálepka k mání
Pokud z AI mohou tak či onak těžit prakticky všechny obory, kde končí investiční příběh AI a začíná zbytek trhu? Možná nikde. A možná právě proto nálepka „AI akcie“ přestává být užitečná a o něčem vypovídající. Sama o sobě totiž neříká, jestli firma na nové technologii skutečně vydělává, zda jí umělá inteligence pomáhá zvyšovat marže nebo nakolik jsou její akcie atraktivní investicí. Nadšení pro AI může být oprávněné, ale ani sebelepší technologie neospravedlní jakoukoli cenu. Má to hranice.
Ekosystém AI: Kdo na technologii může vydělávat?
Čím dále od samotných čipů, tím méně přímá vazba na AI. Alespoň v současnosti. Firmy ale mohou už teď vydělávat na výstavbě infrastruktury, dodávkách energií, prodeji AI služeb nebo vlastní vyšší produktivitě. Ukazuje to (neúplný) přehled odvětví a příkladů konkrétních firem.
- Výrobci čipů: Nvidia, AMD, TSMC, Samsung. Navrhují nebo vyrábějí pokročilé čipy.
- Paměti: Micron Technology, SK Hynix, Samsung. Paměti HBM zásobují AI čipy daty.
- Stroje a materiály: ASML, Applied Materials, Tokyo Electron, Polysilicon Wacker. Dodávají zařízení a materiály pro výrobu čipů.
- Servery a sítě: Dell, Arista, Foxconn, Nokia. Zajišťují servery a rychlé propojení tisíců čipů.
- Cloud a datová centra: Microsoft, Amazon, Alphabet, NTT Data. Pronajímají výpočetní výkon a provozují AI služby.
- Elektřina a sítě: Constellation Energy, Iberdrola, Siemens Energy, Hitachi. Datacentra potřebují elektřinu i posílené rozvodné sítě.
- Chlazení a stavby: Vertiv, Schneider Electric, Mitsubishi Electric, Vinci. Dodávají napájení, chlazení a staví datová centra.
- Software a běžní uživatelé: Salesforce, Adobe, SAP, banky, obchodníci a průmyslové firmy. AI mohou prodávat jako funkci, případně díky ní snižovat náklady.
- Farmacie a biotechnologie: AstraZeneca, Roche, Recursion. AI urychluje hledání léčivých látek a výzkum, nezaručuje ale samozřejmě úspěch nových léků.
- Média a vydavatelství: RELX Group, Thomson Reuters, News Corp. AI pomáhá s rešeršemi, tvorbou a personalizací obsahu. Zároveň může ubírat návštěvnost webům a ohrožovat byznys s reklamou a předplatným.
- Reklama a marketing: Meta Platforms, Alphabet, Publicis. Automatizace tvorby reklam, cílení a optimalizace kampaní. Přínosem jsou nižší náklady a efektivnější reklama, rizikem záplava levného obsahu a problémy s důvěryhodností.
- Herní průmysl a zábava: Roblox, Tencent. AI může zlevnit tvorbu grafiky, dialogů a herních světů a také překlady. Současně mění nároky na vývojáře, autorská práva i množství konkurenčního obsahu.
- Vzdělávání a osobní rozvoj: Duolingo, Pearson, Coursera. Individuální doučování, jazykoví konverzační partneři a osobní asistenti. Hrozbou jsou levnější náhradní služby i situace, kdy AI pomůže splnit úkol, ale člověka nic nenaučí.
- Poradenství, účetnictví a právní služby: Accenture, Wolters Kluwer, RELX Group. AI urychluje analýzu dokumentů, rešerše a rutinní práci. Může zvýšit produktivitu zavedených firem, ale také zlevnit služby, za které se dosud platilo odborníkům.
- Kyberbezpečnost: CrowdStrike, Palo Alto Networks, Fortinet. AI pomáhá odhalovat útoky, ale současně útočníkům usnadňuje automatizovat phishing, podvody a tvorbu škodlivého obsahu.
- Maloobchod, cestování a logistika: Amazon, Booking Holdings, Uber. AI zlepšuje doporučování, plánování zásob, ceny i zákaznický servis. Zároveň může změnit to, přes jaké platformy lidé nakupují a rezervují služby.
Stejně tak by bylo předčasné prohlašovat investiční příběh AI za vyčerpaný jen proto, že některé dosavadní burzovní hvězdy v posledních týdnech ztrácejí lesk (připomeňme si třeba výsledkové zprávy firem jako Alphabet, Amazon nebo Intel). Kapitál může opouštět výrobce čipů a pamětí a přesouvat se do softwaru, energetiky nebo dalších oborů. Neznamená to nutně konec trendu, může jít jen o změnu hlavních aktérů.
Důraz na konkrétní výsledky
Namísto hádání se o tom, která firma si zaslouží nálepku AI, má smysl sledovat, co se doopravdy děje. Roste cena akcií dané firmy? Překonává titul výkonnost zbytku trhu? Přidávají se k růstu další firmy z oboru, nebo celý příběh táhne jen několik vyvolených? To jsou otázky, na které se dají najít odpovědi.

Umělá inteligence může být jednou z nejvýznamnějších technologických změn naší doby. Z toho ale neplyne, že každá firma, která ji používá, je automaticky vítězem a každá akcie s příslušnou nálepkou je dobrou investicí. Trh navíc nemusí mít jasno v tom, do které škatulky ten který podnik patří. Stačí, když mu přisoudí cenu. A tu by měli investoři vnímat o poznání pozorněji než módní označení.
Jak to vidí profesionálové?
Téma toho, co vlastně je AI akcie, jsem nabídl ke komentáři domácím investičním expertům. Jejich odpovědi nabízejí užitečný vhled do šíře celého tématu a naznačují investiční příležitosti, které s ním jsou spojené. Kde vidí hranici mezi jednotlivými částmi AI ekosystému a která odvětví mohou podle nich z rozvoje umělé inteligence nejvíce těžit?
Petr Žabža (Air Bank)
Hranici toho, co je AI akcie, neurčuje odvětví, ale tok peněz. Čtyři největší cloudové firmy letos investují do datových center přes 700 miliard dolarů a ty peníze končí v čipech, pamětech, chlazení, mědi i elektrárnách. Podle odhadu Mezinárodní energetické agentury spotřebují datová centra do roku 2030 téměř 1000 TWh, tedy více než celé Japonsko. AI akcie proto jsou už i v sektoru energetiky.
Můj pomyslný lakmusový papírek funguje jednoduše: Projevuje se umělá inteligence v tržbách, nebo jen v komentářích ve výroční zprávě? Cenné papíry firem, které z AI inkasují konkrétní peníze, jsou pro mě AI akcie. Kdo ji pouze zmiňuje, ten si tu nálepku ještě nezaslouží. Ale platí to i naopak – AI tituly jsou i firmy, kterým umělá inteligence z tržeb ukusuje, tedy třeba část odvětví softwaru nebo IT služeb. Expozice může být i negativní. Investor by se proto neměl ptát, zda firma „dělá AI“, ale jak velká část jejího zisku na ní stojí a jak velká je ohrožena.
Ronald Schubert (Wood & Company)
Myslím si, že AI bude znásobovat firemní marže. Zatím vůbec neumíme ocenit, jak výrazně umělá inteligence pomůže přerodit ekonomiku ze současné podoby do té ještě mnohem více digitální, která bude generovat podstatně vyšší růst HDP, než na jaký jsme teď zvyklí. Ziskovost amerických firem to dokládá, letos se od společností z akciového indexu S&P 500 čeká vzestup zisků o 33 procent a napřesrok o dalších 16 procent.
Petr Lajsek (Purple Trading)
Za AI akcie už nepovažuji jen cenné papíry firem, které vyvíjejí umělou inteligenci. Příběh se rozšířil od výrobců čipů přes provozovatele datových center až po energetické společnosti, které zajišťují elektřinu pro jejich provoz. AI se postupně stává infrastrukturou celé ekonomiky, a proto z jejího rozvoje mohou těžit i firmy, které s ní na první pohled nemají mnoho společného.
Zároveň bych ale byl opatrný při označování cenných papírů každé společnosti, která AI zmíní ve své prezentaci, za AI akcie. Rozhodující není ona nálepka, ale to, zda umělá inteligence skutečně zajišťuje nové příjmy, zvyšuje ziskovost nebo vytváří konkurenční výhodu. To podle mě do budoucna oddělí skutečné vítěze od firem, které se na AI vlně jen snaží svézt.
Petr Novotný (FG Group Invest)
AI akcie už dávno nejsou jen „čistý tech“, jako například Nvidia nebo hyperscaleři jako Oracle nebo Tencent. V zásadě je lze rozdělit na dvě skupiny. Takzvaní „spenders“ jsou firmy, které do AI hlavně masivně investují (stavějí datová centra, kupují čipy, platí za cloud a infrastrukturu), ale zatím z toho nemají viditelné finanční přínosy. Takzvaní „earners“ jsou naopak ty společnosti, které z AI už reálně těží (díky technologii mají vyšší tržby, lepší marže nebo nižší náklady). A pak je jedno, zda jde o síťovou společnost, banku nebo průmyslový podnik.
Tomáš Pfeiler (investiční stratég)
Držel bych se široké definice, podle které jsou AI tituly de facto akcie všech firem, kterým boom této technologie pomáhá k výrazně lepším příjmům. Výčet AI akcií se tak rozšiřuje, protože v případě řady společností jde o zásadní byznysové téma.
V první linii jsou stále vývojáři a výrobci pamětí jako Nvidia nebo Micron Technology, v té další pak pronajímatelé výpočetní kapacity jako Oracle nebo CoreWeave. Následují hyperscaleři jako Alphabet, Amazon, Meta Platforms a Microsoft. Na burzu se navíc chystají vývojáři AI modelů jako Anthropic a OpenAI, tedy ryzí AI společnosti. Jsou tu ale i na první pohled méně nápadné sektory, například síťové společnosti. Ty americké už například citelně těží z nárůstu poptávky po energiích kvůli datovým centrům.